高盛 ARM Holdings(ARM.US):CPU需求前景上调,但核心版税业务不及预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在2026年6月23日发布报告,上调ARM Holdings的CPU需求前景,但指出核心版税业务不及预期。报告维持对ARM的评级和目标价,具体数字未在文本中提供。ARM的CPU业务受益于数据中心和边缘计算需求增长,但版税收入因部分客户授权到期而承压。整体来看,高盛认为ARM在CPU市场的长期地位稳固,但短期版税业务存在不确定性。
主要观点
- 高盛上调ARM的CPU需求前景,主要受数据中心和边缘计算领域推动。
- 核心版税业务表现不及预期,部分客户授权到期导致收入下滑。
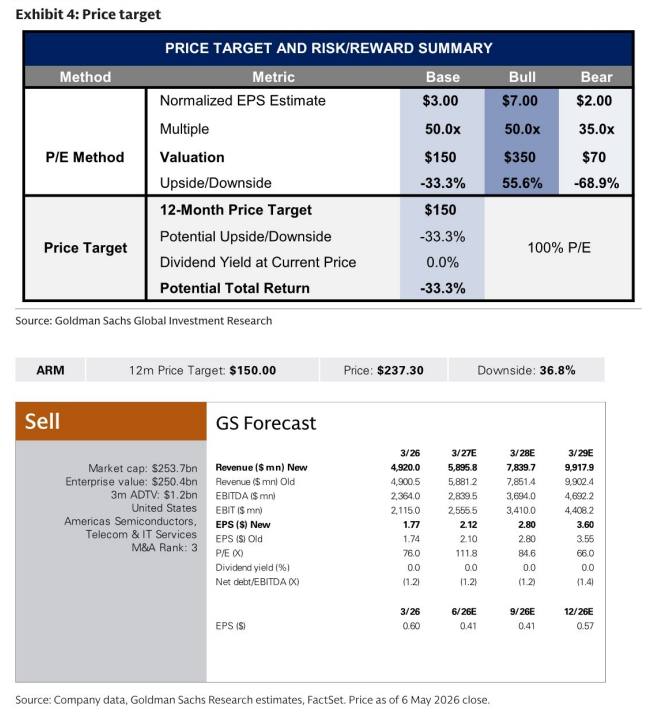
- 报告维持对ARM的评级和目标价,具体数字未在文本中明确。
- ARM在CPU市场的份额持续扩大,但版税业务恢复时间不确定。
- 高盛认为ARM的长期增长动力来自CPU架构授权和新技术应用。
- 短期风险包括版税收入波动和客户集中度。
论述逻辑
高盛首先观察到CPU市场需求增长,尤其是数据中心和边缘计算领域,因此上调了ARM的CPU需求前景。然而,核心版税业务因部分客户授权到期而出现下滑,抵消了部分积极影响。基于此,高盛维持对ARM的评级和目标价,认为长期增长趋势不变,但短期需关注版税业务恢复情况。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级变化的具体预测。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 差异汇总
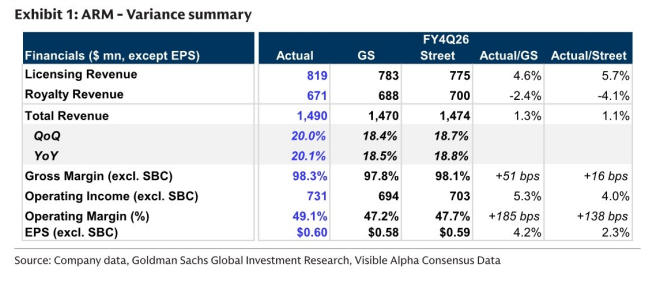
图2. 业绩指引
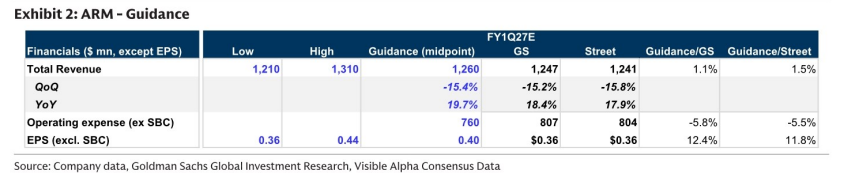
图3. 新旧预测对比

图4. 目标价