摩根大通全球硅片行业:从Siltronic 1Q26业绩电话会看——喜忧参半但符合预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Siltronic 1Q26业绩电话会显示,尽管整体业绩符合预期,但市场信号喜忧参半。公司维持全年指引,但下游需求复苏节奏仍不确定。摩根大通认为,硅片行业短期面临库存调整压力,但长期受益于AI和HPC驱动。报告维持对全球硅片行业的谨慎乐观态度,并强调需关注终端需求变化。
主要观点
- Siltronic 1Q26业绩符合摩根大通预期,但未出现明显超预期因素。
- 公司维持2026年全年收入指引,预计下半年需求将逐步改善。
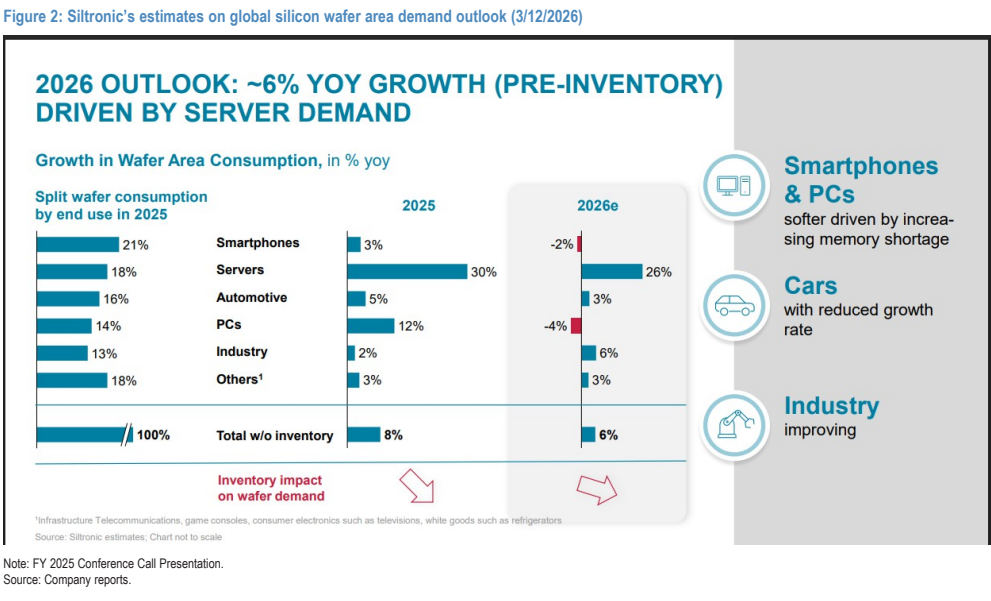
- 300mm硅片需求受AI和HPC拉动,但逻辑和存储芯片库存调整仍在进行。
- 200mm硅片需求相对疲软,汽车和工业领域复苏缓慢。
- 硅片价格谈判仍在进行,预计2026年价格持平或小幅下降。
- 公司资本支出计划维持不变,聚焦先进节点产能扩张。
- 管理层对2027年需求增长持乐观态度,但短期可见度有限。
- 地缘政治风险仍是行业不确定性因素,但未对Siltronic造成直接影响。
论述逻辑
Siltronic 1Q26业绩电话会 → 业绩符合预期但无惊喜 → 下游需求分化(AI/HPC强劲 vs 汽车/工业疲软) → 库存调整持续 → 价格压力存在 → 公司维持指引 → 摩根大通认为行业短期承压但长期向好。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级风险。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 全球硅片面积需求展望(2026年3月12日)