申万宏源 基础化工行业A股央企ESG评价体系白皮书系列报告之四:基础化工行业央企ESG评价结果分析,财务影响和气候应对是未来披露方向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为申万宏源A股央企ESG评价体系白皮书系列第四篇,选取申万一级行业基础化工行业中24家央企作为样本,基于已构建的评价体系对ESG绩效管理进行评价,评级为行业“看好”。 整体表现较好:24家样本企业平均得分80.75分,17家公司得分在80分以上,其中9家超过90分。 社会责任和常规环境管理披露较为充分,公司治理架构平均得分15.17分、环境管理平均得分16.50分、气候平均分16.29分、社会部分平均得分19.71分、治理部分平均得分6.25分。 企业间差异主要集中在气候管理深度、行业特色环境指标、ESG绩效联动和尽职调查等方面。 报告强调财务影响和气候应对是未来披露方向:产品碳足迹管理仅8家公司得分(占比33.3%),实际披露碳市场交易及履约情况的仅有同益中1家,仅安迪苏和沧州大化对当期气候相关财务影响作出较明确披露;第三方鉴证方面仅安道麦和安迪苏2家(占比8.3%)。
主要观点
- 24家基础化工央企样本ESG整体表现较好,平均得分80.75分,17家公司得分在80分以上,其中9家超过90分,企业间差异集中于气候管理深度、行业特色环境指标、ESG绩效联动和尽职调查等方面。
- 公司治理架构平均得分15.17分,11家公司获得满分(占比45.8%);23家公司披露了ESG治理架构和监督机制,董事会及专门委员会承担ESG职责已成普遍实践。
- ESG绩效与考核衔接仍是薄弱环节:仅14家公司(占比58.3%)明确将环境、安全、节能降碳等ESG指标纳入管理层或相关部门绩效考核;安迪苏将可持续发展目标纳入高管浮动薪酬和管理层激励计划,占比25%和20%,四川美丰在经营管理人员考核中设置30%的非财务及ESG指标。
- 双重重要性评估加速普及:24家公司中20家同时开展财务重要性和影响重要性评估,平均得分6.83分;但仅安道麦和安迪苏2家(占比8.3%)对2025年度ESG报告实施独立有限鉴证,第三方鉴证是突出短板。
- 环境管理平均得分16.50分,常规披露覆盖率高;『双碳目标规划』『生态系统与生物多样性保护』得分率分别为87.5%和79.2%;『新能源利用』18家企业得分(占比75.0%),中盐化工108MW燃煤自备电厂可再生能源替代项目(75MW风电、33MW光伏及配套储能)已并网,预计每年发电2.6亿千瓦时。
- 关键产品能效披露相对不足,为环境管理各项指标中得分率最低:24家公司中仅9家得分(占比37.5%);英力特披露2025年单位电石综合能耗928.99千克标准煤/吨、单位烧碱345.73千克标准煤/吨、单位PVC 262.31千克标准煤/吨,均达《工业重点领域能效标杆水平和基准水平(2023年版)》要求。
- 环境合规存在扣分:利尔化学子公司湖南比德生化被处7.2万元罚款,中化国际子公司扬农锦湖被处5万元罚款,两家公司均披露已完成整改。
- 气候披露平均分16.29分,得分集中于中间区间;『碳排放总量』『气候相关风险与机遇』『气候相关目标』等基础指标得分率超过八成,但治理人员专业能力、情景评估、目标完成进展等精细指标披露较差。
- 产品碳足迹管理仍处起步阶段:24家公司中仅8家得分(占比33.3%);四川美丰将碳排放核算延伸至合成氨、尿素产品,参与相关国家标准编制并启动碳足迹认证,形成“标准参与—产品核算—第三方认证”路径。
- 碳资产市场化实践有限:没有公司披露达到评分要求的CCER项目,实际披露碳市场交易及履约情况的仅有同益中1家;仅安迪苏和沧州大化对当期气候相关财务影响作出较明确披露,沧州大化三项节能改造预计年效益约354.7万元、累计降碳2.48万吨,安迪苏2025年气候变化及环境相关资本支出达3.72亿元。
- 社会部分平均得分19.71分;『创新驱动』『员工』『职业健康』『安全生产』4项指标满分率均达100%;保利联合2025年开展安全培训1,840次、参训超7.9万人次、应急演练500余场、安全生产投入1.84亿元;金瑞矿业全年安全检查1,596项、整改完成率97.87%。
- 危险化学品管理披露覆盖尚未过半:24家公司中11家得分(占比45.8%);『科技伦理』满分率29.2%(7家),『平等对待中小企业』满分率54.2%(13家),新兴社会责任议题仍有较大完善空间。
- 治理部分平均得分6.25分,12家公司获得8分满分;『尽职调查』仅12家公司得分(披露率50%),为治理部分最主要差异项;保利联合三家下属公司因固定价格垄断协议合计被罚410万元,乐凯胶片因年报信息披露问题被扣3分。
论述逻辑
- 报告承接系列上一篇构建的基础化工央企ESG评价体系,选取申万一级行业基础化工的24家央企作为样本,数据来源于公司年报、ESG专项报告和公司公告——先从整体绩效切入,24家样本平均得分80.75分、17家达80分以上,得出整体表现较好的结论;再按治理架构与重要性评估、环境、气候、社会、治理五个维度逐项拆解得分与披露率,识别出共性短板:ESG绩效与薪酬联动仅58.3%覆盖、第三方鉴证仅8.3%、关键产品能效得分率仅37.5%、产品碳足迹得分占比33.3%、碳市场交易披露仅同益中1家、尽职调查披露率50%;进而通过鲁西化工、安迪苏、四川美丰、英力特、中盐化工、沧州大化、中广核技、盐湖股份等案例说明领先实践与差距所在;最终得出财务影响和气候应对是未来披露方向的结论,并提示ESG政策节奏、全球气候风险和可持续投资风险。
关键展望
- 报告标题与结论明确未来披露方向为财务影响和气候应对,建议基础化工央企逐步引入第三方机构对关键ESG指标及报告信息开展鉴证,提高可持续发展信息的准确性、可靠性和市场认可度。
- 随着重点领域能效约束逐步强化,关键产品能效有望成为评价基础化工企业绿色转型成效的重要依据;随着下游绿色采购和产品碳标识制度逐步完善,产品碳足迹有望转化为满足客户绿色需求、提升供应链竞争力的重要工具。
- 危险化学品管理方面,推动危化品信息数字化、全过程追踪和重大危险源动态监测,将成为提升本质安全水平的重要方向;社会责任管理应由基础制度覆盖转向具体机制和量化绩效披露。
- 风险方面,报告提示ESG相关政策推出节奏不及预期、全球气候风险变化存在不确定性、可持续投资存在风险。
推荐标的
- 报告未给出个股买入/增持评级或目标价;行业层面评级为“看好”,覆盖24家申万一级基础化工央企作为ESG评价样本(含盐湖股份、昊华科技、中复神鹰、安迪苏、鲁西化工、扬农化工、中化国际等),仅作ESG评级结果分析,不涉及主观投资判断。
关键图表
图1. 表 1: 申万一级行业为基础化工且为央企的企业
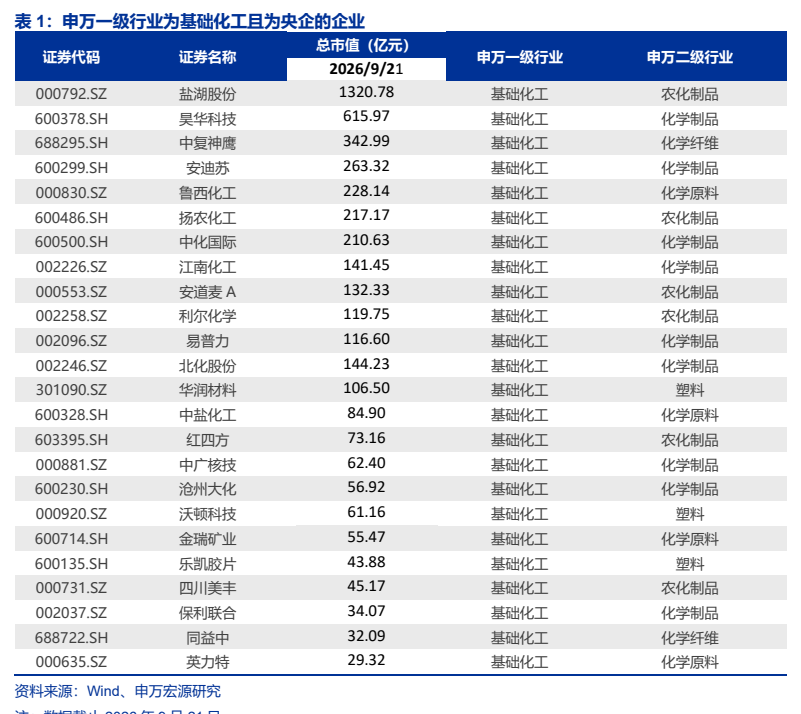
图2. 鲁西化工 ESG 决策、管理与执行三级治理架构
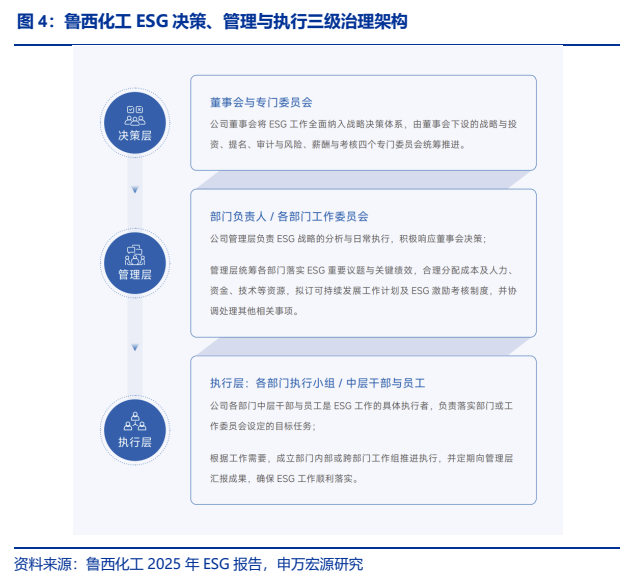
图3. 安迪苏重要性议题矩阵
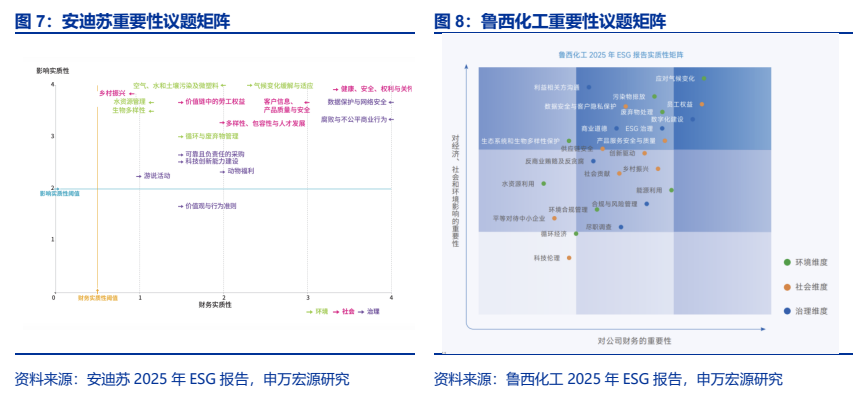
图4. 气候:披露精细程度仍待提升
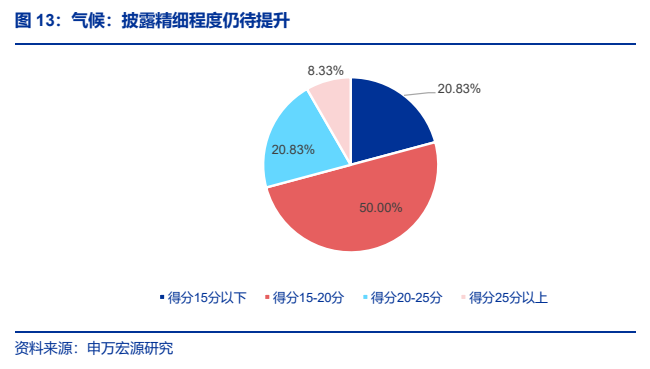
图5. 沧州大化披露当期气候相关效益
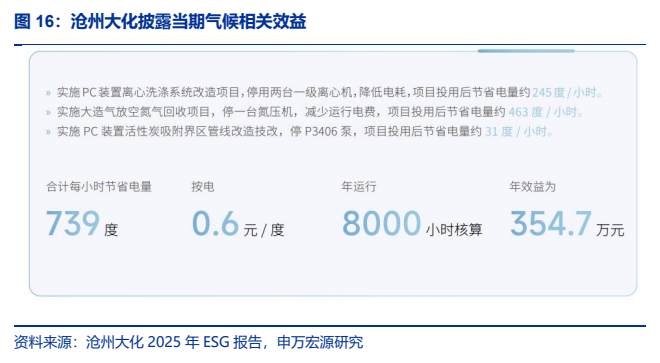
图6. 金瑞矿业推动职业健康管理升级
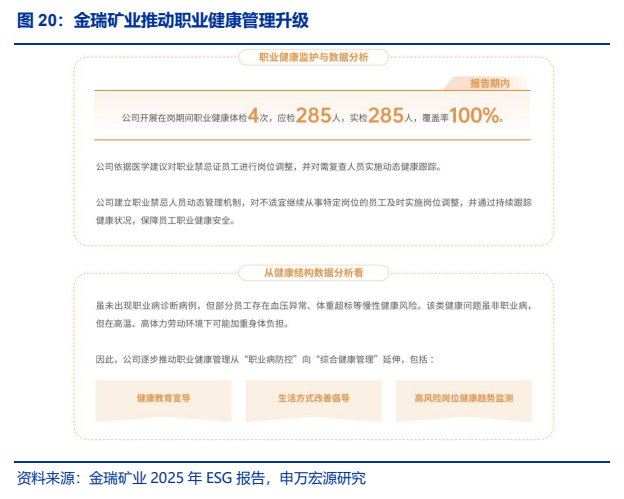
图7. 四川美丰高度重视科技伦理建设
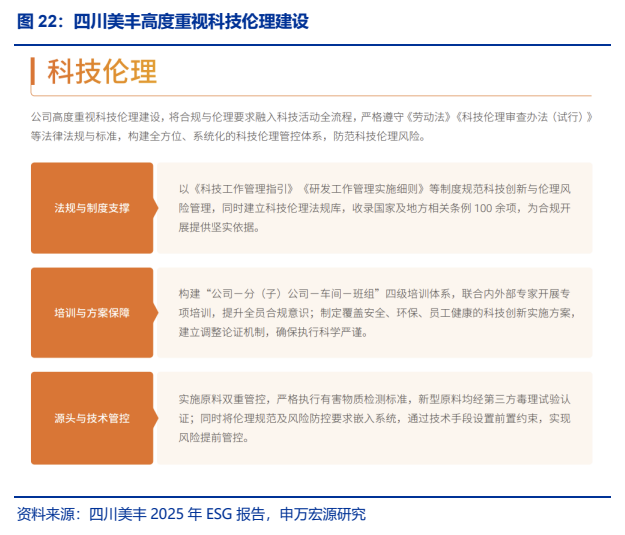
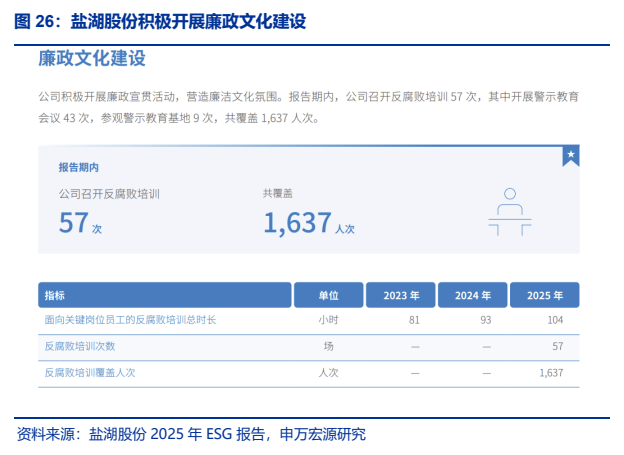
图8. 盐湖股份积极开展廉政文化建设