高盛台湾周报:TAIEX 涨 5% 创新高,美伊临时和平协议后外资大幅回流
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,尽管美联储鹰派立场,但美伊临时和平协议推动外资大幅回流,台股 TAIEX 上周上涨 5% 至新高。外资净买入集中在半导体和 AI 相关板块。报告维持对台股积极看法,认为地缘风险缓解和 AI 需求将持续支撑市场。
主要观点
- TAIEX 上周上涨 5%,收于历史新高,主要受外资大幅回流驱动。
- 美伊临时和平协议是外资回流的关键催化剂,协议降低了中东地缘风险。
- 尽管美联储鹰派(暗示年内可能再加息一次),但市场情绪未受明显压制。
- 外资净买入集中在半导体(如台积电)和 AI 供应链(如广达、纬创)。
- 高盛维持对台股的“增持”评级,认为 AI 资本开支周期和盈利增长是核心驱动力。
- 报告提到,台股 12 个月前瞻市盈率为 16 倍,略高于历史均值,但盈利增长预期强劲。
- 外资上周净买入约 30 亿美元,为 2024 年以来单周最高。
- 科技板块贡献了 TAIEX 涨幅的 80%,其中半导体指数上涨 6%。
- 非科技板块中,金融和航运也录得正收益,但涨幅较小。
- 报告指出,若美伊协议持续执行,外资回流趋势可能延续。
- 风险方面,美联储超预期加息或地缘局势反复可能引发回调。
- 高盛将 TAIEX 年底目标价上调至 22,000 点,基于盈利增长 15% 的假设。
论述逻辑
美伊临时和平协议 → 中东地缘风险溢价下降 → 外资风险偏好回升 → 大幅净流入台股(单周 30 亿美元)→ 推动 TAIEX 上涨 5% 创新高 → 半导体和 AI 板块受益最大 → 高盛基于 AI 需求韧性和盈利增长上调年底目标价至 22,000 点。
关键展望
- 报告明确提到,美伊临时和平协议的后续执行情况是外资回流能否持续的关键。
- 美联储 7 月议息会议(若鹰派超预期)可能带来短期波动。
- 台股盈利增长(预计 2026 年 EPS 增长 15%)是支撑目标价的核心。
- 报告未明确给出时间窗口或价格预测调整。
推荐标的
- 台积电(2330.TW):评级“买入”,目标价 800 新台币,受益于 AI 芯片需求。
- 广达(2382.TW):评级“买入”,目标价 300 新台币,AI 服务器出货量增长。
- 纬创(3231.TW):评级“买入”,目标价 150 新台币,AI 服务器代工订单强劲。
- 联发科(2454.TW):评级“中性”,目标价 1,200 新台币,智能手机需求复苏缓慢。
关键图表
图1. 台湾市场/行业摘要与评分卡
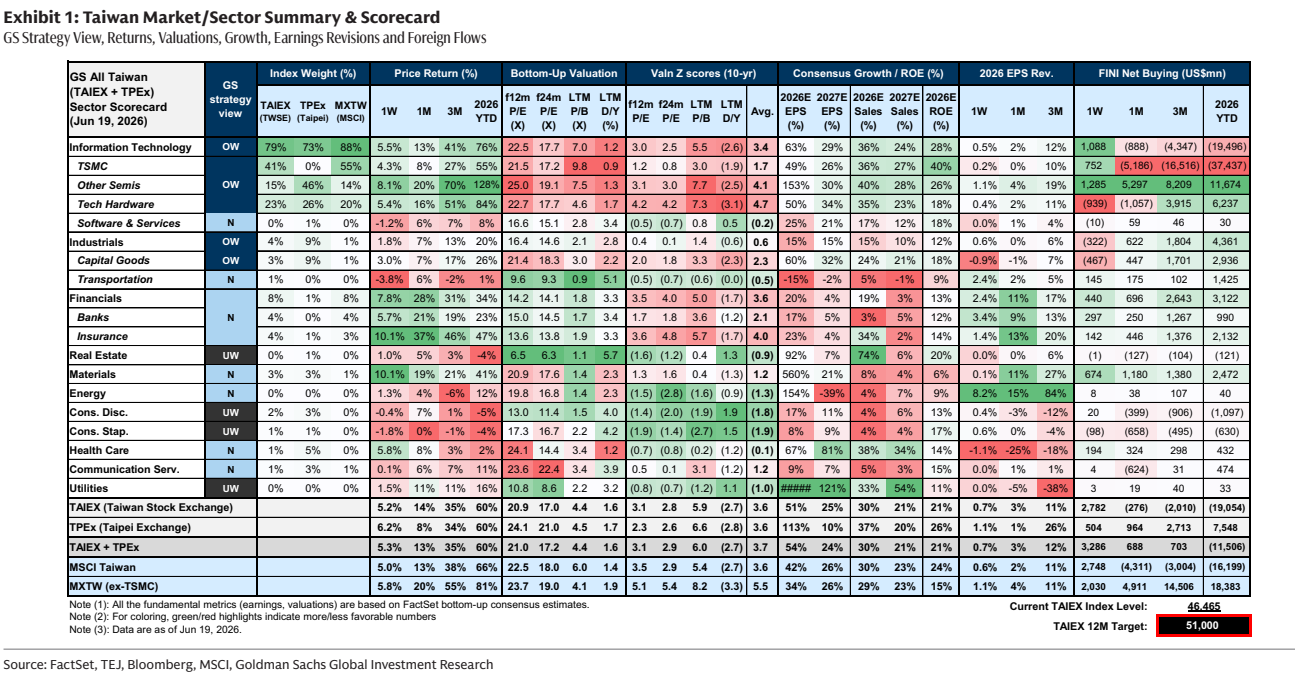
图2. TAIEX指数目标与每股收益预测
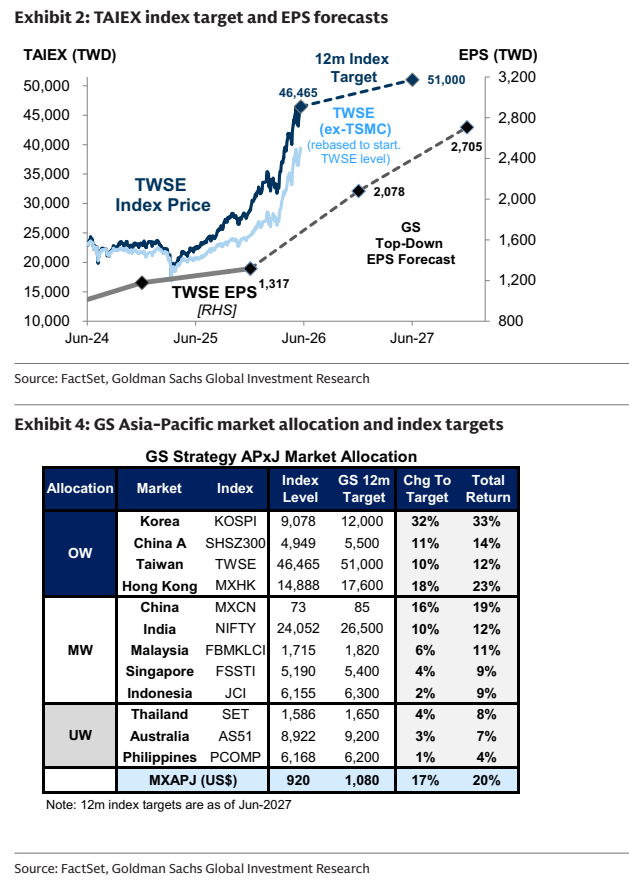
图3. 台湾宏观预测
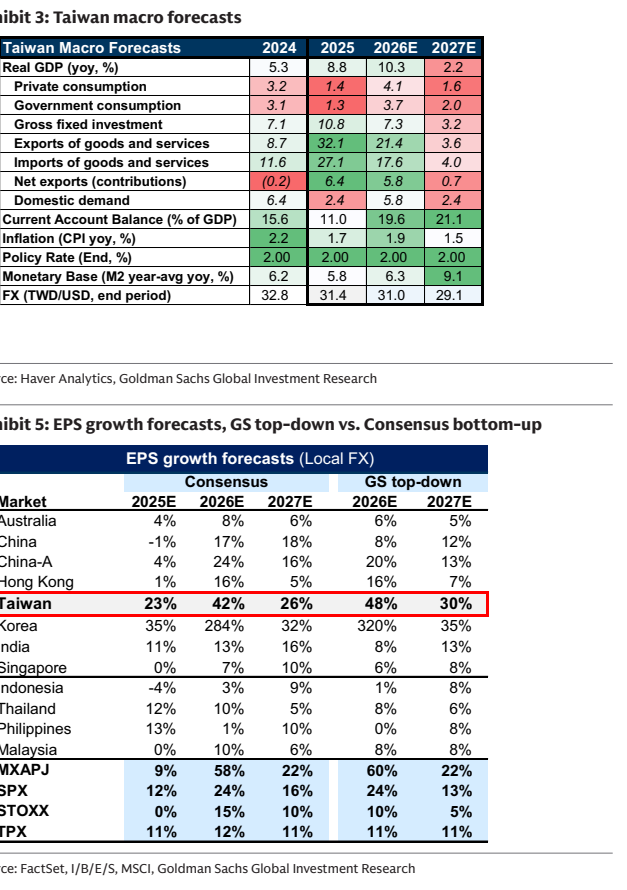
图4. 全球市场与台湾行业表现摘要
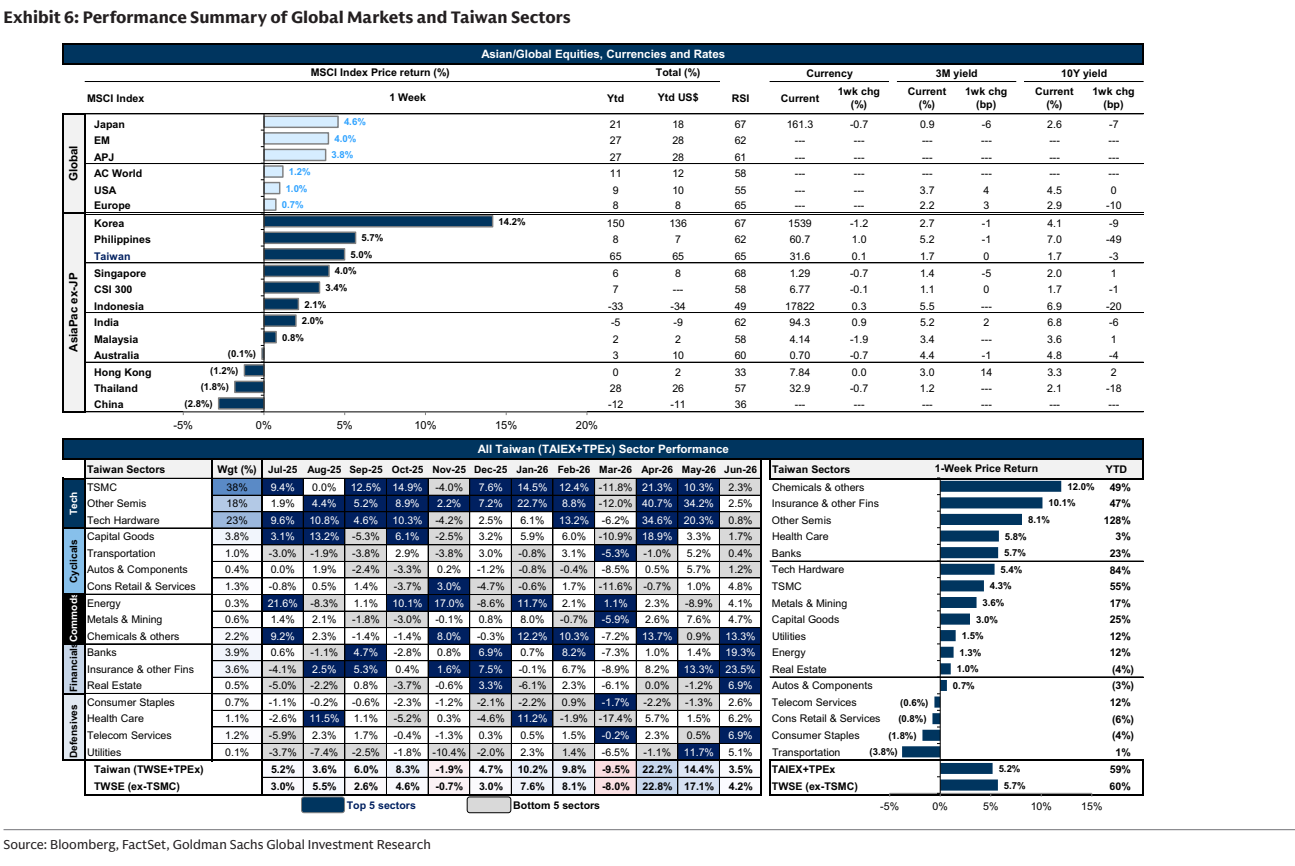
图5. 外资在台湾现货股票的累计净买入
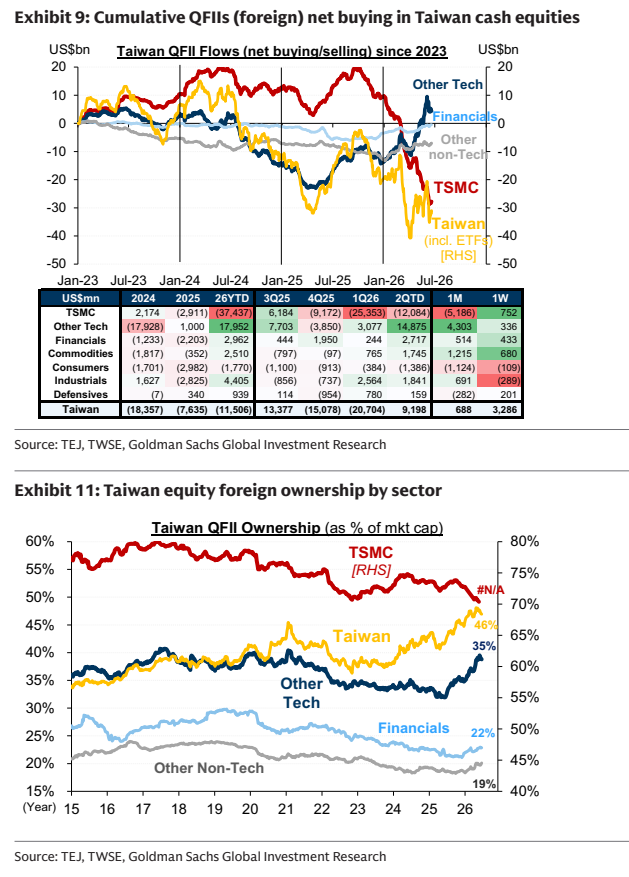
图6. 国内基金/ETF累计净买入
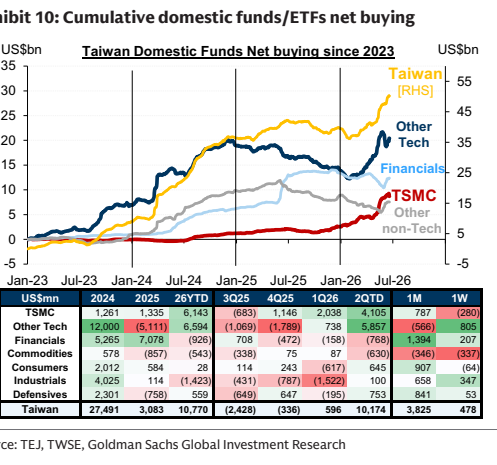
图7. 台湾股票外资持股比例(按行业)
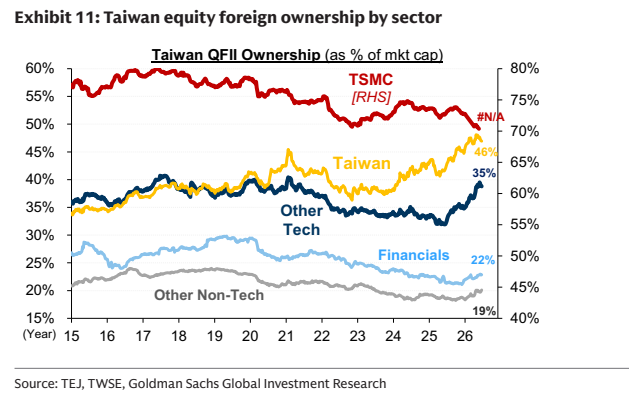
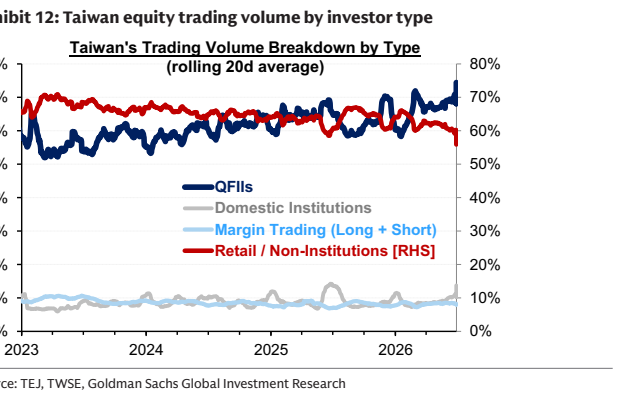
图8. 台湾股票交易量(按投资者类型)