摩根士丹利:大摩 Aurora Innovation(AUR.US):2026年投资者日要点:拐点深度解析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利重申对 Aurora Innovation(AUR.US)的“超配”(Overweight)评级,将基准情景目标价维持在 18.00 美元(对应估值区间 14.00-22.00 美元),同时将乐观情景目标价由 30 美元上调至 40 美元。 AUR 在 2026 年投资者日上公布了 2030 年实现超 30,000 辆卡车在途及 50 亿美元以上营收的全新远期指引,显著高于大摩此前预测的 8,970 辆卡车和 21.2 亿美元营收。 尽管管理层将长期毛利率目标由 70%下调至 60%以上,且将年底毛利率实现节点推迟至 2027 年上半年,但大摩认为公司正处于执行力与商业化拐点,新路线开通周期正从最初的 6 年缩短至预计的 6 天。 由于早期爬坡门槛抬高,大摩将基准情景的执行风险折价从 40%上调至 55%,但强调车队、主机厂(OEM)、一级供应商与保险合作伙伴的背书极大强化了其可扩展性与商业路径。
主要观点
- 管理层发布大幅超出市场预期的 2030 年指引,提出实现超 30,000 辆在途卡车及超 50 亿美元营收的目标,规模为大摩原有预期的 2 至 3 倍。
- 路线部署能力迎来重大拐点,新车道开通耗时从第一条路线的 6 年缩短至当前的 6 周,并预计很快压缩至 6 天。
- 管理层下调毛利率指引并将近端节点延后,长期毛利率目标由 70%降至 60%以上,年底毛利率目标推迟至 2027 年上半年。
- 基准目标价维持 18.00 美元不变,但乐观情景目标价由 30 美元大幅上调至 40 美元,反映远期规模扩张与现金流折现上行。
- 保险合作方 Apollo 首席核保官提供强力背书,预计自动驾驶保险成本每年将下降 15-25%,且诉讼风险可控。
- 大摩在 DCF 模型中将终值年收入预测由 440 亿美元提升至 560 亿美元,但鉴于初期爬坡挑战,将基准情景执行风险折价从 40%提升至 55%。
- 运营端预计 2027 年底卡车规模超 1,000 辆,硬件及代工产能稳步就位,包括 Fabrinet 年产能约 1,500 套套件及 Roush 每周 20 辆的改装能力。
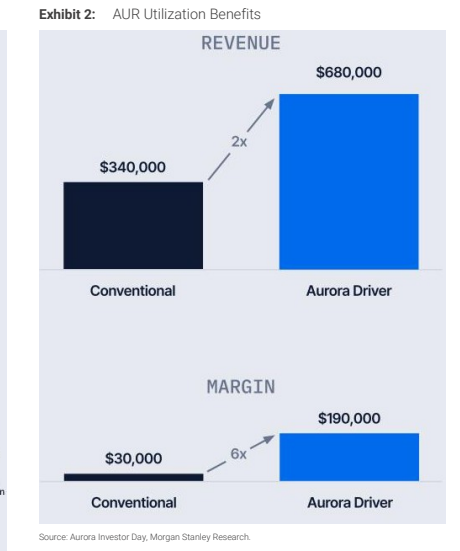
- 物流客户展示极高运营可靠性,Detmar 计划将牵引车利用率由不足 40%提升至超 90%,McLane 表示可控正常运行时间基本达到约 100%。
- 针对 Uber 减持股份,管理层表示 Uber 旨在将资金重新配置以促进行业竞争,该减持消除了公司股票的集中持股悬念。
- 悲观情景估值设定为 1.00 美元,假设商业化量产受挫,公司仅按现金与并购价值交易(估算为 10 亿美元)。
论述逻辑
- 管理层在投资者日展示 2030 年超 30,000 辆卡车及超 50 亿美元收入的激进目标,辅以路线部署从 6 年缩短至 6 天的运营进展,验证了其底层技术与规模化能力。
- 车队运营商(Detmar、McLane、Werner)、硬件制造伙伴(Fabrinet、Roush、Volvo)及保险机构 Apollo 的联合验证,降低了技术落地与法律责任疑虑,但也伴随芯片成本推高 BOM 及量产节奏略有延迟,导致长期毛利率指引降至 60%以上、近端盈利节点推至 2027 年上半年。
- 因此,大摩将远期终端收入由 440 亿美元上调至 560 亿美元,驱动乐观目标价升至 40 美元;但因初期执行门槛提高将折价率由 40%提升至 55%,维持基准目标价 18.00 美元及“超配”评级。
关键展望
- 近期催化剂包括 2026 年 9 月 29 日出席 Evercore ADAS、AV 与 AI 论坛,以及 2026 年 10 月 26-30 日的 2026 年第三季度业绩发布。
- 2026 年第四季度业绩预计将于 2027 年 2 月 9-15 日公布。
- 商业化与量产关键里程碑:4 月份商业化无人驾驶运行的推出是核心催化剂;Volvo 计划于 2027 年第一季度启动并于 2027 年底交付超 300 辆自动驾驶卡车。
- 下行风险包括商业化发布推迟或失败、市场在发布前后给予更高执行折价、竞品推出更优产品或更快实现量产;上行风险包括商业化爬坡快于预期及市场折价收窄。
推荐标的
- Aurora Innovation (AUR.O / AUR US):维持“超配”(Overweight)评级,基准目标价 18.00 美元(当前收盘价 6.32 美元,目标估值区间 14.00-22.00 美元),乐观情景目标价 40.00 美元,悲观情景 1.00 美元。看好其在 8 级公路自动驾驶领域的领先地位及万亿美元级 TAM 的长期变现潜力。
- ArcBest Corp (ARCB.O):评级超配(Overweight),价格 131.08 美元。
- C.H. Robinson Worldwide Inc. (CHRW.O):评级低配(Underweight),价格 149.67 美元。
- Canadian National Railway Co. (CNR.TO):评级超配(Overweight),价格 168.62 加元。
- Canadian Pacific Kansas City Ltd (CP.TO):评级超配(Overweight),价格 124.50 加元。
- CSX Corporation (CSX.O):评级低配(Underweight),价格 47.19 美元。
- Expeditors International of Washington I (EXPD.N):评级低配(Underweight),价格 188.03 美元。
- FedEx Corporation (FDX.N):评级低配(Underweight),价格 291.50 美元。
- GXO Logistics, Inc (GXO.N):评级超配(Overweight),价格 45.23 美元。
- Heartland Express Inc. (HTLD.O):评级平配(Equal-weight),价格 11.68 美元。
- Hub Group Inc (HUBG.O):评级平配(Equal-weight),价格 31.40 美元。
- J.B. Hunt Transport Services Inc. (JBHT.O):评级低配(Underweight),价格 234.63 美元。
- Knight-Swift Transportation Holdings Inc (KNX.N):评级超配(Overweight),价格 67.17 美元。
- Kodiak AI Inc (KDK.O):评级平配(Equal-weight),价格 2.97 美元。
- Landstar System Inc (LSTR.O):评级低配(Underweight),价格 166.98 美元。
- Old Dominion Freight Line Inc (ODFL.O):评级平配(Equal-weight),价格 177.72 美元。
- RXO Inc (RXO.N):评级平配(Equal-weight),价格 19.88 美元。
- Ryder System Inc. (R.N):评级超配(Overweight),价格 238.00 美元。
- Saia, Inc. (SAIA.O):评级低配(Underweight),价格 343.85 美元。
- Schneider National Inc. (SNDR.N):评级超配(Overweight),价格 32.22 美元。
- TFI International Inc (TFII.N):评级超配(Overweight),价格 124.96 美元。
- United Parcel Service (UPS.N):评级低配(Underweight),价格 95.82 美元。
- Werner Enterprises (WERN.O):评级超配(Overweight),价格 34.41 美元。
- XPO Logistics, Inc. (XPO.N):评级低配(Underweight),价格 179.92 美元。
关键图表
图1. 每英里成本——人工驾驶对比自动驾驶卡车TCO(美元/英里)
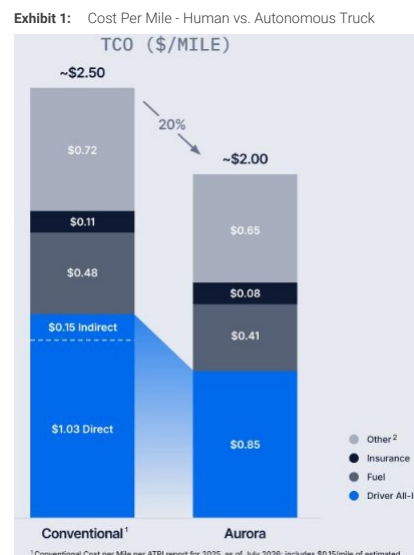
图2. AUR利用率效益