瑞银 越南房地产实地调研:利率走势向上,市场博弈加剧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银通过对河内和胡志明市的实地调研,指出越南房地产市场正面临利率上升带来的严峻挑战。 随着抵押贷款成本增加,市场吸收速度放缓,二级市场抛售压力加剧,尤其在河内地区表现明显。 尽管许可和土地审批改善带动了供应恢复,但高利率环境抑制了需求。 银行信贷仍是主要融资渠道,预计利率将在2026-28年间保持高位。 分析师认为Vincom Retail最具投资吸引力,并关注Vinhomes的大宗销售可持续性。
主要观点
- 利率上升导致市场吸收率显著下降
- 河内二级市场面临较大抛售压力
- 银行信贷将持续作为主要融资来源,利率或长期维持高位
- 抵押贷款依赖度因细分市场而异
- Nam Long预售目标达成率承压
- Vinhomes维持全年销售目标
论述逻辑
- 利率上升 -> 融资成本增加 -> 市场吸收率下降与二级市场抛售压力 -> 银行信贷收紧 -> 房地产开发商面临融资挑战 -> 市场分化加剧(高端现金买家 vs 中低端抵押贷款依赖者)
关键展望
- 预计2026-28年间银行信贷利率将保持高位
- CBRE预计市场吸收率在2028年基础设施完善后有望改善
推荐标的
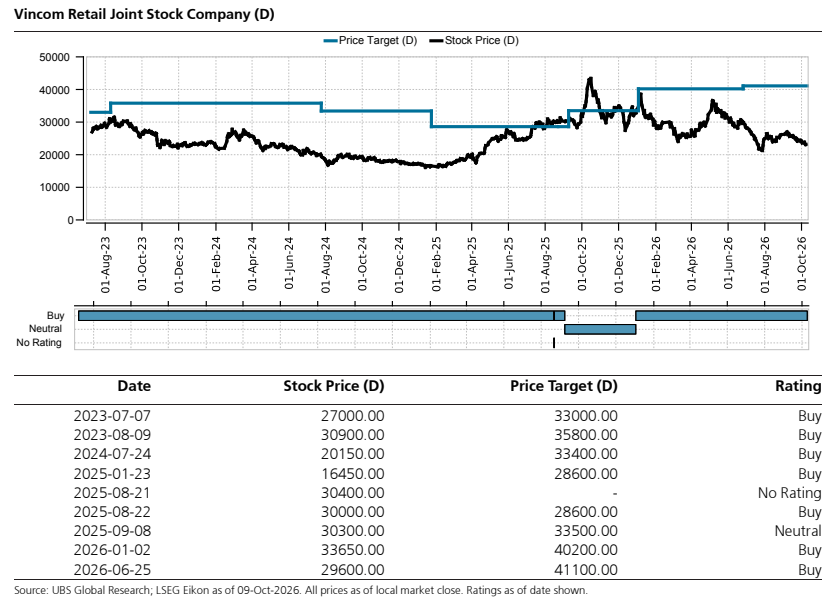
- Vincom Retail:首选标的
- Vinhomes:评级为Neutral,目标价80000
- Vinpearl JSC:评级为Neutral,目标价79000
关键图表
图1. Vincom Retail股份公司 (D)