国信证券 互联网&海外科技行业2026年9月投资策略:AI投入导致短期盈利承压,关注AI办公等相关应用进展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
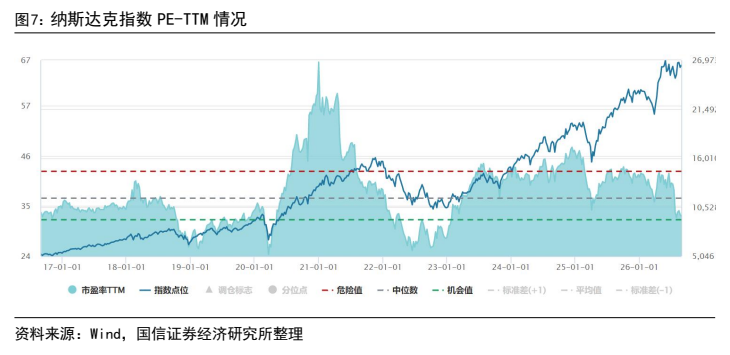
国信证券维持互联网行业“优于大市”评级。 行情层面,8月恒生科技指数单月下跌4.6%,同期纳斯达克互联网指数上涨8.9%;截至2026年8月30日,恒生科技指数PE-TTM为24.54x、处于成立以来45.11%分位点,纳斯达克指数PE-TTM为32.70x、处于近10年23.03%分位点。 AI方面模型密集发布,谷歌Gemini 3.7 Flash(支持100万Token上下文)、xAI Grok 4.6、DeepSeek V4-Pro正式版、智谱GLM-5.3系列、MiniMax H3、腾讯混元Hy4 preview、阿里Qwen3.8-Max及字节“豆包工作”Agent产品相继落地,OpenAI与博通合作的自研推理芯片Jalapeño部分指标优于英伟达GB300。 行业层面,8月游戏版号发放215款创常态化以来单月新高,7月支付机构备付金25986.68亿元、同比增长约7%。 投资策略上,报告认为港股互联网巨头仍处于加大资本开支布局AI的阶段,腾讯阿里当季度自由现金流已转负,AI投入期预计至少持续到明年,巨头年内EPS仍承压,因此板块内优先推荐年内EPS预计有明显修复的美团,并建议重点关注腾讯阿里等AI应用产品落地的渗透情况。 风险包括政策风险、短视频竞争格局恶化及宏观经济下行导致广告大盘增速不及预期等。
主要观点
- 8月行情分化:恒生科技指数单月下跌4.6%,纳斯达克互联网指数单月上涨8.9%
- 港股方面金蝶国际、阅文集团、阿里巴巴为当月表现前三,单月分别上涨7.4%、下跌0.7%、下跌2.6%,相对恒生科技指数为12.1pct、3.9pct、2.0pct
- 美股方面SEA、微软、BOSS直聘为当月表现前三,单月涨幅11.8%、10.7%、9.3%,相对纳斯达克指数为7.8pct、6.7pct、5.3pct
- 估值走势分化:恒生科技指数PE-TTM为24.54x、处于成立以来45.11%分位点且较上月上升;纳斯达克指数PE-TTM为32.70x、处于近10年23.03%分位点且较上月下降
- 8月AI模型密集发布:谷歌Gemini 3.7 Flash、OpenAI GPT-5.6优化、xAI Grok 4.6、DeepSeek V4-Pro正式版、智谱GLM-5.3系列开源、MiniMax H3、腾讯混元Hy4 preview、阿里Qwen3.8-Max、字节“豆包工作”Agent相继落地
- OpenAI自研芯片进展:与博通合作的推理芯片Jalapeño公布首份基准,部分指标优于英伟达GB300,显示吞吐量和能效优势
- 游戏供给放量:8月版号发放215款(国产209个、进口6个)创单月历史新高,2026年过审版号已达1362款;超70家中国厂商亮相科隆游戏展创参展规模纪录,游戏AI成为开发者大会核心热点
- 金融科技:7月支付机构备付金25986.68亿元,环比增长2.2%、同比增长约7%,连续多月稳定在2.5万亿元以上,反映支付交易规模维持高位
- 短视频监管双线推进:团播乱象整治累计处置违规直播间7200余个、违规账号2200余个、发布治理公告17期;内容标注方面已清理违规短视频24.1万余条、处置账号2.1万余个、纠正补标127.5万余次
- 电商与本地生活动态密集:抖音生活服务2026年上半年交易额同比增长超50%并上调全年目标,抖省省日活突破1500万;拼多多上线“最快明天达”正面切入即时零售;美团小象超市深圳开出华南首家线下店(经营面积超3000平方米);京东物流发布“超脑”大模型3.0
- 政策端强化AI布局:工信部部署“十五五”人工智能发展重点,上海印发战略性新兴产业“十五五”规划,北京亦庄发布全国首个AI4Chip专项政策(2026-2028年)
- 核心投资结论:巨头中报显示仍处加大资本开支布局AI阶段,腾讯阿里当季度自由现金流已转负,AI投入期预计至少持续到明年,巨头年内EPS承压,板块内优先推荐年内EPS预计有明显修复的美团
论述逻辑
- 起点:8月两地行情分化,恒生科技指数下跌4.6%而纳斯达克互联网指数上涨8.9%,估值上恒生科技PE-TTM 24.54x较上月上升、纳斯达克32.70x较上月下降
- 事件驱动:港股互联网上月发布中报,整体财报显示巨头仍处于加大资本开支布局AI的阶段
- 财务推演:腾讯阿里当季度自由现金流已转负,AI投入期预计至少持续到明年,因此巨头年内仍处于EPS承压阶段
- 配置结论:板块内优先推荐年内EPS预计有明显修复的美团;同时8月模型密集发布(Gemini 3.7 Flash、Grok 4.6、V4-Pro、GLM-5.3、豆包工作等)指向AI应用加速落地,建议重点关注腾讯阿里等AI应用产品落地的渗透情况
关键展望
- AI投入期预计至少持续到明年,互联网巨头年内EPS仍处于承压阶段
- 后续验证点:腾讯阿里等AI应用产品落地的渗透情况
- 谷歌Gemini 3.7 Flash输入/输出定价较前代大幅下调,促销持续至年底
- OpenAI拟于11月12日终止向Cursor提供模型
- 北京亦庄AI4Chip行动计划(2026-2028年):力争到2028年培育3-5家具有国际影响力的生态型领军企业、打造10个以上具备行业推广能力的标杆应用
- 风险提示:政策风险、短视频行业竞争格局恶化、宏观经济下行导致广告大盘增速不及预期、游戏公司新产品不能如期上线或表现不及预期
推荐标的
- 行业评级:互联网行业“优于大市”维持
- 美团-W(3690.HK):板块内优先推荐,理由为年内EPS预计有明显修复;盈利预测显示2025E/2026E EPS为-1.51/3.15,对应PE为-51/24
- 腾讯控股(0700.HK):优于大市,建议重点关注其AI应用产品落地渗透情况;2025E/2026E EPS为28.867/30.405,对应PE为15/15
- 阿里巴巴-SW(9988.HK):优于大市,关注AI应用落地渗透;2025E/2026E EPS为3.9/5.3,对应PE为28/21
- 其他覆盖标的均给予优于大市评级:京东集团-SW(9618.HK,2026E PE 7)、拼多多(PDD.O,2026E PE 7)、网易-S(9999.HK,2026E PE 14)、快手-W(1024.HK,2026E PE 7)
关键图表
图1. 恒生科技指数 VS 纳斯达克互联网指数月度涨跌幅
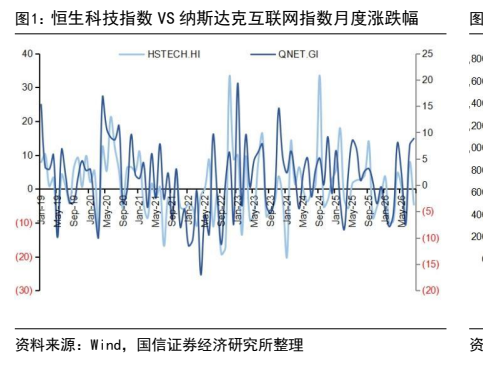
图2. 恒生科技指数 VS 纳斯达克互联网指数月度走势
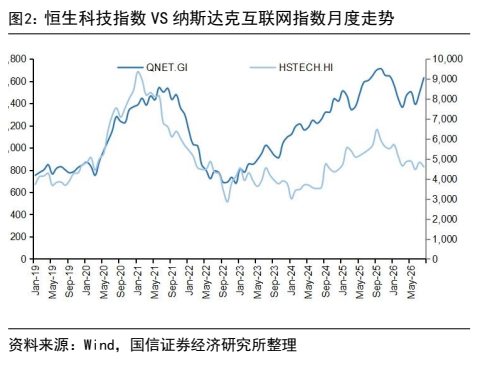
图3. 8 月互联网板块部分公司表现
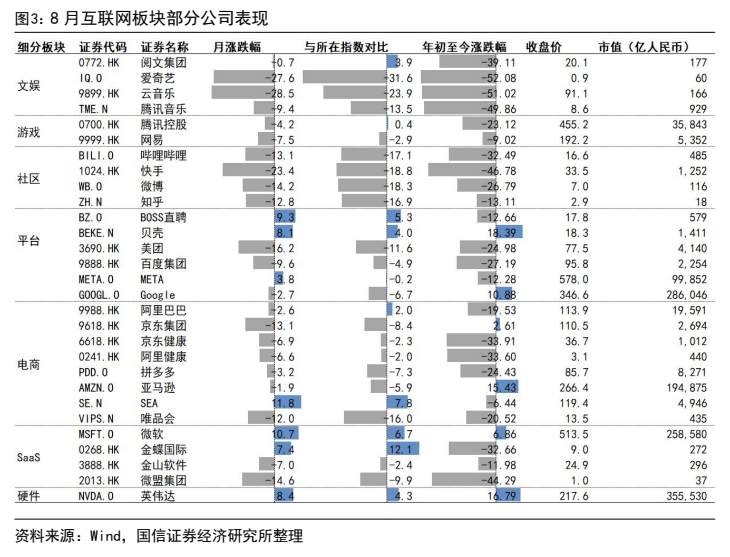
图4. 2026 年 8 月互联网板块股价下跌的股票(%)
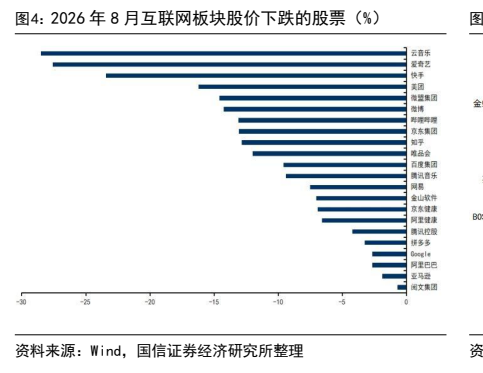
图5. 2026 年 8 月互联网板块涨幅的股票(%)
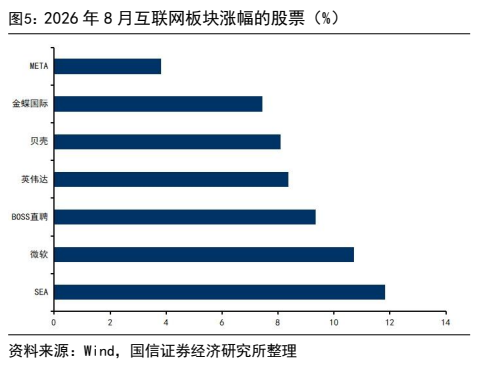
图6. 恒生科技指数 PE-TTM 情况
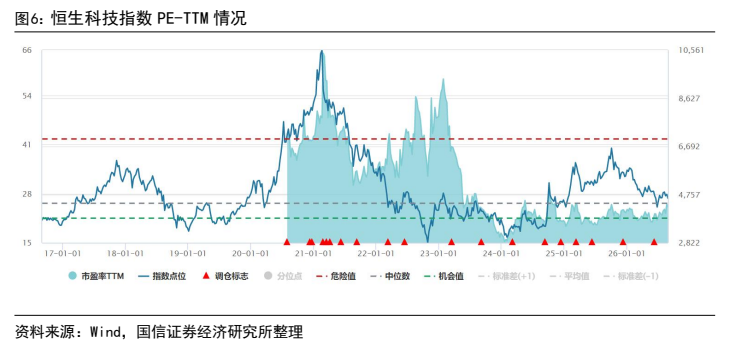
图7. 纳斯达克指数 PE-TTM 情况