高盛 策略浓缩咖啡:美股敞口(GSSTAMER)对欧元兑美元最为敏感
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
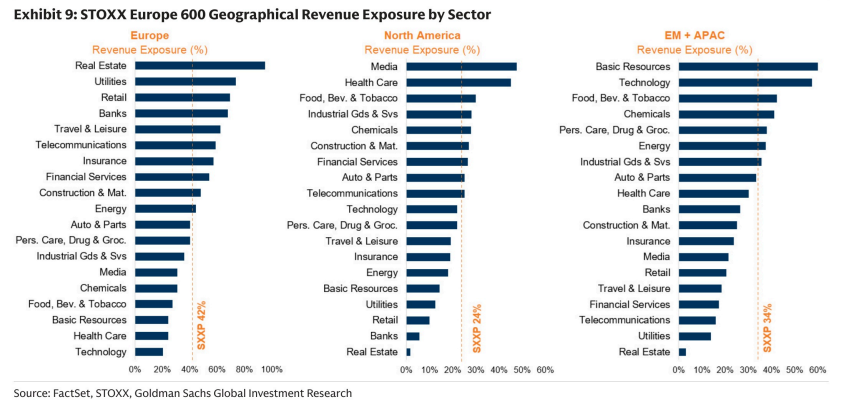
高盛策略团队在本期报告指出一个反直觉的实证规律:尽管欧洲企业外币收入占比很高,欧洲股票表现却与EUR/USD呈显著且稳定的正相关,与Topix和日元的方向恰好相反,原因是欧元本质上是risk-on货币,其走弱往往对应增长担忧或欧洲风险上升。 近期欧元走弱正是美国货币政策更鹰派与欧洲主权风险扩散(法国和意大利利差异常走阔)共同作用的结果,高盛外汇团队认为利差变动已触及欧元出现更大幅度波动的门槛。 长期来看美元强势伴随美股跑赢、标普500近期创历史新高,而欧洲要持续跑赢则需EUR/USD升值或至少持稳;2025年初欧元强劲时欧洲股票曾跑赢美股并录得外资与内资的强劲流入。 盈利端,欧洲货币每下跌10%历史上约增厚STOXX 600 EPS 2-3%,但本次欧元跌幅温和(远小于2021/22年约20%的贬值),预计EPS影响仅约1%,相对下半年共识预期的22%同比增长影响很小。 STOXX 600仅42%收入来自欧洲本土,约四分之一来自北美、约20%来自亚太,美国是欧洲大盘股最大的单一国家敞口、超过德国和法国合计。 对EUR/USD最敏感的是美国敞口篮子GSSTAMER(55%收入来自美国,为SXXP平均的两倍多),该篮子偏防御且近年跑输、目前仅对整体市场小幅溢价,远低于2011-12主权危机时25%的P/E溢价;欧元走弱时通常跑输的则是国内敞口篮子GSSTDOME和小盘股。
主要观点
- 欧洲股票与EUR/USD呈显著正相关,与'欧元下跌利好外币收入'的直觉相反,也与Topix/日元的方向相反,部分因为欧元更偏risk-on货币,其下跌往往对应增长担忧或欧洲风险上升
- 本轮欧元走弱的驱动因素是美国货币政策更鹰派,以及近期欧洲主权风险从个体性转向全面性扩散
- 高盛外汇策略团队认为,利差变动的规模加上法国和意大利的异常走阔,已触及欧元出现更大幅度波动的门槛
- 长期而言美股在美元强势时表现最好,近期标普500再创新高延续了这一规律
- 欧洲要持续跑赢(尤其固定汇率口径)需要EUR/USD升值或至少持稳;许多美国投资者不对海外股票进行汇率对冲,欧元走弱常伴随欧洲股票跑输和外资兴趣减退;2025年初欧元强劲时曾出现欧洲跑赢美股及强劲资金流入
- STOXX 600仅42%收入来自欧洲本土,约四分之一来自北美、约20%来自亚太;作为单一国家,美国是欧洲大盘股最大敞口,超过德国和法国销售收入敞口之和
- 历史上欧洲货币每下跌10%约增厚STOXX 600 EPS 2-3%;但本次EUR/USD跌幅远小于2021/22年约20%的贬值,预计对EPS的总体影响仅约1%,相对下半年共识预期的22%同比增长影响很小
- 美股敞口篮子GSSTAMER对EUR/USD最敏感:55%收入来自美国,是SXXP平均的两倍多,美元升值时表现好;机制并非出口成本竞争力,而是在美业务和以美元计的收入在美元走强时价值更高
- GSSTAMER成分股偏防御,医疗保健、媒体和食品饮料烟草权重较高;该篮子近年跑输、目前仅对整体市场小幅溢价,与2011-12主权危机时对欧洲市场25%的P/E溢价形成对比
- 欧元走弱时的跑输者应是内需型股票GSSTDOME和小盘股,这更多是欧元走弱的原因(增长担忧或风险)所致
论述逻辑
- 直觉上欧元下跌应利好欧洲股票(外币收入折算收益)→ 但实证显示欧洲股市与EUR/USD显著正相关,因为欧元是risk-on货币、走弱往往伴随增长担忧或欧洲风险上升 → 当前欧元走弱由美国货币政策更鹰派和法意主权利差全面扩散推动,且外汇团队认为利差变动已触及欧元更大波动的门槛
- 长期规律:美元强势伴随美股跑赢(标普500创新高)→ 欧洲要持续跑赢需EUR/USD升值或持稳,弱欧元常伴随欧洲跑输和外资兴趣减退 → 盈利端欧元下跌虽有帮助(历史10%贬值≈2-3% EPS增厚),但本次跌幅温和、预计影响仅约1%,远小于下半年共识22%的EPS增速
- 结论:对EUR/USD最敏感的是美国敞口篮子GSSTAMER(55%美国收入、美元升值受益、偏防御、估值溢价收窄)→ 欧元走弱时的受损方是内需敞口GSSTDOME和小盘股,其跑输主要由欧元走弱背后的增长担忧和风险驱动
关键展望
- 高盛外汇策略认为,利差变动的规模加上从个体性向全面性价格行为的升级,已触及欧元出现更大幅度波动的门槛
- 欧洲股票要持续跑赢(尤其固定汇率口径),EUR/USD可能需要升值或至少持稳
- 预计欧元走弱对STOXX 600 EPS的总体影响仅约1%,相对于下半年共识预期的22%同比EPS增长而言很小
- 报告未给出指数或篮子的目标点位、评级或量化预测区间
推荐标的
- GSSTAMER(美国敞口篮子):报告未给评级或目标价,但指出该篮子55%收入来自美国、为SXXP平均两倍多,是EUR/USD最敏感的篮子,美元升值和美国经济相对强劲时的明显受益者,且偏防御(医疗保健、媒体、食品饮料烟草权重高)、近年跑输后目前仅小幅溢价
- GSSTDOME(国内敞口篮子)与小盘股:报告未给评级,但指出欧元走弱时它们通常跑输,主因是欧元走弱背后的增长担忧和风险
关键图表
图1. 美元走强历来与美股跑赢相伴出现
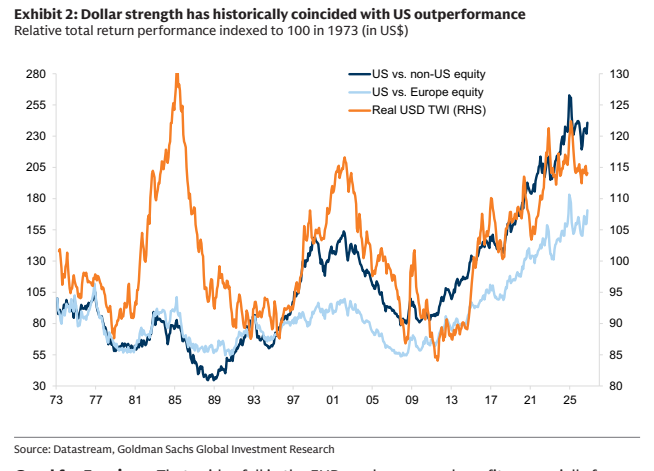
图2. SXXP对北美的敞口较高
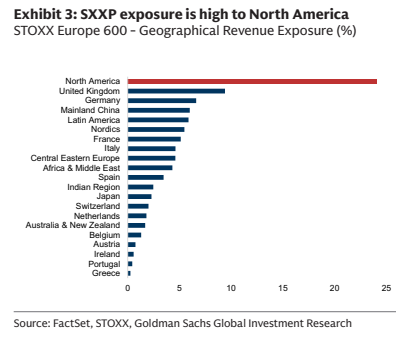
图3. 欧元走弱通常为STOXX 600每股收益带来2-3%的提升
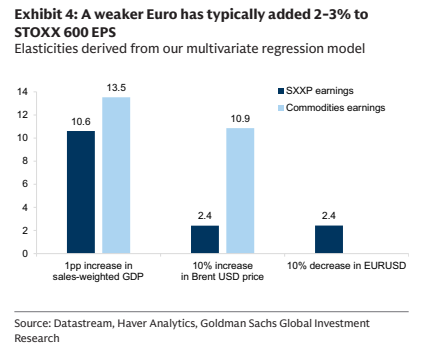
图4. 在其他条件不变的情况下,美元走强利好拥有美国敞口的欧洲公司
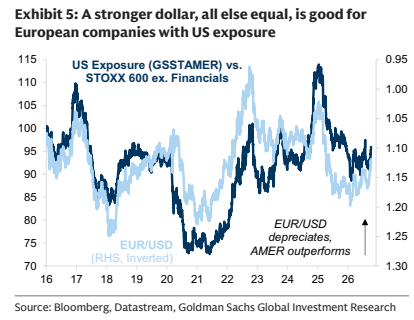
图5. 拥有美国敞口的欧洲公司
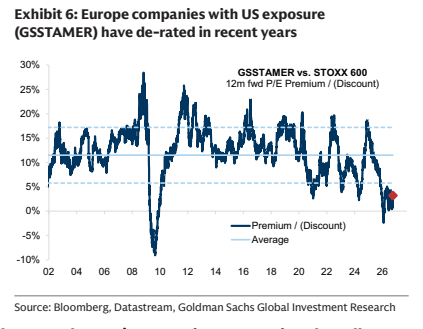
图6. 小盘股和周期性股票对汇率最为敏感
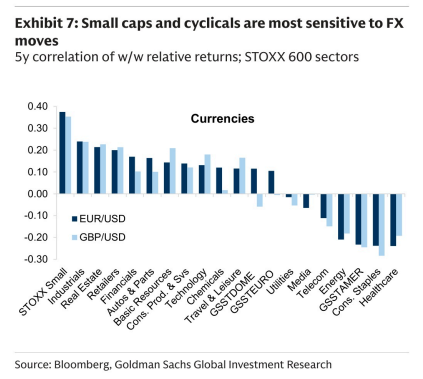
图7. 欧元走弱时小盘股往往跑输大盘
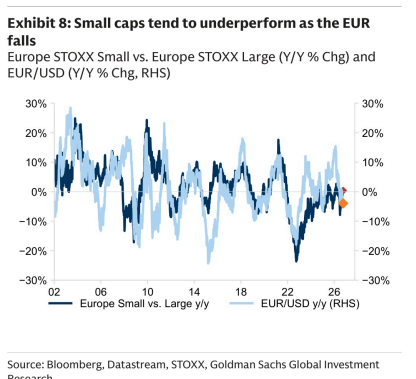
图8. STOXX Europe 600按行业的地区收入敞口