摩根士丹利美国利率策略:股票融资暗示季度末动荡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利指出,股票融资活动将在季度末引发美国利率市场的剧烈波动。报告认为,养老金再平衡、股票回购和衍生品到期等因素将导致大量资金流动,从而推高短期利率并加剧市场波动。具体而言,6月30日季度末前,预计将有约500亿美元的股票相关资金流入国债市场,同时外汇对冲需求也将增加。这些动态可能使联邦基金利率和回购利率出现显著偏离。
主要观点
- 股票融资活动是季度末利率波动的主要驱动因素,养老金再平衡预计将带来约300亿美元的国债买入。
- 股票回购活动在季度末加速,企业通过发行商业票据融资,推高短期利率。
- 衍生品到期(如期货和期权)将导致额外的资金流动,估计规模为200亿美元。
- 外汇对冲需求上升,特别是欧元/美元和日元/美元,将增加对短期国债的需求。
- 联邦基金利率可能从当前水平上升5-10个基点,回购利率可能出现暂时性飙升。
- 市场流动性在季度末趋于恶化,放大利率波动。
- 历史数据显示,过去四个季度末均出现类似模式,本次规模可能更大。
- 美联储的逆回购工具(RRP)余额下降,吸收流动性的能力减弱。
- 银行资产负债表约束限制了中介能力,加剧利率压力。
- 报告建议投资者提前管理短期融资风险。
论述逻辑
报告从股票融资活动出发,分析养老金再平衡、股票回购和衍生品到期如何产生大量资金需求。这些需求通过国债市场和回购市场传导,导致短期利率上升。同时,外汇对冲活动进一步增加对短期国债的买盘。由于美联储RRP余额下降和银行中介能力受限,市场吸收这些流动性的能力减弱,从而放大利率波动。最终,这些因素共同导致季度末利率市场动荡。
关键展望
报告未明确给出未来验证点或时间窗口,但指出季度末(6月30日)前后利率波动将加剧。风险包括流动性冲击和利率偏离预期。
推荐标的
报告未明确给出推荐标的。
关键图表
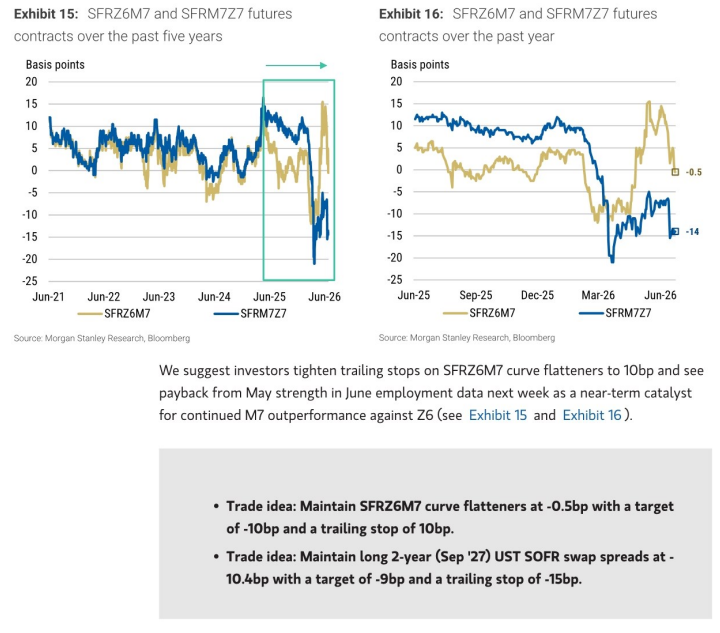
图1. 双边DVP、SOFR、TGCR在美联储储备金/商业银行总存款中的表现
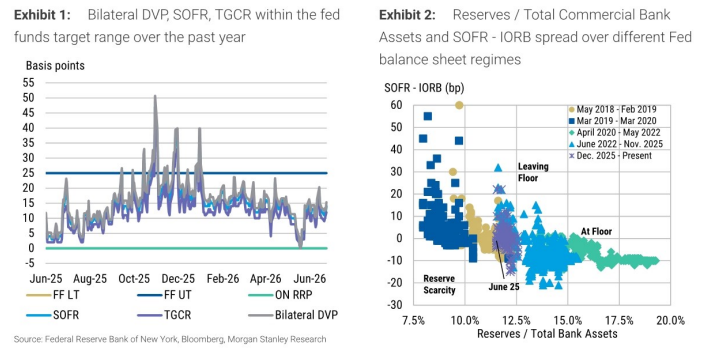
图2. 2026年7月1个月AXW期货合约与前端1个月AXW期货合约
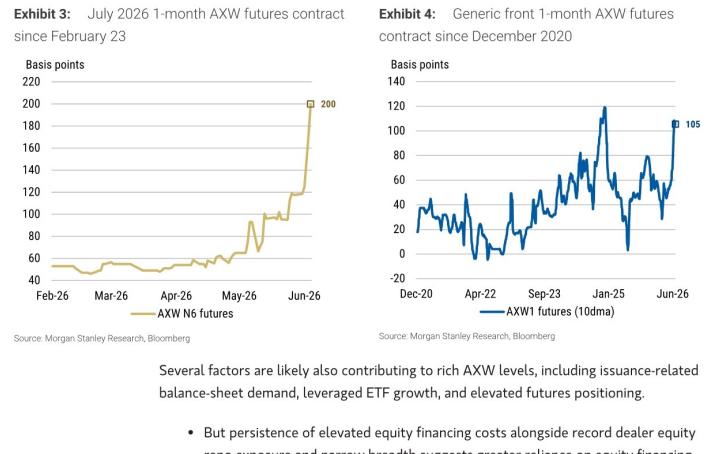
图3. 第三个月AXW期货合约
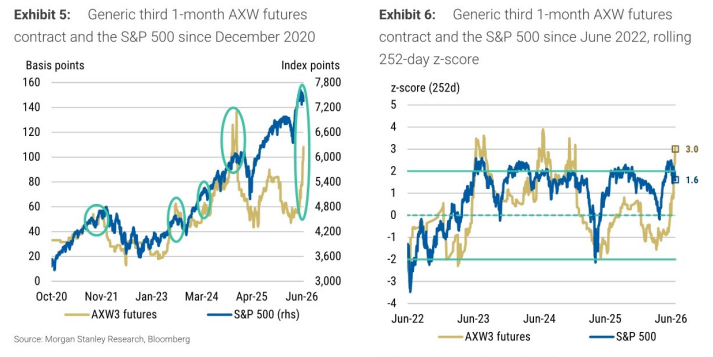
图4. SFRZ6M7和SFRM7Z7期货
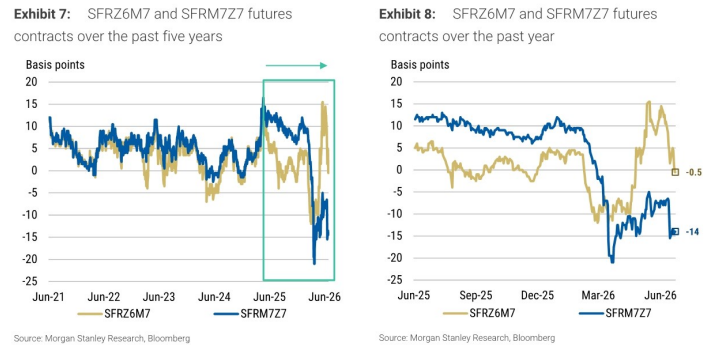
图5. 摩根士丹利代理有效联邦基金利率
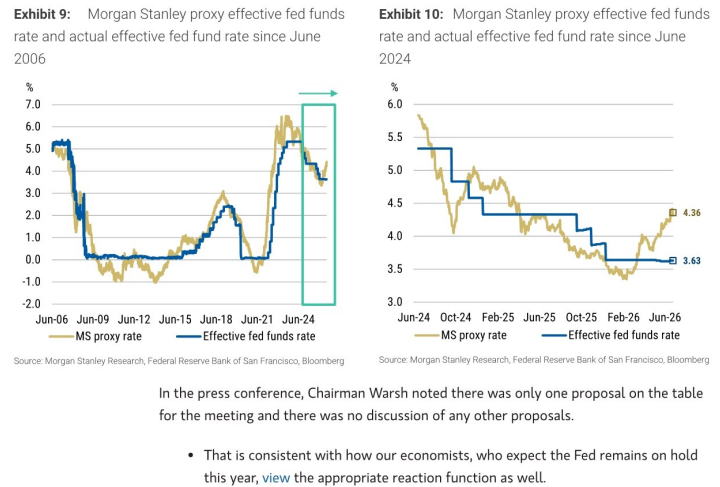
图6. 1年期远期1年期美元CPI互换利率
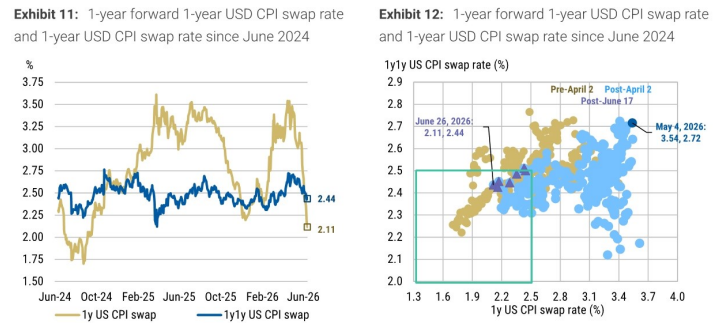
图7. 2年期和5年期美国CPI通胀互换
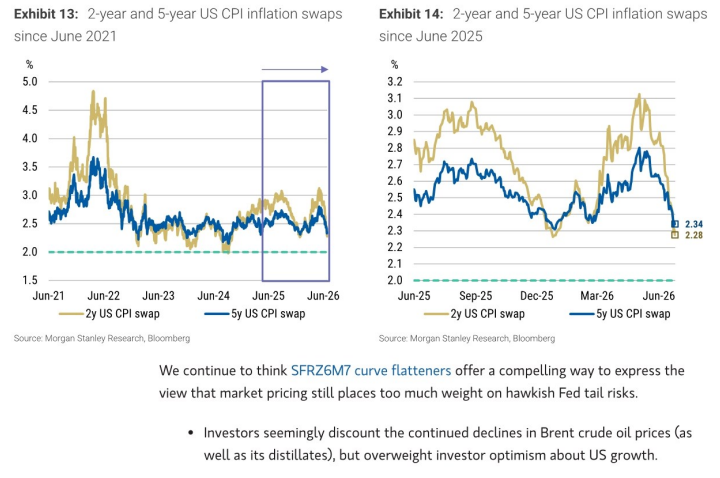
图8. SFRZ6M7和SFRM727期货