刘越男 许樱之 公司研究 首次覆盖 传智教育(003032):深度报告:AI人才培训第一股,底部反转空间大
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
传智教育作为国内AI人才培训龙头,在行业供给加速出清及竞争格局优化的背景下,有望凭借课程研发与教学交付等综合优势充分受益于AI产业红利。 2026年上半年AI行业新发职位同比增长21.08%,且麦肯锡预计2030年中国AI人才缺口将达400万,需求端持续旺盛;与此同时,达内剥离成人培训业务,传统头部供给加速出清。 公司高度重视教研,2024年研发费用率达20.4%,并已形成覆盖大模型、智能体等方向的AI课程矩阵。 截至2025年末,公司累计发布免费视频教程17万余节,并与2600余所高校建立教学合作,品牌影响力持续强化。 财务预测方面,公司预计2026至2029年营业收入分别为5.93/8.93/11.76/13.83亿元,2026年实现扭亏为盈,2026至2028年归母净利润分别为0.58/1.01/1.94亿元。 综合其行业地位与业绩修复弹性,国泰海通给予公司2026年60倍PE估值,目标价9.00元,首次覆盖给予“增持”评级。
主要观点
- 传智教育有望依托产品力与渠道实现业绩修复,首次覆盖给予“增持”评级。
- AI产业人才需求扩张与行业供给出清形成共振。
- 高研发投入支撑AI课程快速迭代,构筑教研壁垒。
- 公司C端多元获客与B端院校网络协同发力,内容影响力持续扩大。
- 自建学校、高校合作与产业背书沉淀专业信任。
- 预计公司2026至2029年营业收入分别达5.93/8.93/11.76/13.83亿元。
- 麦肯锡预计2030年中国AI人才缺口将达到400万人。
- 2025年公司主动收缩低效网点,短训业务交付效率显著提升。
论述逻辑
- AI产业高速扩张引发人才需求扩散与结构性错配,催生大量培训需求(证据:2026年上半年AI新发职位同比增长21.08%) → 传统头部供给加速出清(证据:达内剥离成人培训业务) → 公司凭借高研发投入(20.4%)与五位一体师训体系构筑教研护城河 → C端口碑及新媒体矩阵与B端2600余所高校网络协同发力 → 招生回暖驱动校区网络利用率与经营杠杆释放 → 最终促成公司财务指标触底反弹与业绩加速修复。
关键展望
- 公司预计2026年实现扭亏为盈,2026—2028年归母净利润分别为0.58/1.01/1.94亿元。
- 预计2026—2029年短期培训收入分别为3.80、6.50、9.00和10.80亿元。
- 国泰海通给予传智教育“增持”评级,目标价9.00元。
推荐标的
- 传智教育(003032),首次覆盖给予“增持”评级,目标价9.00元。
关键图表
图1. 传智教育旗下业务板块
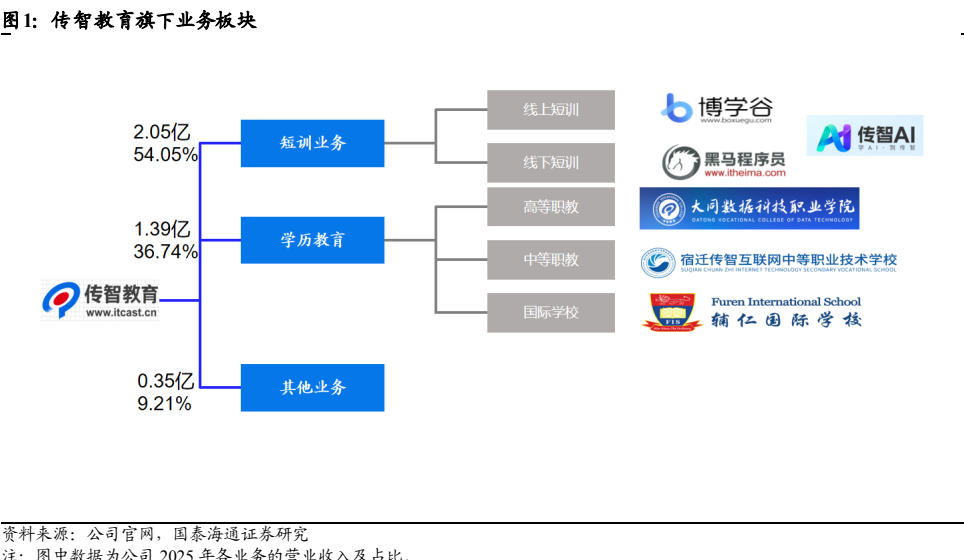
图2. 图表
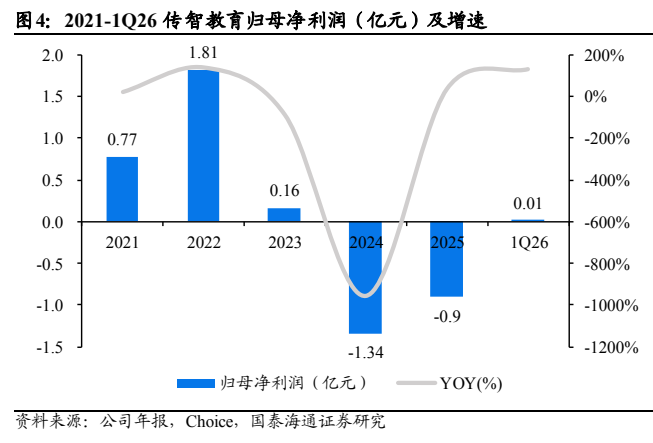
图3. 图表
图4. 公司主要课程对应岗位平均月薪
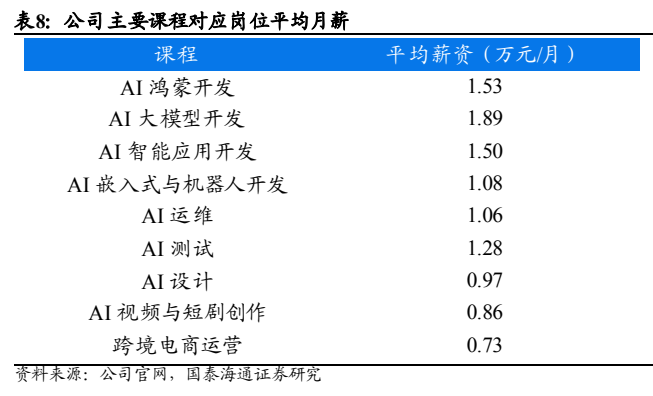
图5. 传教源
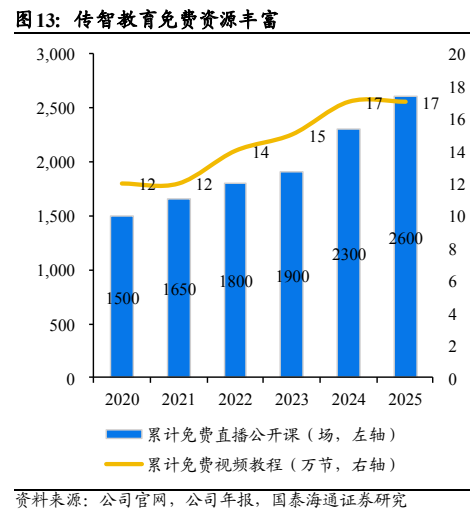
图6. 公司的获客逻辑
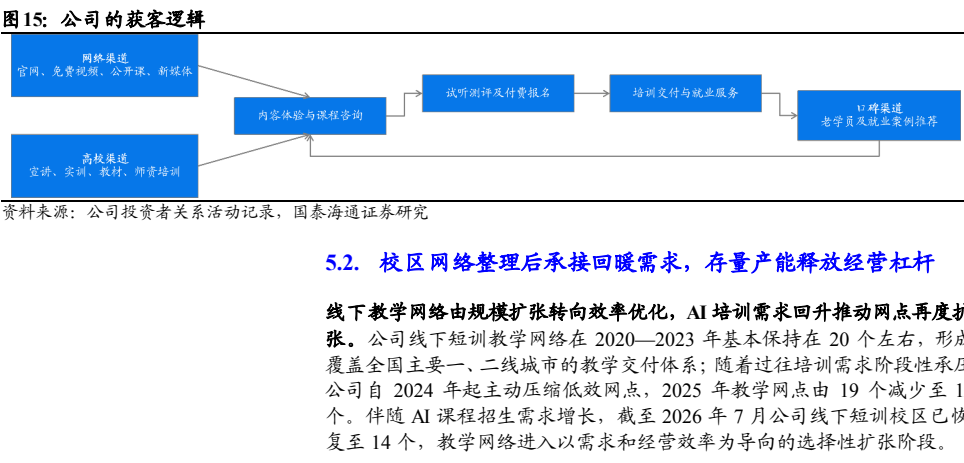
图7. 传教市(至20267月)
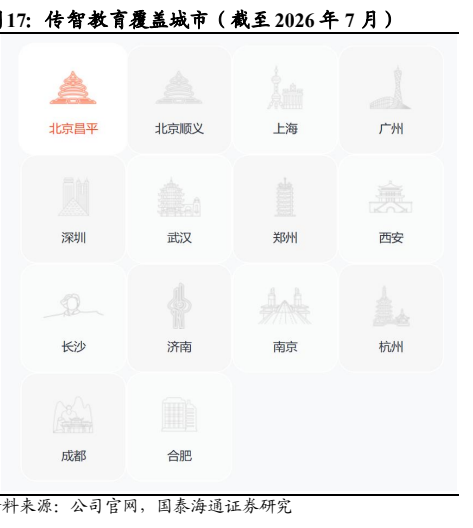
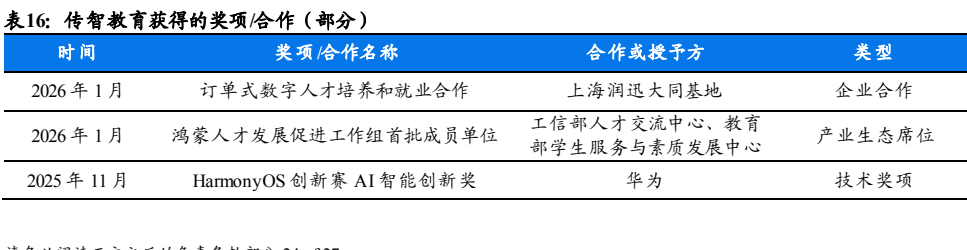
图8. 传智教育获得的奖项/合作(部分)