社会服务行业黄金周点评暨10月投资策略 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年国庆假期国内出行总量在高基数下保持韧性并符合预期,10月1日至7日跨区域人员流动达21.42亿人次,较2025年8天假期日均增长0.6%,其中铁路表现显著优于民航与自驾。 出入境客流同比提速6.7%,且长线错峰游特征显著,削弱了高峰期的提价弹性。 细分行业延续“量增价弱”与结构分化:海南离岛免税日均销售额微增3.51%但客单价下滑9.50%,全国酒店日均RevPAR同比微降3.3%,景区表现受天气和限流分化,本地核心商圈消费展现较强韧性。 当前假期旺季数据尚不足以推动板块信心趋势性改善,国信证券维持行业“优于大市”投资评级,建议在低位优选基本面兑现及市占率提升的质优龙头。
主要观点
- 国庆跨区域人员流动在高基数下实现微增,出行方式结构分化显著,铁路表现优于航空与自驾。
- 燃油附加费提升叠加南方多雨天气扰动,对民航假期客流需求造成直接抑制。
- 出入境客流增速较五一假期明显提速并超越官方预期,长线出境游占比显著提升。
- 假期拼假拉长行程致使错峰出行特征突出,高峰期订单峰值倍数回落并制约提价弹性。
- 海南离岛免税呈现“量增价减”特征,日均销售温和增长,但高客单手机品类拖累人均客单价下滑。
- 全国酒店RevPAR同比小幅回落,各线级与档次承压,但一线城市展现更强的抗跌韧性。
- 景区客流与营收受降雨及限流扰动分化,具备新产品与高端游轮属性的供给相对具备支撑。
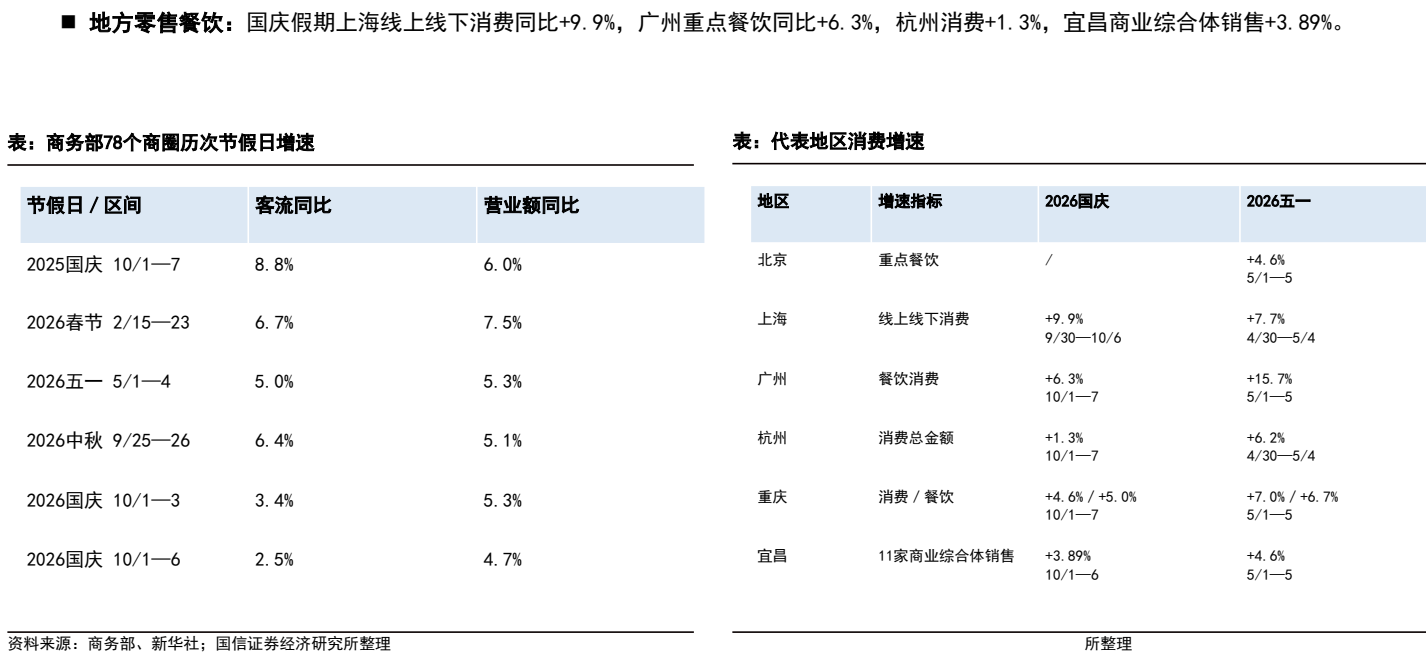
- 本地核心商圈客流与营业额平稳增长,重点城市餐饮零售消费维持韧性。
论述逻辑
- 从假期出行高基数下平稳微增(跨区域人次日均+0.6%)及长线错峰拉长行程的实际数据出发,论证了需求总量的韧性并未带来高峰提价溢价;进而结合免税客单价下滑9.50%、酒店RevPAR下降3.3%以及景区受天气限流分化等结构性数据,推导出行业当前延续“量增价弱”态势且景气拐点仍待验证;最终在估值低位与政策稳增长预期下,得出优选基本面兑现及市占率提升龙头的投资策略结论。
关键展望
- 行业景气度趋势性修复仍待进一步验证,假期旺季数据尚不足以全面提振板块信心。
- 稳地产政策的持续推进有望为长期居民消费信心及意愿修复创造条件。
- 需持续关注需求端、政策预期、竞争格局、天气与油价扰动等下行风险。
推荐标的
- 维持社会服务行业“优于大市”投资评级,短期推荐组合涵盖小菜园、古茗、三峡旅游、学大教育、华住集团-S、行动教育、东方甄选、新东方-S、亚朵、百胜中国、美团-W、携程集团-S、中国中免、海底捞、长白山等。
- 重点覆盖公司中给予中国中免(601888.SH)“优于大市”评级,2026年预测EPS为2.5元,对应PE为21倍。
- 重点覆盖公司中给予华住集团-S(1179.HK)“优于大市”评级,2026年预测EPS为1.9元,对应PE为15倍。
- 重点覆盖公司中给予亚朵(ATAT.O)“优于大市”评级,2026年预测EPS为15.8元,对应PE为14倍。
- 重点覆盖公司中给予美团-W(3690.HK)“优于大市”评级,2026年预测EPS为1.0元,对应PE为59倍。
- 重点覆盖公司中给予携程集团-S(9961.HK)“优于大市”评级,2026年预测EPS为24.3元,对应PE为10倍。
- 重点覆盖公司中给予海底捞(6862.HK)“优于大市”评级,2026年预测EPS为0.9元,对应PE为9倍。
- 重点覆盖公司中给予学大教育(000526.SZ)“优于大市”评级,2026年预测EPS为2.6元,对应PE为13倍。
关键图表
图1. 地 方 零售 餐饮 : 国庆 假期 上 海 线 上 线 下 消费 同比 +9. 9%, 广 州 重点 餐饮 同比 +6. 3%, 杭 州 消费 +1. 3%, 宜 昌 商业 综合 体 销 售 +3. 89%。