祝玉波 李梦荷 公司研究 首次覆盖 驭势科技(01511):细分封闭场景L4龙头,全场景布局打开空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
驭势科技(01511)是全球领先的封闭场景L4自动驾驶解决方案提供商,2025年在大中华区机场和厂区L4自动驾驶市场市占率分别达90.5%和31.7%,稳居行业首位。 公司通过“车脑”与“云脑”双轮驱动,凭借U-Drive通用技术底座及海量运营数据积累,构建了深厚的资质、技术与数据壁垒。 随着机场存量项目扩容及海外市场拓展,叠加厂区、港口等新场景的商业化落地,公司成长空间广阔。 财通证券预计2026-2028年营业收入分别为4.8亿元、7.4亿元、11.4亿元,首次覆盖给予“增持”评级。
主要观点
- 公司在机场及厂区封闭场景L4自动驾驶领域占据绝对龙头地位。
- 机场场景业务具备高进入壁垒,先发优势显著。
- 公司营收保持高速增长,毛利率处于高位。
- 软件解决方案已成为公司第一大毛利来源。
- 公司积极推进全球化战略,海外市场潜力巨大。
- 公司经营费用率呈显著下行趋势,盈利能力持续修复。
论述逻辑
- 公司通过十年深耕机场场景建立技术与资质壁垒 -> 依托U-Drive通用平台实现多场景(厂区、港口、矿区)复制 -> 凭借标杆项目(香港国际机场等)示范效应加速海外扩张 -> 软件解决方案高毛利业务占比提升带动整体盈利能力改善 -> 最终实现从单一场景龙头向全场景自动驾驶平台型企业的跨越。
关键展望
- 预计2026-2028年营业收入分别为4.8亿元、7.4亿元、11.4亿元。
- 预计2026-2028年归母净利润分别为-2.13亿元、-1.75亿元、-0.17亿元。
- 未来三年将进一步拓展海外研发与业务中心。
推荐标的
- 驭势科技(01511):首次覆盖,给予“增持”评级。
关键图表
图1. 表2. 公司已合作香港国际机场、新加坡樟宜机场、卡塔尔哈马德国际机场
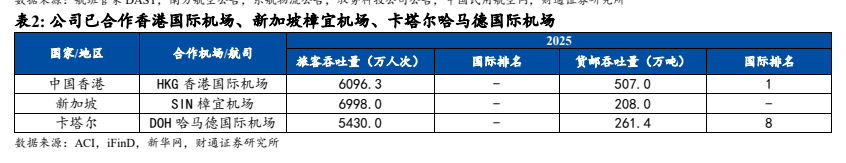
图2. 车辆解决方案、软件解决方案为公司主要收入来源,车辆收入主要来自机场场景
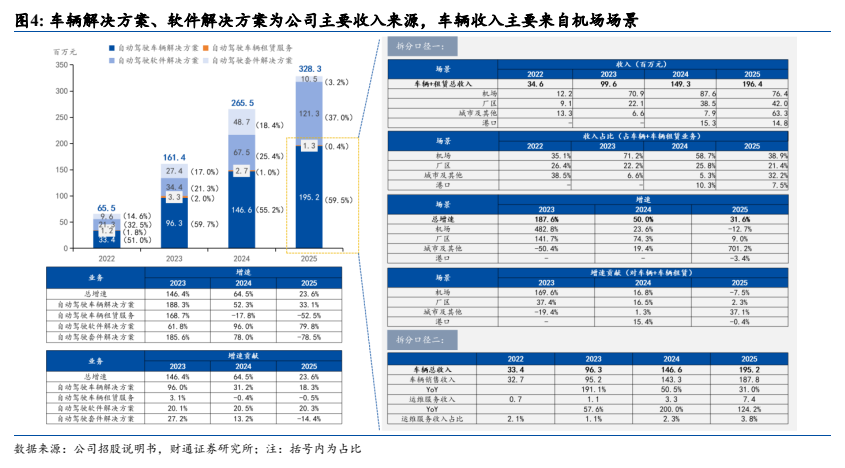
图3. 表10. 公司是国内目前唯一大规模商业化的机场L4无人驾驶企业
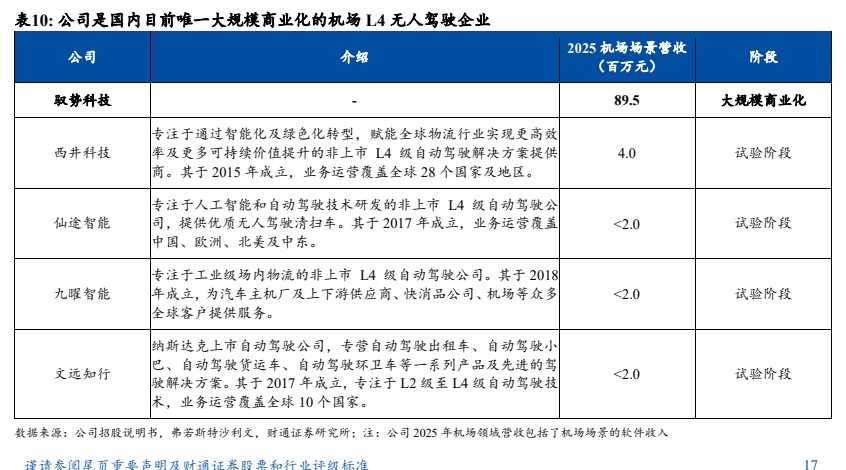
图4. 表14. 机场场景具有较高的进入壁垒,公司已构筑竞争优势
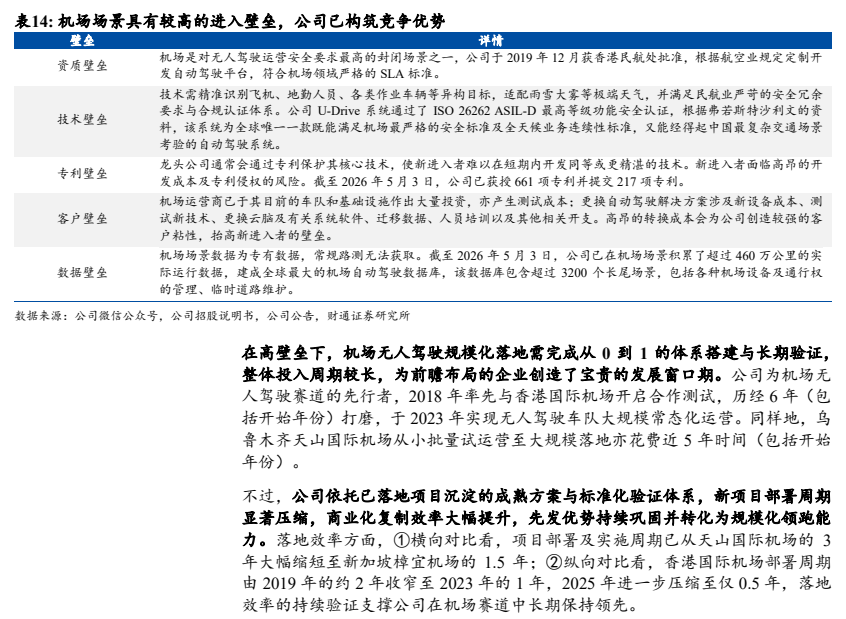
图5. 全球港口自动驾驶商用车解决方案市场规模
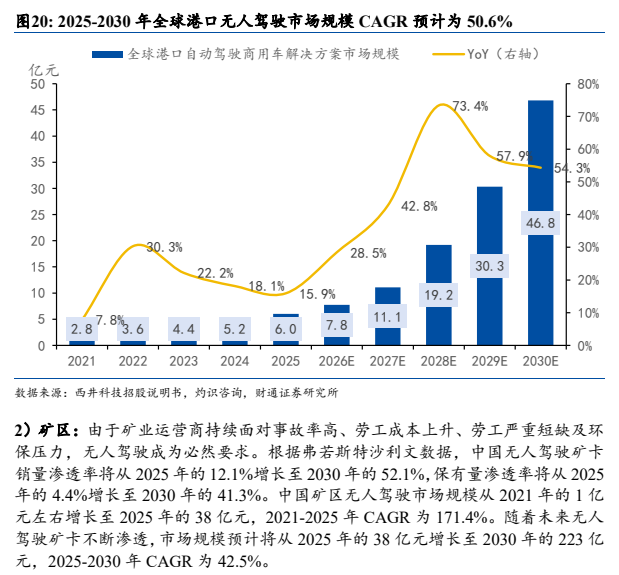
图6. 单车成本与毛利率
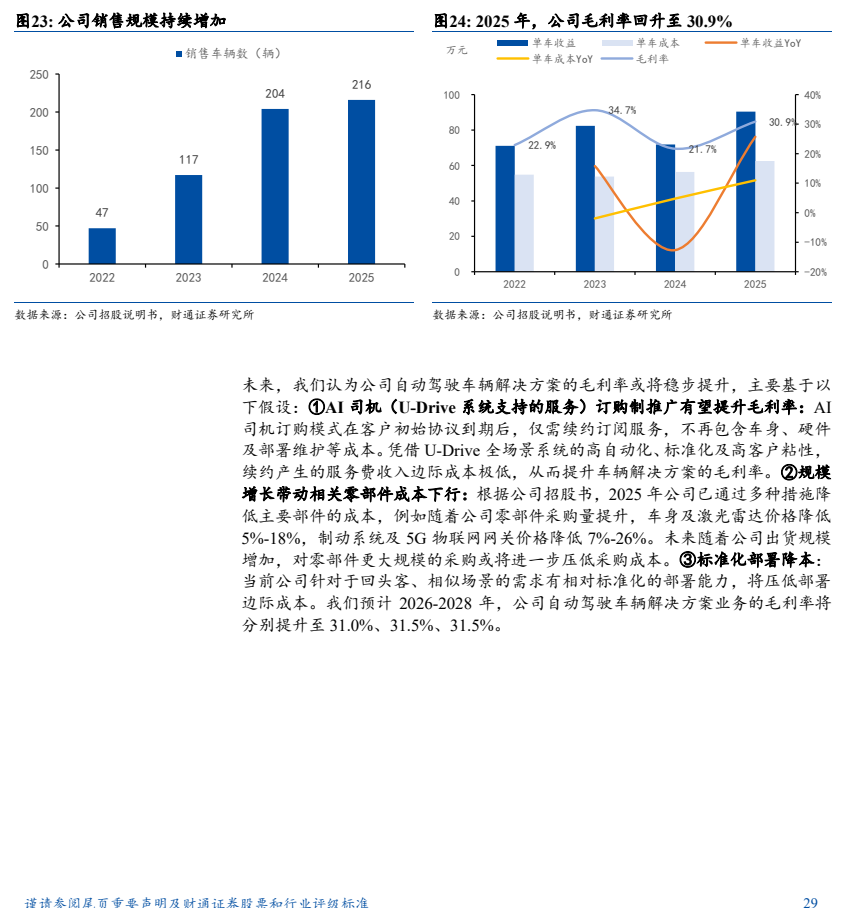
图7. 我们预计软件解决方案业务毛利率或将保持高位平稳
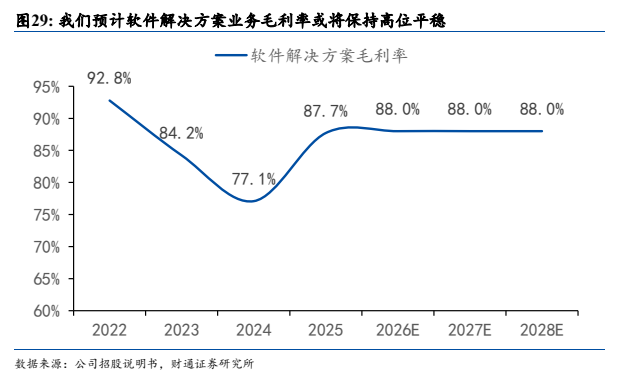
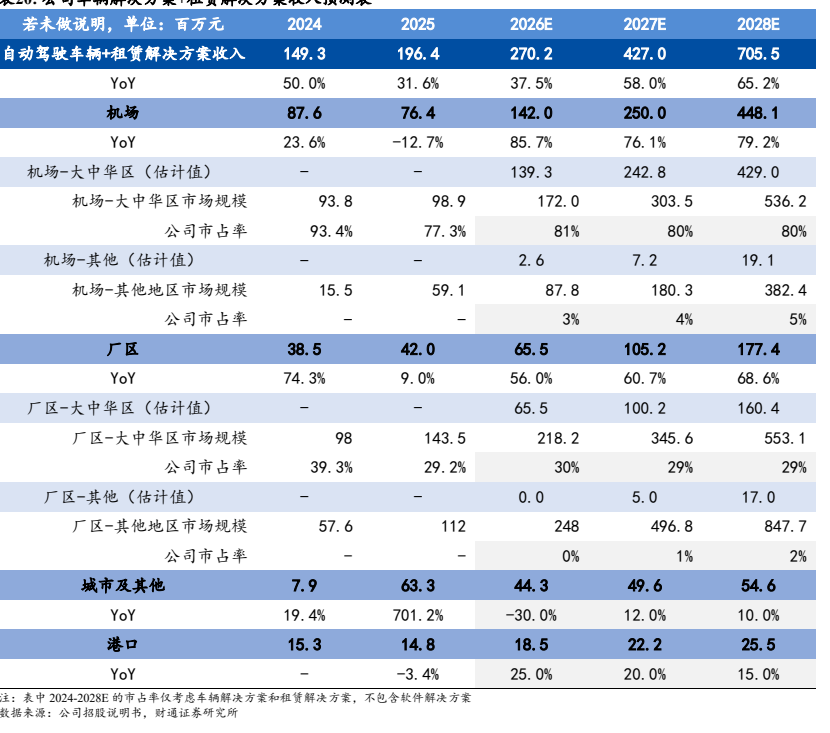
图8. 未做说明,单位:百万元