申万宏源 非银金融行业周报:监管明确险资港股通ETF投资口径,险资境外投资再迎扩容
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
非银金融行业周报覆盖2026/9/21-2026/9/27,行业评级为看好。 本周沪深300指数报收4,439.14、区间下跌1.51%,非银指数报收1,701.13、区间下跌0.95%,申万证券II指数下跌1.01%、跑赢沪深300指数0.50pct,申万保险II指数下跌0.68%、跑赢沪深300指数0.84pct。 核心事件是监管明确险资港股通ETF投资口径:按照监管规定可投资港股通股票的保险机构可以投资港股通ETF,自9月20日起实施,低利率环境下险资境外投资再迎扩容——截至2025年末险资境外投资规模yoy+9145亿元至2.25万亿元、占总资产比重yoy+1.7pct至5.4%,127家保险机构港股通投资余额1.61万亿元、同比大增112%。 同期标普将中国券商锚定评级由bb上调至bb+,广发证券/广发控股香港获评级上调,中信证券等多家券商展望调整为正面。 数据面,截至2026年9月24日月度日均股票成交额为18,820.13亿元,截至9月23日两融余额为26,550.08亿元。 投资上,报告认为券商板块估值低位是中长期布局良机,推荐中信证券、广发证券、国泰海通、华泰证券、招商证券、中信建投,保险端进入9月后负债端基数压力消减、可边际乐观,持续推荐中国财险、中国太保、中国人寿(H)等,港股金融/多元金融推荐江苏金租、香港交易所、中银航空租赁等标的。
主要观点
- 市场回顾:本周(2026/9/21-2026/9/24)沪深300指数报收4,439.14、区间涨跌幅-1.51%,非银指数报收1,701.13、区间涨跌幅-0.95%,券商、保险、多元金融分别报收5,908.19、1,176.71与1,105.70,区间涨跌幅分别变化-1.01%、-0.68%和-1.69%。
- 监管明确险资港股通ETF投资口径:按照监管规定可投资港股通股票的保险机构可以投资港股通ETF,参照保险资金投资港股通股票的相关监管规定执行,自发布之日(9月20日)起实施,是对8月18日金融监管总局支持内地险资通过沪深港通投资香港ETF表述的具体落地。
- 险资境外投资规模持续扩容:截至2025年末险资境外投资规模yoy+9145亿元至2.25万亿元,占总资产比重yoy+1.7pct至5.4%;37家保险机构以外汇形式开展境外投资余额901.29亿美元、同比增长13.9%、增速创5年新高、财务收益率5%;共计127家保险机构开展港股通投资业务,期末投资余额1.61万亿元、同比大增112%、财务收益率11.9%。
- 低利率环境下监管持续放松险资境外投资限制:2026年6月“南向通”开闸,中国人寿、平安人寿、太保寿险、泰康人寿、太平人寿、人保寿险6家寿险公司首批获准开展“南向通”债券投资;截至6月末全市场193家合格境内机构投资者累计获批QDII额度达1761.69亿美元,1H26共有17家保险公司合计新增13.2亿美元QDII额度。
- 标普上调中国证券业及多家机构评级与展望:中国券商锚定评级由bb上调至bb+,宏观上关注中国科技实力进步与雄厚金融储备增强经济韧性,行业上关注监管框架日趋完备、头部机构整合趋势显现;广发证券/广发控股香港获评级上调(由“BBB/稳定/A-2”上调至“BBB+/稳定/A-2”),或利于公司债券融资运作;中信证券/中信证券国际、国泰海通/国泰海通金融控股/国泰君安国际/海通国际、中国银河/中国银河国际控股、东方证券展望由稳定调整为正面。
- 券商板块观点:在前期资金压制、7、8月高频经营数据环比回落等因素影响下,当前券商板块估值整体仍在低位,恰是中长期布局良机;在居民权益资产增配、人民币国际化、经济动能向新&结构向优背景下,头部机构在财富、国际、科创三大业务领域前瞻布局充分,推动ROE中枢上行已蓄势待发。
- 保险板块观点:高基数+新版报行合一+权益市场波动影响下,三季度业绩增速承压已成为共识,时间进入9月后负债端基数压力消减,叠加预计近期部分险企或兑现部分浮盈以平滑季度利润波动,可以边际乐观起来;保险法修订草案拓宽中小保险公司资本补充渠道、放松财险公司资本约束。
- 重点数据跟踪:截至2026年9月24日,月度日均股票成交额为18,820.13亿元;截至2026年9月23日,两融余额为26,550.08亿元;2026年9月(指代2026/9/1-2026/9/24)股权融资首发募资207.00亿元,再融资共完成407.96亿元。
- 个股公告:中国人寿拟作为有限合伙人与关联方共同设立基金,总认缴出资不超过60亿元、公司拟认缴不超过45亿元,重点投向人工智能、半导体领域优质未上市企业股权,经营期限6年;华鑫股份每股派发现金红利0.069元(含税)、合计派现7320.21万元;永安期货持股5%以上股东浙江东方(持股1.66亿股、占总股本11.47%)拟减持不超过总股本3%股份;南华期货拟向全资子公司增资1.5亿元、注册资本由6亿元增至7.5亿元。
- 监管与并购动态:国盛证券因经纪业务管控重大缺陷等被江西证监局拟警告并处合计29万元罚款、暂停新开证券账户3个月;湘财证券亦拟被警告并合计罚款29万元;湘财股份换股吸收合并大智慧尚未取得全部审批,拟将股东会决议及授权有效期自原届满日起延长12个月,尚需提交股东大会审议。
- 2026财资市场高峰会9月23日在香港举行,金管局总裁余伟文分享对香港债券市场发展的看法;高峰会专题讨论探讨三大课题:人民币国际化带来的机遇、财资市场的宏观经济展望、科技如何重塑财资市场运作。
论述逻辑
- 监管下发明确保险资金投资港股通ETF监管口径的函(9月20日实施)→ 落地8月18日金融监管总局支持表态 → 结合2026年6月“南向通”开闸(6家寿险首批获准)与1H26 17家险企新增13.2亿美元QDII额度 → 低利率环境下监管持续放松险资境外投资限制。
- 险资境外投资数据验证扩容趋势:截至2025年末境外投资规模2.25万亿元、占总资产5.4%,港股通投资余额1.61万亿元、同比大增112% → 险资境外资产配置持续提升。
- 标普将中国券商锚定评级由bb上调至bb+、广发证券获评级上调、多家头部券商展望转正面 → 印证监管框架日趋完备、头部机构行业整合趋势显现、行业积极向好。
- 券商板块估值低位+保险9月后负债端基数压力消减 → 得出券商是中长期布局良机、保险可边际乐观的结论 → 推荐券商、保险及港股金融/多元金融标的。
关键展望
- 险资港股通ETF监管口径自9月20日起实施,可投港股通股票的保险机构可参照投资港股通股票的相关监管规定投资港股通ETF,险资境外投资渠道进一步扩容。
- 三季度保险业绩增速承压已成共识,进入9月后负债端基数压力消减,预计近期部分险企或兑现部分浮盈以平滑季度利润波动。
- 永安期货股东浙江东方拟在2026年10月22日至12月31日通过集中竞价、大宗交易合计减持不超过公司总股本3%股份。
- 湘财股份换股吸收合并大智慧尚未取得全部审批,股东会决议及授权有效期拟延长12个月,尚需提交股东大会审议。
- 风险提示:保险端为政策推进不及预期、资本市场波动、长端利率下移、大灾影响超预期;券商端为经济下行、流动性收紧、券商间并购重组推进不及预期、部分券商存在因并购重组产生商誉或其他资产减值计提风险。
推荐标的
- 行业评级:看好。
- 券商:推荐当前被低估、国际业务资金实力进一步夯实的中信证券、广发证券、国泰海通、华泰证券、招商证券、中信建投;建议关注Beta弹性较高的同花顺、指南针、财富趋势。
- 保险:持续推荐中国财险、中国太保、中国人寿(H)、新华保险、中国平安、中国人保、阳光保险、中国太平。
- 港股金融/多元金融:推荐江苏金租、中银航空租赁、渤海租赁、中国船舶租赁、香港交易所、远东宏信、国银金租。
关键图表
图1. 非银指数&沪深 300 指数
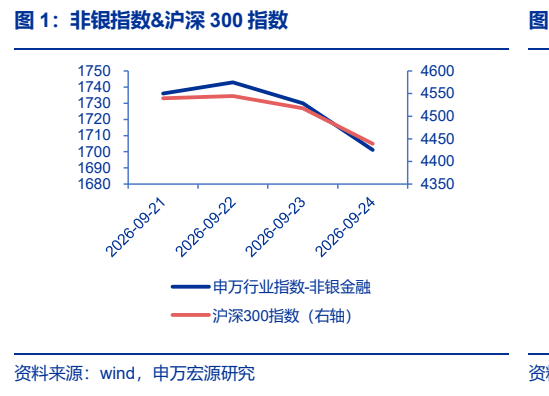
图2. 表 1: 重点券商估值表(2026/9/24)
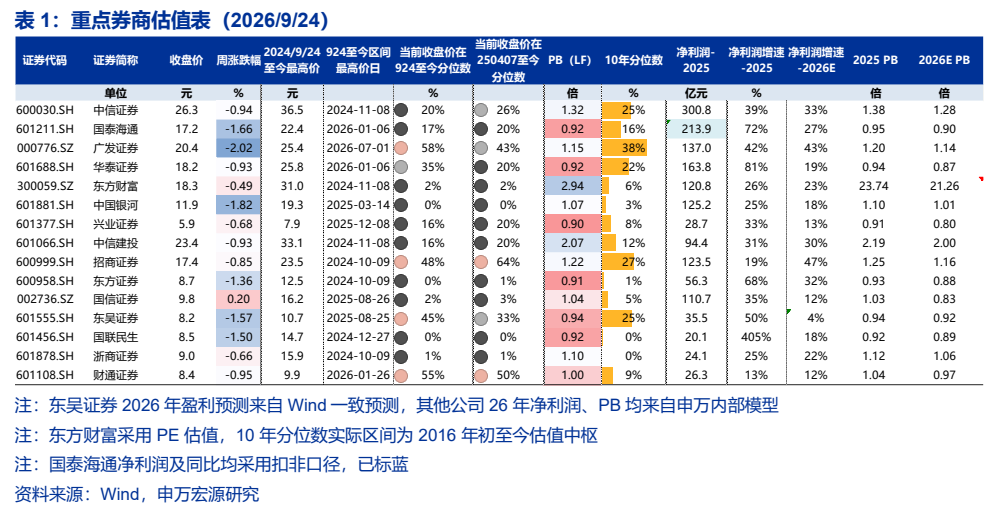
图3. 表 2: 重点保险估值表(2026/9/24)
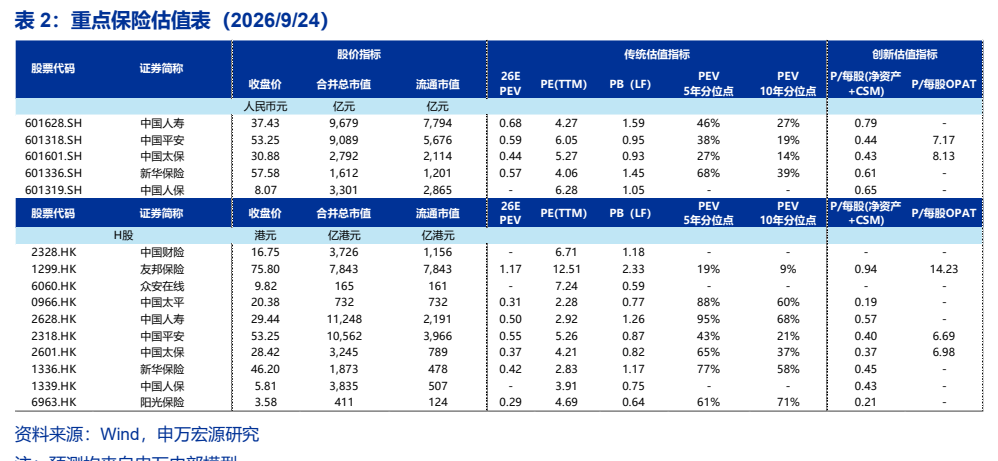
图4. 截至2026年9月24日,月度日均股票成交额
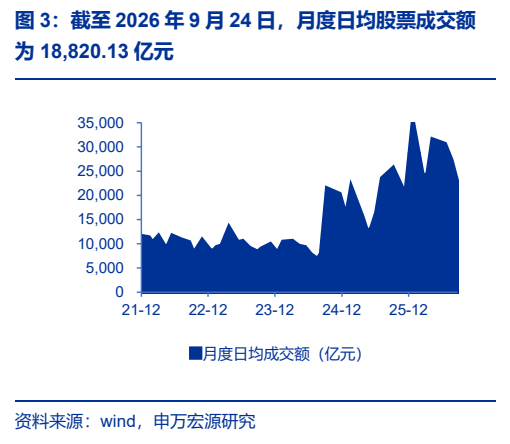
图6. 2026 年 9 月,再融资共完成 407.96 亿元
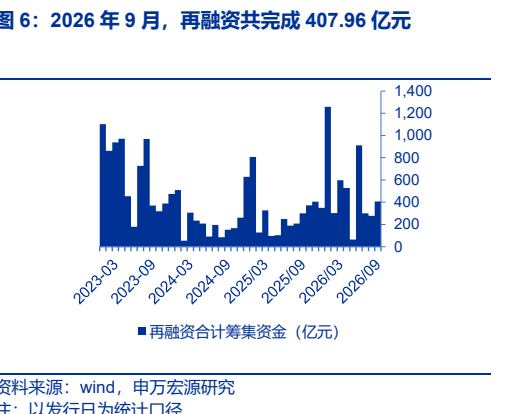
图7. 债券 10 年期到期收益率情况(%)
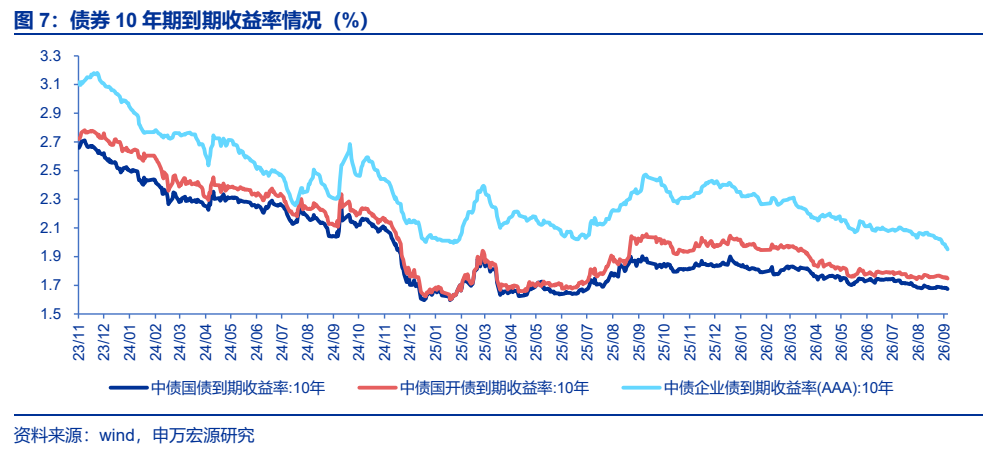
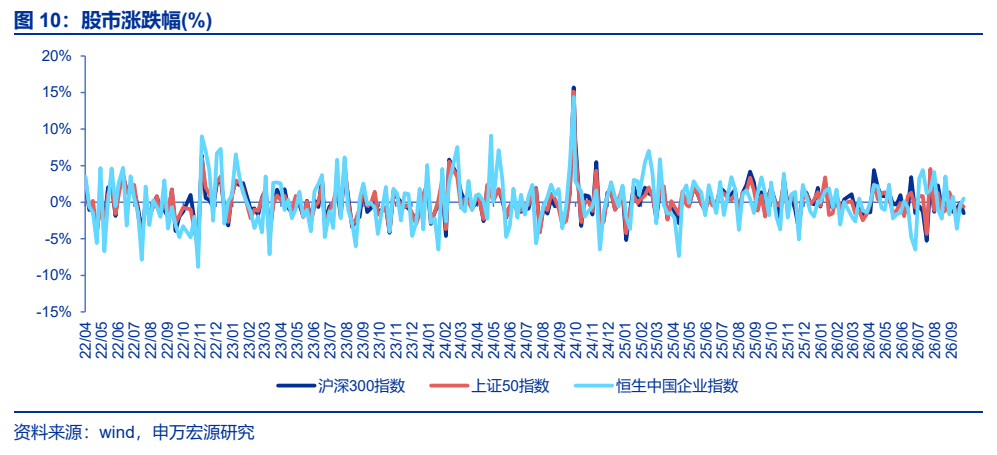
图8. 股市涨跌幅(%)