电力及公用事业行业板块盈利承压,水电韧性凸显-2026H1总结 长城证券 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026H1 公用事业板块实现营业收入 10654 亿元,同比下降 2.68%;实现归母净利润 1008.56 亿元,同比下降 13.95%。 细分板块呈现显著分化,水电板块受益于整体来水向好及财务费用率下行,归母净利润同比增长 7.25%,毛利率与净利率达 50.69%和 36.35%,盈利韧性最为突出;火电板块受上网电价下行与利用小时数减少拖累,归母净利润同比下降 19.87%,但容量电价机制保障了收益底线;风电和光伏在市场化交易深入推进下深陷“量增价减”与消纳困境,归母净利润分别同比下滑 36.91%与 65.04%;核电因机组检修扰动业绩走弱,但 Q2 营收同比增速已转正至 1.09%。 2026Q2 申万公用事业行业基金持仓市值为 827 亿元,占比 1.11%,行业处于低配状态;细分持仓上火电占比从 19.03%升至 26.88%,而水电占比从 51.49%降至 33.73%。
主要观点
- 2026 年 1-6 月全国累计发电量共计 47500.8 亿千瓦时,同比增长 4.69%;太阳能与水电发电增速领先,核电出现微幅负增长。
- 公用事业板块 2026H1 整体营收与利润双降,Q2 归母净利润环比收窄。
- 火电板块受上网电价下行及利用小时数减少压制,2026H1 归母净利润同比下滑 19.87%。
- 水电板块呈现盈利韧性,受益于来水向好及财务费用率下行,2026H1 归母净利润同比增长 7.25%。
- 绿电板块深陷量增价减困境,光伏与风电 2026H1 归母净利润分别大幅下滑 65.04%和 36.91%。
- 核电板块 Q2 呈现边际改善,营收同比转正至 1.09%,毛利率及净利率稳步提升。
- 公用事业行业基金持仓处于历史低位,2026Q2 持仓比例为 1.11%,显著低于 1.96%的标配比例。
- 公募基金内部细分结构发生明显转移,火电持仓占比显著提升,水电持仓大幅收缩。
论述逻辑
- 电力装机与发电结构调整(新能源装机占比超 48%,但全网消纳与消纳电价下行)及电价市场化推进 -> 火电因电价下行和小时数降低承压、绿电因价格与限电承压大幅减利、水电受益来水及财务费用下降韧性显现 -> 板块整体利润同比承压(-13.95%)且公募持仓降至 1.11%低配 -> 策略上偏向低估值防御属性,推荐现金流与分红稳定的水电龙头、容量电价支撑的火电龙头及复堆修复预期的核电龙头。
关键展望
- 水电板块现金流与分红机制具备长期防御价值,但需密切跟踪下半年各流域来水分化加剧的扰动。
- 火电容量电价政策落地将煤电机组固定成本回收比例提升至不低于 50%,叠加迎峰度夏调峰价值,收益安全垫增强。
- 核电机组上半年集中大修扰动逐步消退,后续跟踪机组复堆进度,发电量有望企稳回升。
- 需警惕宏观经济下行、政策执行不及预期、电力市场化交易导致电价下行及煤价超预期上涨的风险。
推荐标的
- 华电国际(600027.SH):投资评级 买入,预测 2026E EPS 0.44 元,2027E EPS 0.49 元,2026E PE 11.73 倍,2027E PE 10.53 倍。
- 中国核电(601985.SH):投资评级 买入,预测 2026E EPS 0.37 元,2027E EPS 0.46 元,2026E PE 24.78 倍,2027E PE 19.93 倍。
- 龙源电力(001289.SZ):投资评级 增持,预测 2026E EPS 0.48 元,2027E EPS 0.50 元,2026E PE 31.17 倍,2027E PE 29.92 倍。
- 国电电力(600795.SH):投资评级 增持,预测 2026E EPS 0.38 元,2027E EPS 0.44 元,2026E PE 14.34 倍,2027E PE 12.39 倍。
- 国投电力(600886.SH):投资评级 增持,预测 2026E EPS 0.94 元,2027E EPS 1.01 元,2026E PE 16.64 倍,2027E PE 15.49 倍。
- 川投能源(600674.SH):投资评级 增持,预测 2026E EPS 1.03 元,2027E EPS 1.07 元,2026E PE 16.42 倍,2027E PE 15.80 倍。
- 中闽能源(600163.SH):投资评级 增持,预测 2026E EPS 0.35 元,2027E EPS 0.36 元,2026E PE 16.20 倍,2027E PE 15.75 倍。
- 南网储能(600995.SH):投资评级 增持,预测 2026E EPS 0.65 元,2027E EPS 0.75 元,2026E PE 18.55 倍,2027E PE 16.08 倍。
- 中国广核(003816.SZ):投资评级 增持,预测 2026E EPS 0.20 元,2027E EPS 0.23 元,2026E PE 22.05 倍,2027E PE 19.17 倍。
关键图表
图1. 图表 1: 全国累计发电量及同比增速(亿千瓦时,%)

图2. 图表 9: 火电当月总发电量(亿千瓦时)

图3. 图表 18: 2026 年 1-6 月各电源累计新增装机占比
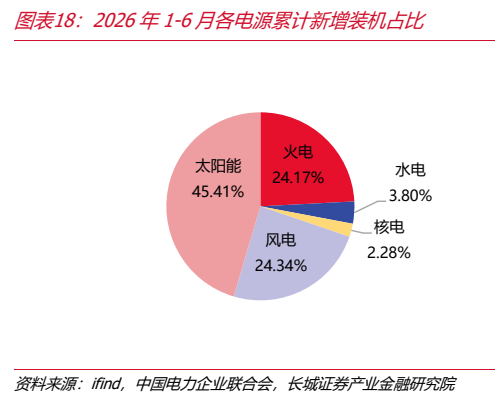
图4. 图表 26: SW 公用事业毛利率及净利率(季度)

图5. 图表 35: SW 火力发电分季度营收及同比增速
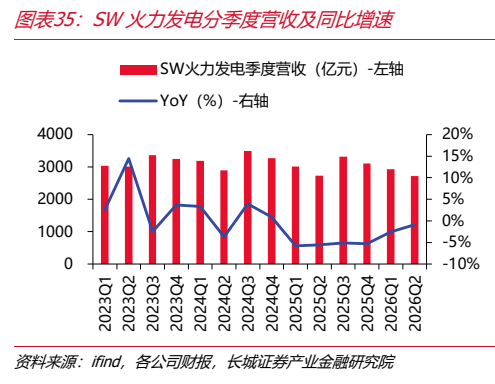
图6. 图表 43: SW 水力发电年度营收及同比增速
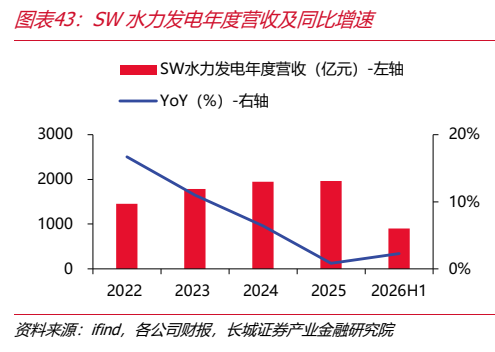
图7. 图表 52: SW 风力发电年度营收及同比增速
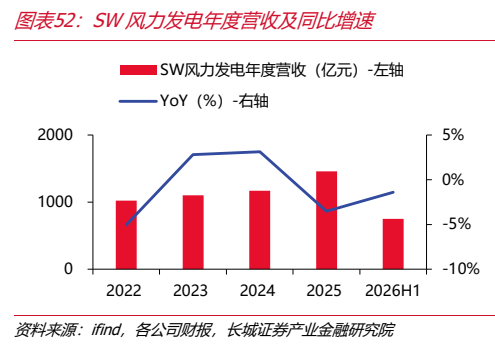
图8. 图表 60: 风力发电公司 2026H1 财务数据及 2026/1/1-2026/6/30 股价涨跌幅情况

图9. 图表 69: 光伏发电:公司 2026H1 财务数据及 2026/1/1-2026/6/30 股价涨跌幅情况
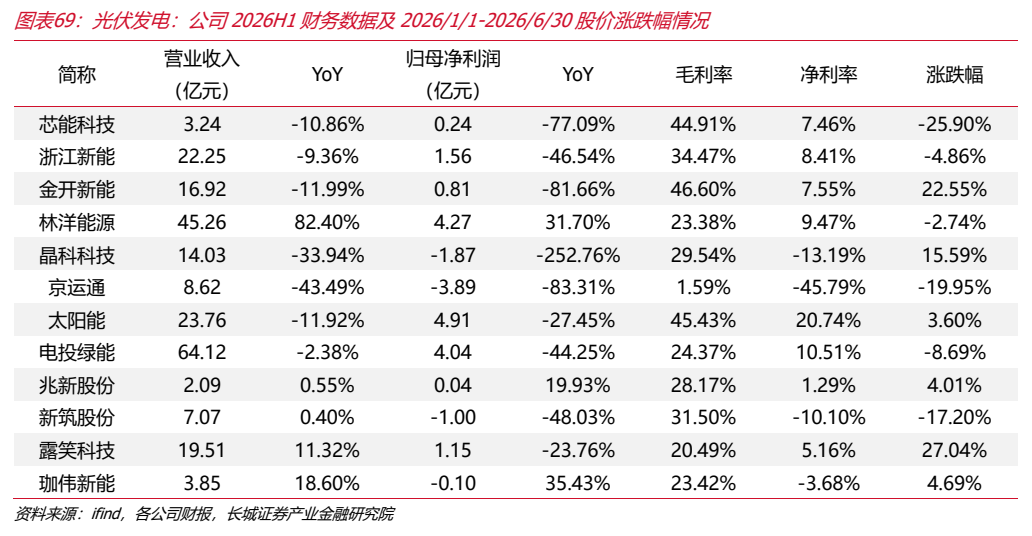
图10. 图表 77: SW 核力发电 2023Q1-2026Q2 三费率变化
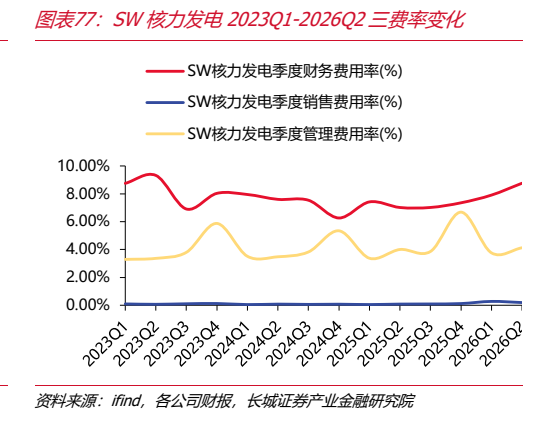
图11. 图表 86: SW 火力发电基金持仓市值前十五名公司持仓变化情况(2026Q2)
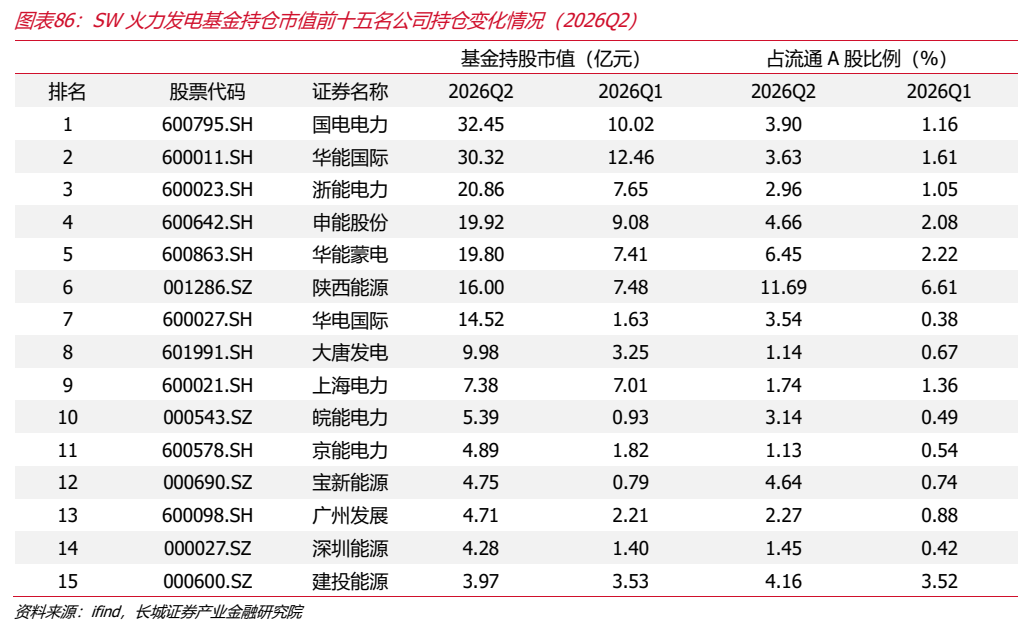
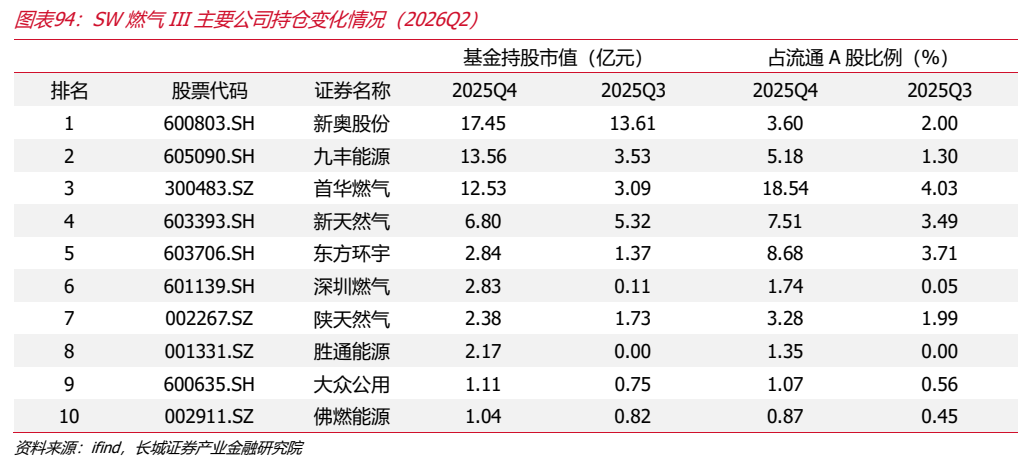
图12. 图表 94: SW 燃气 III 主要公司持仓变化情况(2026Q2)