摩根士丹利:中国煤炭周报——夏季高温改善需求预期,动力煤价格反弹
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
截至2026年7月17日的一周,中国国内动力煤市场反弹,产地和北方港口价格普遍走高,而炼焦煤价格整体下行。 海运动力煤价格相对平稳,NEWC价格周环比持平。 报告认为,高温范围扩大带动火电发电量加快上升,华东等地区已出现电厂及冶金、化工等非电行业用户的温和补库需求。 与此同时,煤炭发运至港口的成本倒挂扩大,加之安全检查约束产区供应,共同支撑动力煤价格。 摩根士丹利对中国煤炭行业维持Cautious观点,并列出10只覆盖证券,其中中国神华H股、陕西煤业、兖煤澳大利亚、兖矿能源H股等评级为Overweight。
主要观点
- 动力煤与炼焦煤走势分化:动力煤价格周环比上升,炼焦煤价格趋弱。
- 海运动力煤价格没有跟随国内市场上涨,NEWC价格周环比持平。
- 截至7月17日的一周,国内动力煤价格在产地和北方港口均出现反弹。
- 发运至港口的成本倒挂扩大,叠加安全检查下产区持续限产,为煤价提供供应端支撑。
- 高温天气范围扩大推动火电发电量加速上升,改善动力煤需求预期。
- 华东等地区开始出现温和补库,需求来自电厂以及冶金、化工等非电工业用户。
论述逻辑
- 夏季高温范围扩大 → 火电发电量加快上升 → 华东等地区电厂与冶金、化工用户出现温和补库 → 动力煤需求预期改善;同时,发运至港口的成本倒挂扩大、安全检查限制产区产量 → 供应和成本端形成支撑 → 产地及北方港口动力煤价格反弹。
关键展望
- 后续需求端验证点是高温天气能否继续推动火电用煤,并促使电厂及非电工业用户延续补库。
- 供给端需要关注安全检查下产区限产是否持续,以及发运至港口的成本倒挂变化。
- 摩根士丹利对中国煤炭行业的行业观点为Cautious;该观点对应未来12至18个月相对相关宽基市场基准保持谨慎。
推荐标的
- 中国中煤能源A股(601898.SS):Equal-weight,评级日期2026年3月16日;2026年7月20日价格13.79元。
- 中国中煤能源H股(1898.HK):Overweight,评级日期2026年3月16日;2026年7月20日价格10.80港元。
- 中国神华H股(1088.HK):Overweight,评级日期2017年11月2日;2026年7月20日价格43.60港元。
- 中国神华A股(601088.SS):Equal-weight,评级日期2019年4月4日;2026年7月20日价格46.14元。
- 陕西煤业(601225.SS):Overweight,评级日期2026年3月16日;2026年7月20日价格25.00元。
- 山西焦煤(000983.SZ):Equal-weight,评级日期2021年10月26日;2026年7月20日价格6.29元。
- 兖煤澳大利亚(3668.HK):Overweight,评级日期2026年3月16日;2026年7月20日价格30.86港元。
- 兖矿能源A股(600188.SS):Equal-weight,评级日期2026年3月16日;2026年7月20日价格20.79元。
- 首钢福山资源(0639.HK):Overweight,评级日期2022年9月15日;2026年7月20日价格2.40港元。
关键图表
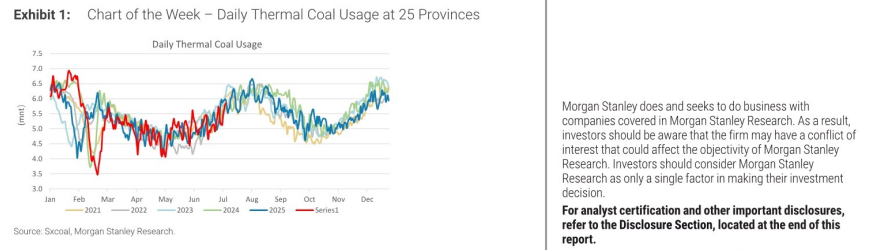
图1. 本周图表:25省动力煤日耗量