高盛 NTT(9432.T):新定价公告——现有移动套餐提价的时间点带来积极惊喜
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
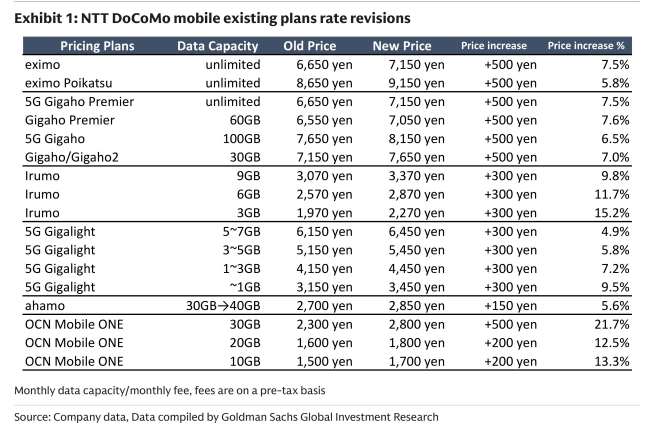
NTT于2026年9月25日14:00(JST)召开新移动定价发布会,在通胀及网络、安全投资扩大的背景下宣布对不再接受新用户的存量DoCoMo套餐提价,为公司首次。 高盛认为提价本身并不意外,但公告与实施时点早于其预期构成积极惊喜。 价格修订自2026年12月1日起实施,目标套餐包括eximo、Gigaho Premier、Gigaho、Gigalite、irumo、OCN Mobile ONE和ahamo,涉及约75%用户,提价幅度为每月¥100至¥500(不含税):走量套餐eximo/Gigaho Premier/Gigaho上调¥500(+6-8%),低价套餐irumo/Gigalite上调¥300(+5-15%),DoCoMo MAX与DoCoMo Poikatsu MAX不限量套餐价格保持不变;同时公司将于12月1日更新ahamo套餐(现行30GB ¥2,700/月、110GB(Oomori)¥4,500/月,不含税)并推出低价套餐DoCoMo mini2,10月1日起提供DoCoMo MAX Over 60 Discount。 高盛预计提价在FY3/27带来约¥30 bn盈利贡献(4个月),FY3/28相对现行价格带来约¥90 bn营收提升(12个月,同比+¥60 bn),此前疲弱的移动通信营收重回增长的可能性应大幅上升,且相对公司指引(部分已计入)和高盛预测(提价效应未计入)均为上行因素。 报告维持买入评级,理由是移动业务竞争环境缓和、ARPU上升带动消费通信盈利触底、IT服务(尤其日本)需求强劲,并预计FY3/27营业利润(剔除数据中心出售收益)三年来首次恢复实际增长、假设每年约¥200 bn常规回购。 估值采用SOTP:电信业务适用FY27E日本电信行业平均EV/EBITDA 7.2X,IT服务业务适用行业平均10.0X,12个月目标价¥191(隐含FY3/28E P/E约13X),现价¥176、上行空间8.5%。 主要风险包括政府压降手机资费压力及各类监管、运营商间移动资费竞争、全球IT业务竞争加剧、区域电信业务市场收缩超预期。
主要观点
- NTT于9月25日发布新移动定价,在通胀及网络、安全投资扩大的背景下宣布对存量套餐提价;提价本身不属意外,但公告与实施时点早于高盛预期,构成积极惊喜。
- 自2026年12月1日起,NTT将对不再接受新用户的DoCoMo存量套餐提价、更新ahamo套餐并推出低价套餐DoCoMo mini2,另自10月1日起提供DoCoMo MAX Over 60 Discount。
- 提价目标套餐为eximo、Gigaho Premier、Gigaho、Gigalite、irumo、OCN Mobile ONE和ahamo,涉及全部用户的约75%;现行不限量套餐DoCoMo MAX与DoCoMo Poikatsu MAX价格保持不变。
- 提价幅度为每月¥100至¥500(不含税):走量套餐eximo/Gigaho Premier/Gigaho上调¥500(+6-8%),低价套餐irumo/Gigalite上调¥300(+5-15%),价格越低的套餐涨幅百分比越大。
- ahamo(线上专属套餐)现行价格为30GB每月¥2,700、110GB(Oomori)每月¥4,500(均不含税),12月1日起将更新套餐(所提供PDF文本未完整显示更新后价格)。
- 高盛测算:提价在FY3/27贡献约¥30 bn盈利(4个月),FY3/28相对现行价格带来约¥90 bn营收提升(12个月,同比+¥60 bn)。
- 提价后,此前动能疲弱的移动通信营收重回增长的可能性应大幅上升;提价相对公司指引(部分已计入)和高盛预测(提价效应未计入)均为上行因素。
- 维持买入评级:移动业务竞争环境缓和、ARPU上升带动消费通信盈利触底、IT服务(尤其日本)需求强劲。
- 投资论点:NTT旗下拥有用户数日本最大的NTT DoCoMo和按销售额计日本最大IT服务公司之一的NTT Data;预计FY3/27营业利润(剔除数据中心出售收益)三年来首次恢复实际增长,并假设每年约¥200 bn常规回购。
- 估值采用SOTP:电信业务(NTT East/West、NTT DoCoMo、NTT Communications)适用FY27E日本电信行业平均EV/EBITDA 7.2X,IT服务业务(NTT Data和NTT Ltd)适用行业平均10.0X;12个月目标价¥191,隐含FY3/28E P/E约13X;现价¥176、上行空间8.5%。
- 财务预测(FY3/26→FY3/29E):营收 ¥14,409.1→15,328.3→15,833.2→16,400.9(¥ bn);营业利润 ¥1,706.2→1,720.0→1,860.0→1,990.0(¥ bn);EPS ¥12.6→13.1→14.5→15.8;P/E 12.3X→13.4X→12.2X→11.1X;股息率 3.4%→3.1%→3.3%→3.6%;市值¥14.3tr/$90.2bn,M&A Rank为3。
- 关键风险:政府压降手机资费的压力及各类监管、运营商间移动资费竞争、全球IT业务竞争加剧、区域电信业务市场收缩超预期;本报告评级为相对覆盖范围(含KDDI、Softbank Corp.、Fujitsu、NEC等18家公司)内的相对评级。
论述逻辑
- 通胀与网络、安全投资扩大 → NTT首次对不再接受新用户的存量套餐(eximo、Gigaho Premier、Gigaho、Gigalite、irumo、OCN Mobile ONE、ahamo)提价:2026年12月1日起实施,覆盖约75%用户,月提价¥100至¥500(不含税),走量套餐+¥500(+6-8%)、低价套餐+¥300(+5-15%),MAX不限量套餐不动 → 高盛判断提价方向此前已有铺垫、不属意外,但实施时点早于其预期,构成积极惊喜 → 据此测算FY3/27约¥30 bn盈利贡献(4个月)、FY3/28约¥90 bn营收提升(12个月,同比+¥60 bn)→ 此前疲弱的移动通信营收重回增长的可能性大幅上升 → 相对公司指引(部分计入)与高盛预测(未计入提价)均构成上行 → 叠加移动竞争环境缓和、ARPU上升带动消费通信盈利触底、IT服务(尤其日本)需求强劲 → 维持买入评级;SOTP(电信业务7.2X EV/EBITDA、IT服务业务10.0X)得出12个月目标价¥191,隐含FY3/28E P/E约13X,较现价¥176有8.5%上行空间。
关键展望
- 价格修订自2026年12月1日起实施(影响约75%用户);DoCoMo MAX Over 60 Discount自2026年10月1日起提供。
- 高盛预计提价在FY3/27贡献约¥30 bn盈利(4个月),FY3/28带来约¥90 bn营收提升(12个月,同比+¥60 bn)。
- 公司目前对其他套餐无追加提价计划,但拟视经济状况酌情考虑。
- FY3/27营业利润(剔除数据中心出售收益)预计三年来首次恢复实际增长,利润增速自FY3/27起略超行业平均;假设每年约¥200 bn常规回购。
- 12个月目标价¥191,隐含FY3/28E P/E约13X;现价¥176(截至2026年9月25日收盘),上行空间8.5%。
- 风险:政府压降手机资费压力及各类监管、运营商间移动资费竞争、全球IT业务竞争加剧、区域电信业务市场收缩超预期。
推荐标的
- NTT(9432.T):买入(Buy)评级,12个月目标价¥191,现价¥176(截至2026年9月25日收盘),上行空间8.5%;理由为移动业务竞争环境缓和、ARPU上升带动消费通信盈利触底、IT服务(尤其日本)需求强劲。
- 覆盖标的(评级相对范围):BIPROGY、Baycurrent、Fujitsu、Internet Initiative Japan、KDDI、Money Forward、NEC、NS Solutions、NTT、Nomura Research Institute、OBIC、OBIC Business Consultants、Otsuka、SHIFT、Softbank Corp.、TISI、Trend Micro Inc.、freee K.K.;本报告未对NTT以外公司单独给出评级或目标价。
关键图表
图1. NTT DoCoMo移动现有套餐资费调整