中信期货 固定收益(美债)周报如何看待法德利差上行?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了近期法德10年期国债利差显著走阔的成因及影响。 报告指出,利差上行主要源于市场对法国选举前财政前景的重估,且受法国财政支出刚性、预算路径反复及悬浮议会格局影响,中期内利差难以有效收窄。 受美债利率高位震荡及欧元区内部风险双重支撑,美元指数四季度或维持强势。 美债方面,受中性利率中枢抬升、政策框架改革及需求偏弱等结构性因素约束,10年期美债收益率预计将锚定在4.5%附近高位震荡。
主要观点
- 法德10年期利差在10月第一周走阔逾30bp,创1990年以来单周最大升幅。
- 法国财政赤字率预计从2025年的5.1%升至2026年的5.4%,财政整顿面临刚性支出压力。
- 法国预算利息支出增加与国防等刚性支出挤压了财政改善空间。
- 10月9日10年期美债利率收于5.24%,较9月25日上行7.7bp。
- 10年-2年美债利差为44.7bp,较9月25日上行14.0bp。
- 美债利率高位震荡受中性利率中枢抬升及美联储政策框架改革影响。
论述逻辑
- 法国财政赤字压力与政治不确定性(悬浮议会)→ 市场重估财政前景 → 法德利差走阔 → 欧元下行压力加剧 → 美元获得双重支撑(美债高位锚定+欧元风险)→ 美债利率受结构性因素约束维持高位震荡。
关键展望
- 四季度美元指数或处于102附近高位震荡。
- 10年期美债收益率或锚定在4.5%附近,难以出现长期趋势性回落。
推荐标的
- 维持区间震荡交易思路。
关键图表
图1. 图表 1: 近期法德利差持续上行(%)

图2. 图表 5: 法国预算赤字占 GDP 比例与主权债 CDS 利差

图3. 图表 7: 期限利差与收益率曲线变动

图4. 图表 9: 美债期权偏度

图5. 图表 11: 从回购市场利差看,季末/月末表现出流动性紧张,其余时间维持相对低位;从回购利率分布

图6. 图表 12: 高收益债利差与商业票据利差显示的融资可得性来看,略有收紧信号

图7. 图表 14: 2 年期期货合约成交、持仓量1

图8. 图表 16: 10 年期期货合约成交、持仓量
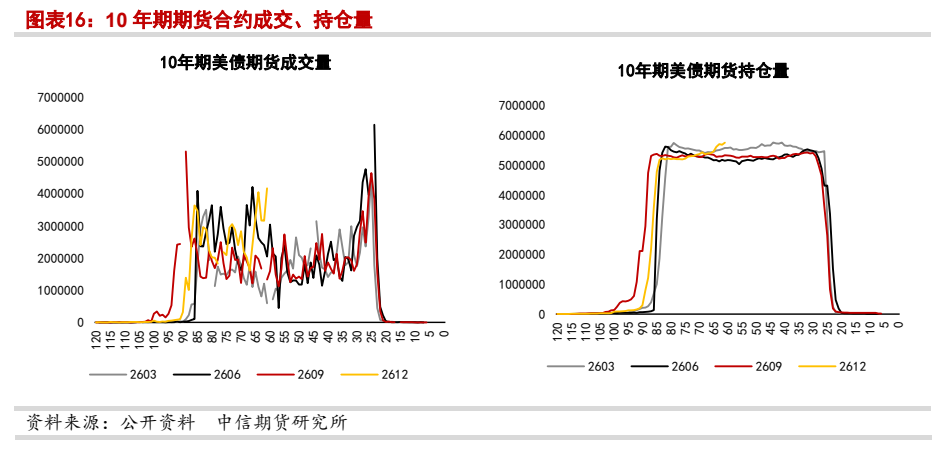
图9. 图表 18: 长期期货合约成交、持仓量
