花旗 美国通信设备行业:OCS(光路交换)将成110亿美元机遇;上调LITE目标价至1,400美元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在参加Citi TMT Conference与ECOC并与COHR、LITE管理层交流后,判断OCS正演变为AI光学的多年期趋势,并首次发布OCS TAM模型:到2030年,OCS对COHR、LITE等商用厂商是约$11B的机遇。 模型由三桶构成:以Google TPU为核心的XPU scale-up层到FY2030贡献约$5B,重建的端口驱动Spine及其他应用桶约$2B(合计约$7B,不含非Google重构),再基于NVDA GPU与NVL服务器出货的第三桶增约$4B至$11B。 花旗预计LITE与COHR将合计占据80%+的商用OCS钱包份额,模型中份额分别固定为45%与40%。 报告将LITE FY2027E、FY2028E销售额预估上调+5%与+3%,EPS预估升至$25(前值$23)与约$41(前值$37),并按一致的35x PE将LITE目标价由1,200美元上调至1,400美元,同时维持COHR目标价420美元,两者评级均为买入(1)。 支撑证据包括LITE约$400M OCS在手订单与2H CY26 $400M收入指引、COHR超$4B的OCS可寻址机会(较2026年3月OFC的$2B翻倍)以及Polatis于2026年9月新开的专用产线。 Google TPU用例显示OCS带来3.3x性能提升与9%功耗下降,且管理层称OCS与UHP毛利率分别处于60s%与70s%。
主要观点
- 核心结论:OCS正演变为AI光学的多年期趋势,花旗首次发布OCS TAM模型,估计到2030年OCS对COHR、LITE等商用厂商是约$11B的机遇
- ECOC 2026(9月)三个数据点确认OCS从单一客户走向多客户商业品类:LITE披露约$400M在手订单(三家客户)并指引2H CY26实现$400M OCS收入;COHR将OCS可寻址机会上调至超$4B;HUBER+SUHNER/Polatis开设专用新产线
- COHR在F4Q26电话会(2026年8月)披露跨DCI、scale-out、scale-up的OCS可寻址机会超$4B,较2026年3月OFC的$2B翻倍且管理层称$4B也可能偏保守;其整体多年增长机会框架为$23bn(CPO $15bn、OCS $4bn、热管理$2bn、多轨传输$2bn)
- TAM三桶拆分:以Google TPU为核心的XPU-per-port模型到FY2030仅scale-up层即约$5B,加重建的端口驱动Spine及其他应用桶约$2B,合计约$7B(不含非Google重构);基于NVDA GPU与NVL服务器出货的第三桶再增约$4B,最终达$11B
- LITE管理层将一个独立于Google锚定桶的重构机会描述为或达Google规模的~10x、与AI服务器约1:1、于late 2028/2029落地;花旗认为其likely tied to NVDA
- 关键赢家:预计LITE与COHR保持OCS核心驱动力并合计积累80%+的商用OCS钱包份额;模型中LITE份额固定45%、COHR固定40%
- 竞争格局:LITE产品线覆盖R300(300×300 MEMS,管理层称需求最高平台)与R64(64×64可扩至72×72,>100 Tbps光容量,功耗<150W、较包交换约省80%,Q4 2025采样、H2 2026 GA);COHR围绕320×320 MEMS并发布PhotonLink平台;Polatis覆盖8×8至384×384端口;2026年苏州春兴精工收购Calient控股股权
- Google用例证明OCS价值:TPU Superpods以128端口MEMS交换机按作业重配置拓扑,LLM训练性能提升3.3x、功耗下降9%;TPU v7/Ironwood扩展至9,216芯片pods(4×4×4方块、经300端口MEMS交换机互联);Ironwood代scale-out层业界估计500-600芯片/OCS交换机
- 技术路线三分:MEMS(成熟);数字液晶DLC(固态无运动件但依赖偏振,COHR在ECOC展示SONiC-Enabled Optical Switching,可达520x520端口);硅光MZI(最快微秒级重构,iPronics获NVIDIA、Maverick Silicon、Light Street Capital支持并于2026年9月发布二代硅光OCS,目标sub-millisecond重构)
- 模型假设:Google OCS attach rate固定100%(OCS已在其TPU机群量产使用),merchant capture rate从15%升至65%;电话会反馈显示LITE OCS客户基础正超出Google,部分非Google客户在早期出货中规模甚于Google
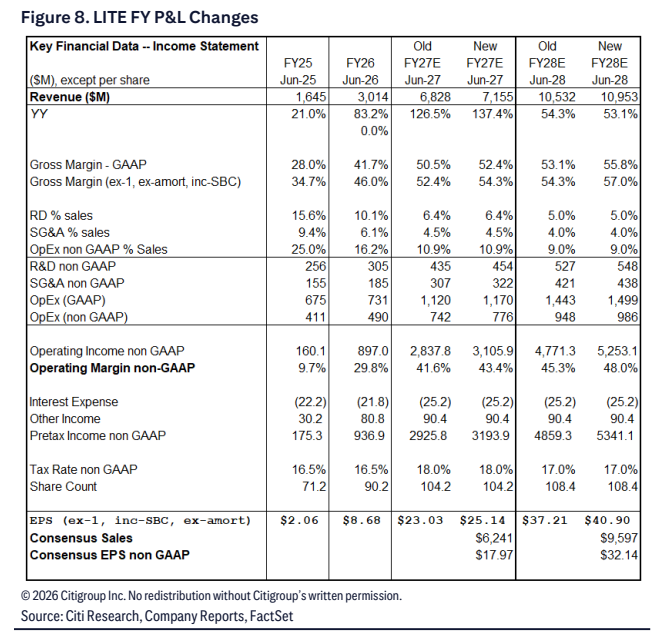
- 盈利与目标价:LITE FY2027E/FY2028E销售预估上调+5%/+3%,EPS升至$25(前值$23)与约$41(前值$37),管理层称OCS与UHP毛利率分别处于60s%与70s%;LITE目标价由1,200.00上调至1,400.00美元(一致35x PE),COHR维持420.00美元
- 估值与风险:35x P/E较AI光学同业平均溢价约10%,因LITE 2025-2028E EPS增速为同业2-3倍;下行风险包括AI竞争加剧限制份额与收入上行、AI ramp前置或慢于预期影响EML ramp、LITE CPO与OCS新品采用慢于预期
论述逻辑
- Citi TMT Conference与ECOC上LITE/COHR管理层表态积极 → 报告列举三大拐点证据(LITE $400M在手订单、2H CY26 $400M收入指引与$40 FY2028 EPS底线;COHR OCS机会上调至超$4B;Polatis新专用产线)→ 以XPU-per-port自下而上建模:Google scale-up层~$5B + Spine及其他~$2B ≈ $7B(attach rate 100%、merchant capture 15%→65%)→ 计入疑似与NVDA相关的重构机会~$4B(~10x Google规模、与AI服务器约1:1、late 2028/2029落地)→ 商用OCS TAM达$11B,LITE/COHR合计80%+份额 → LITE销售上调+5%/+3%、EPS升至$25/约$41(OCS与UHP毛利率60s%/70s%)→ 维持35x PE,LITE目标价升至1,400美元、COHR维持420美元
关键展望
- LITE指引F1Q27迎来OCS首个三位数百万美元(triple-digit-million)收入季度,管理层称需求扩张快于多个产能爬坡;2H CY26 $400M OCS收入目标为关键验证点
- LITE管理层敢于设定$40 FY2028(Jun-28)EPS底线,OCS为主要信心来源
- 疑似与NVDA相关的非Google OCS重构机会预计于late 2028/2029落地,规模或为Google的~10x、与AI服务器约1:1比例
- 产品节奏验证点:LITE R64于Q4 2025采样、H2 2026正式量产(GA)
- 下行风险:AI竞争加剧限制份额与收入上行、AI ramp前置或慢于预期影响EML ramp、CPO与OCS新品采用慢于预期;上行风险:AI收发器/CPO/OCS新品夺份额、AI工作负载采用更快更强、利润率扩张快于预期
推荐标的
- Lumentum Holdings(LITE):买入(评级1),目标价由1,200.00美元上调至1,400.00美元,现价941.65美元,ESPR/ETR 48.7%;按一致35x PE估值(较AI光学同业平均溢价约10%),2025-2028E EPS增速为同业2-3倍;模型假设其商用OCS份额固定45%
- Coherent Corp(COHR):买入(评级1),目标价维持420.00美元,现价295.83美元,ESPR/ETR 42.0%;管理层披露OCS可寻址机会超$4B且或偏保守,模型假设其商用OCS份额固定40%
关键图表
图1. MEMS技术
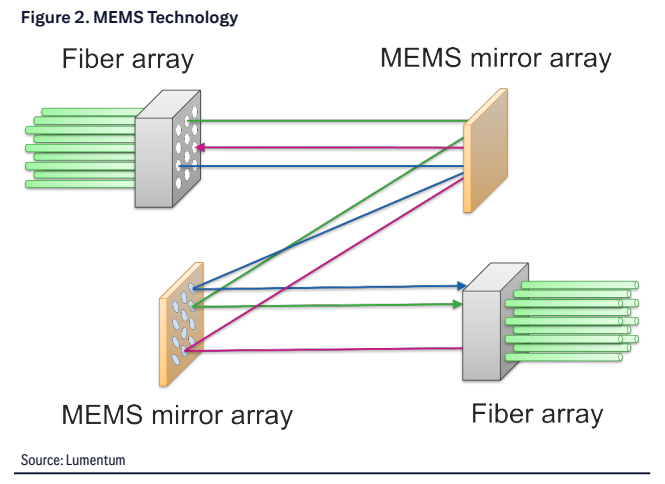
图2. DLC技术
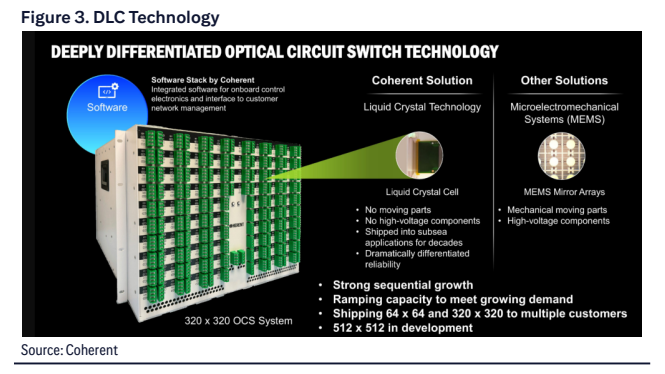
图3. OCS应用场景

图4. LITE OCS季度销售额预测
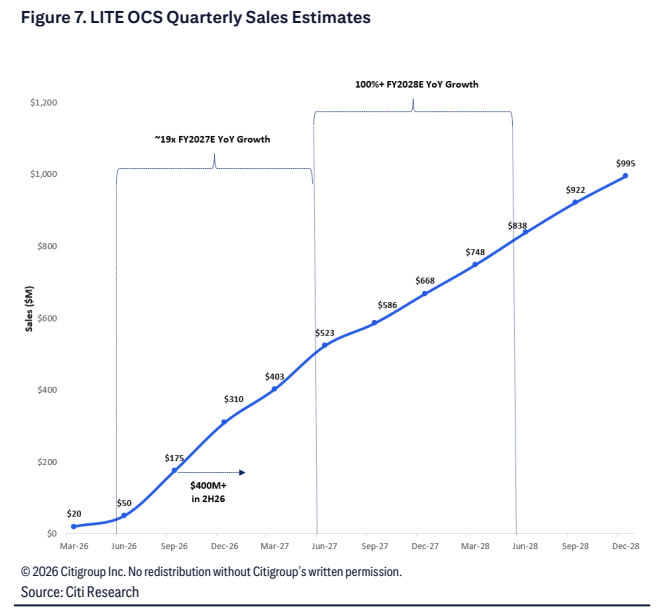
图5. LITE财年损益表变化