伯恩斯坦:全球半导体资本设备追踪(2026年5月):日本SPE同比增长11%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦发布的2026年5月全球半导体资本设备追踪报告显示,日本SPE(半导体生产设备)账单收入在5月同比增长1%(以美元计)或11%(以日元计)。3个月平均账单收入环比增长4%,同比增长17%(美元),或环比增长3%,同比增长18%(日元)。按设备类型划分,前端设备收入同比增长5.4%,组装设备增长12%,测试设备增长41%。基于SEAJ数据,报告通过回归分析预测东京电子(TEL)6月季度收入可能环比下降15%,低于市场预期的增长7%;而Advantest的6月季度收入可能环比增长15%,高于市场预期的增长3%。报告维持对全球WFE市场2026年同比增长21.4%、2027年增长18.2%的预测,并看好日本设备公司受益于存储资本支出增长。覆盖标的中,伯恩斯坦维持对Disco、Advantest、东京电子、Kokusai、Lasertec、LRCX、AMAT、KLAC、NAURA、AMEC和Piotech的跑赢大盘评级,对Screen给予市场表现评级。
主要观点
- 日本SPE 5月账单收入同比增长1%(美元)或11%(日元),3个月平均环比增长4%(美元)或3%(日元)。
- 5月单月账单收入为4200亿日元,环比下降5%,同比增长11%。
- 前端设备收入同比增长5.4%,与TEL相关;组装设备增长12%,与DISCO相关;测试设备增长41%,与Advantest相关。
- 测试设备单月环比下降7%,3个月平均环比下降1%。
- 基于SEAJ数据(R²=0.93),回归模型预测TEL 6月季度SPE收入环比下降15%,低于共识预期的增长7%。
- 基于SEAJ测试设备数据(R²=0.99),回归模型预测Advantest 6月季度测试收入环比增长15%,高于共识预期的增长3%。
- 全球WFE市场2026年预计同比增长21.4%,2027年增长18.2%,DRAM和NAND支出将推动增长。
- 日本设备公司将从存储资本支出增长中受益,存在更多上行空间。
- 伯恩斯坦维持对Disco、Advantest、东京电子、Kokusai、Lasertec、LRCX、AMAT、KLAC、NAURA、AMEC和Piotech的跑赢大盘评级。
- 对Screen给予市场表现评级,因清洁设备强度未增加且中国收入贡献下降带来利润率风险。
论述逻辑
报告首先分析SEAJ发布的5月日本设备供应商账单数据(占全球WFE市场约25%),指出日本SPE账单同比增长,但单月环比下降。按设备类型细分,测试设备增长强劲(+41% YoY),而前端和组装设备增长温和。随后,报告利用SEAJ账单数据与TEL和Advantest季度收入的历史回归关系(高R²),预测两家公司6月季度业绩:TEL可能低于共识,Advantest可能高于共识。最后,报告基于WFE模型预测全球WFE市场增长,并强调日本设备公司受益于存储资本支出,从而维持对多家公司的跑赢大盘评级。
关键展望
- 报告明确提及的验证点:TEL 6月季度收入可能环比下降15%(低于共识+7%),Advantest 6月季度收入可能环比增长15%(高于共识+3%)。
- 时间窗口:2026年6月季度(FQ1)。
- 风险:报告未明确列出风险。
推荐标的
- Tokyo Electron (8035.JP):跑赢大盘,目标价59,200日元。全球第四大SPE供应商,日本最大,受益于日元贬值后的份额增长和利润率扩张。
- DISCO (6146.JP):跑赢大盘,目标价85,000日元。研磨机和切割机主导供应商(~85%份额),受益于先进封装(HBM、CoWoS)和混合键合需求。
- Kokusai (6525.JP):跑赢大盘,目标价8,240日元。批量ALD在先进节点(GAA)和NAND中采用增加,NAND资本支出复苏加速。
- Lasertec (6920.JP):跑赢大盘,目标价50,000日元。掩模检测主要供应商(~50%份额)和唯一光化检测供应商,A200HiT工具推动TAM扩张。
- Advantest (6857.JP):跑赢大盘,目标价39,200日元。HBM测试仪主导供应商(~65%)和英伟达AI GPU唯一供应商(100%),受益于HBM4产品迁移。
- Screen (7735.JP):市场表现,目标价12,600日元。清洁设备领先供应商,但增长动力有限,中国收入下降带来利润率风险。
- AMAT (Applied Materials):跑赢大盘,目标价525美元。受益于WFE增长、SAM扩张、服务叙事和资本回报。
- LRCX (Lam Research):跑赢大盘,目标价340美元。受益于关键拐点(GAA、封装、HBM、NAND升级)。
- KLAC:跑赢大盘,目标价197.50美元。结构性增长驱动、强大竞争地位、低中国替代风险。
- NAURA (002371.CH):跑赢大盘,目标价680元人民币。国内WFE领导者,产品组合最广,受益于国内替代加速。
- AMEC (688012.CH):跑赢大盘,目标价500元人民币。聚焦干法刻蚀,快速扩展沉积,国内替代受益。
- Piotech (688072.CH):跑赢大盘,目标价580元人民币。新兴国内WFE供应商,聚焦沉积和混合键合设备,受益于国内替代。
关键图表
图1. 三个月移动平均基础上,5月SEAJ订单额同比+18%(日元)
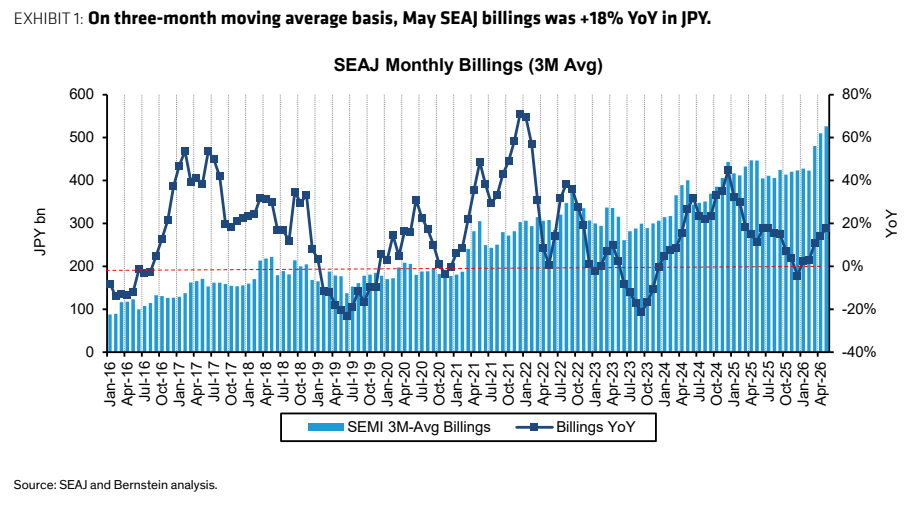
图2. 5月单月订单额环比-5%,同比+11%(日元)
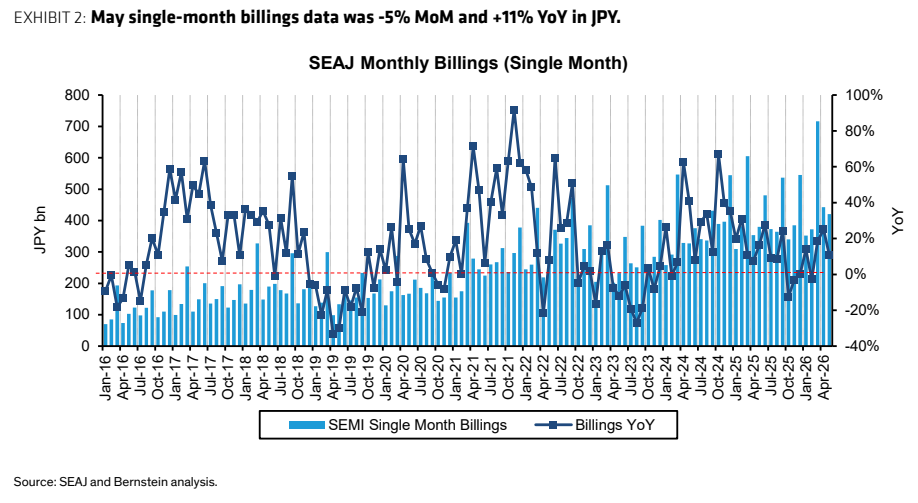
图3. 日本WFE月度订单额+5.4%
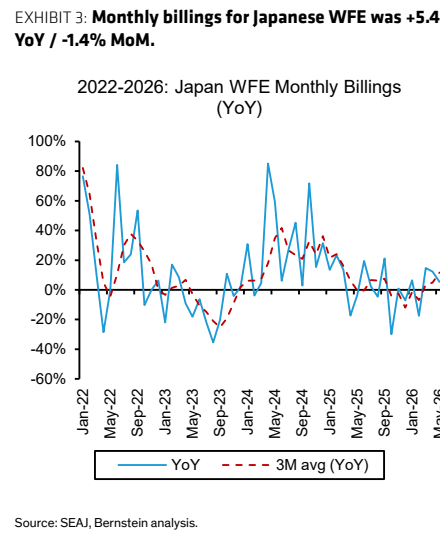
图4. 日本组装SPE月度订单额
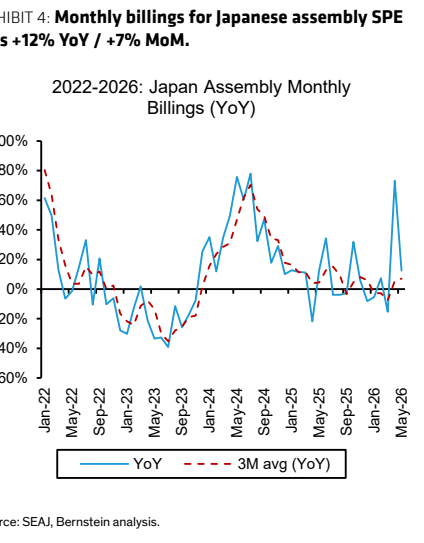
图5. 日本测试机月度订单额
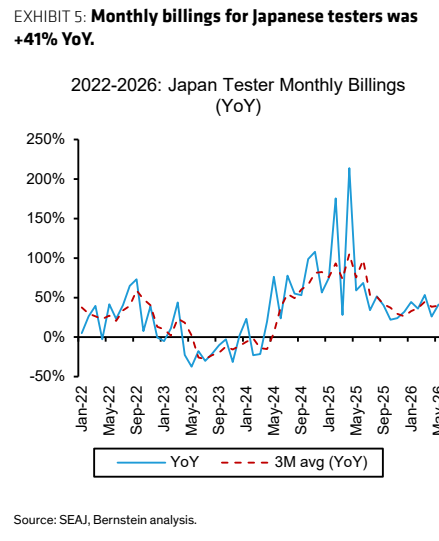
图6. 日本测试机月度订单额
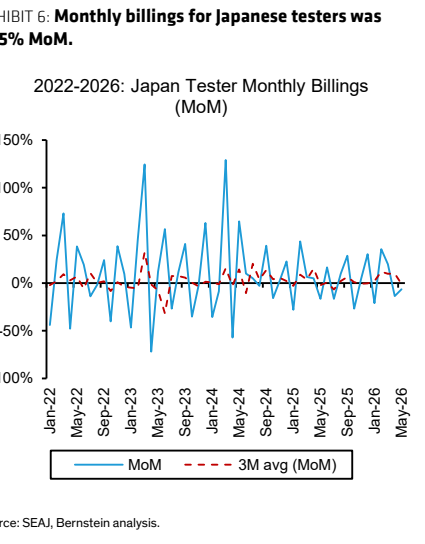
图7. 我们发现回归
图8. 图表