高盛 珀莱雅(603605)财报回顾:清除26年下半年通过多品牌支柱加速;上调评级至买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
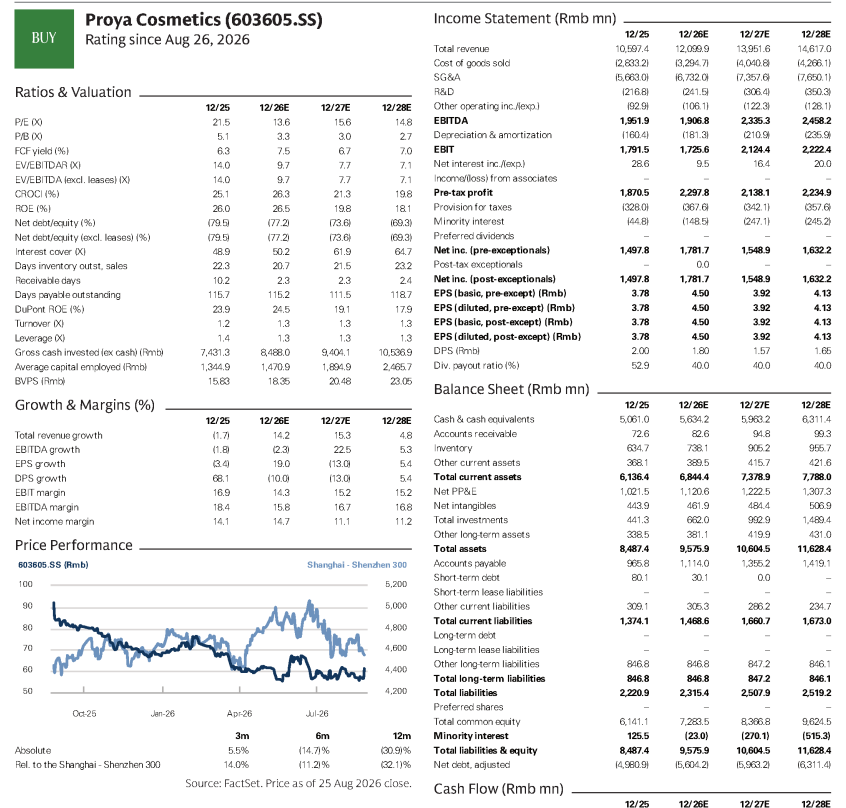
高盛在珀莱雅公布2026年二季度业绩后,将其投资评级从中性上调至买入,12个月目标价由62元上调至70元,较8月25日收盘价61.20元隐含14.4%的上涨空间。 高盛看好公司主要基于四大逻辑:一是并表新收购的花知晓后,2026年下半年收入增速预计将从上半年的同比持平大幅提速至同比增长28%,其中内生增速也将受主品牌核心产品线升级推动由0%恢复至同比增长7%;二是多品牌矩阵支撑2027年可见度,非核心品牌在2026年上半年已占销售额约30%且同比增长26%,其中花知晓与Off & Relax线上势头强劲;三是扣非净利润降幅有望收窄且2027年盈利前景更具建设性,二季度毛销差表现优于同行;四是海外业务提供期权价值,公司刚宣布与美国最大美妆专业零售商Ulta Beauty达成合作。 尽管高盛将2026年扣非净利润下调12%以反映行业竞争压力,但因计入花知晓股权增值带来的一次性投资收益,将2026年报告净利润上调18%至17.82亿元。
主要观点
- 高盛将珀莱雅评级从中性上调至买入,12个月目标价上调13%至70.00元,相对当前61.20元股价有14.4%上涨空间。
- 并在花知晓报表后,2026年下半年销售增速预计加速至同比增长28%,主品牌代表性产品线升级也将带动内生销售增速由上半年的0%提升至7%。
- 非核心品牌矩阵成为2027年增长支柱,2026年上半年非核心品牌占比约30%且同比增长26%,7月花知晓与Off & Relax的GMV分别同比增116%与32%。
- 公司2026年二季度毛销差同比仅下降1.8个百分点,抗压能力明显优于巨子生物净利率同比下滑6个百分点以及上美股份净利同比下滑75%。
- 新品牌盈利能力逐步改善,Off & Relax在抖音和天猫的复购率从2025年的15%/20%提升至2026年上半年的20%/25%,前期投资后ROI更趋稳定。
- 海外拓展作为尚未计入估值的期权价值,公司已宣布与美国最大专业美妆零售商Ulta Beauty达成合作,首批在北美推出包括红宝石、源力等16个SKU。
- 因市场竞争调降2026年扣非净利润12%至13.06亿元,但因二季度花知晓股权增值带来一次性投资收益,将2026年报告净利润上调18%至17.82亿元。
- 主品牌核心单品迎重大迭代,红宝石面霜4.0为三年来最大升级,源力系列将于9月对核心精华、面霜和面膜进行全面升级,双抗系列计划于2026年底或2027年初升级。
- 2026年上半年珀莱雅主品牌线上渠道结构中天猫、抖音、京东占比分别为30%+/30%+/约10%,其余平台占低个位数百分比。
- 管理层制定2026年海外收入增长30%+的目标,策略由广泛进入转向聚焦深耕重点市场与渠道,马来西亚作为标杆已设立本地团队并进入两大核心线下渠道。
论述逻辑
- 外延收购并表花知晓叠加主品牌核心系列(红宝石4.0与源力)升级迭代 -> 推动2026年下半年总营收与内生营收增速全面由平转增(总收入增28%,内生增7%) -> 辅以Off & Relax等新兴品牌复购率提升与更优毛销差控制平抑行业竞争逆风 -> 驱动2026-2028年收入与扣非净利润实现10%/11%复合增长并打开海外长期空间 -> 上调评级至买入并上调目标价至70.00元。
关键展望
- 高盛基于19倍2027年预期市盈率(相对行业基准20倍溢价10%,折价15%考虑潜在A-H两地上市)及8.9%股权资本成本,贴现至2027年中期得出12个月目标价70.00元。
- 预测2026-2028年公司合并总收入CAGR为10%,扣非净利润CAGR为11%;剔除花知晓的内生收入CAGR为3%,营业利润CAGR为6%。
- 核心下行风险包括:主品牌珀莱雅产品研发慢于预期、行业竞争超预期加剧、新品牌销售爬坡不及预期、海外拓展表现不及预期、以及核心管理团队变动带来的运营不确定性。
推荐标的
- 珀莱雅(603605.SS):评级由中性上调至买入(Buy),12个月目标价由62.00元上调至70.00元,现价61.20元,隐含14.4%上涨空间;理由为花知晓并表与核心系列升级带动2026年下半年加速、多品牌矩阵能见度提升、控费与盈利抗风险能力优于同行及海外布局开辟新空间。
关键图表
图1. Off & Relax/Flower Knows 26年上半年同比增长67%/110%,26年7月延续32%/116%的同比增长,展现强劲品牌动能(化妆品月度追踪)
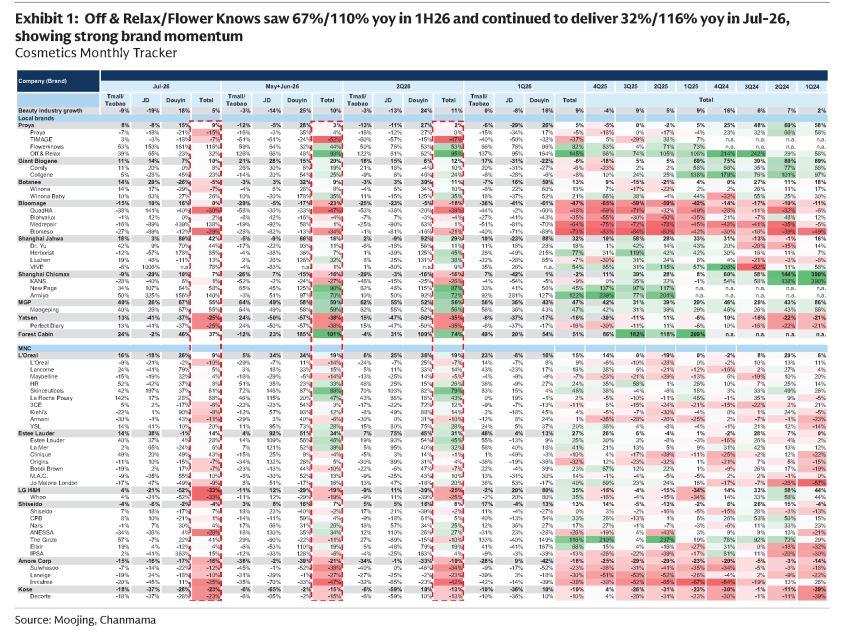
图2. 珀莱雅26年上半年关键经营数据
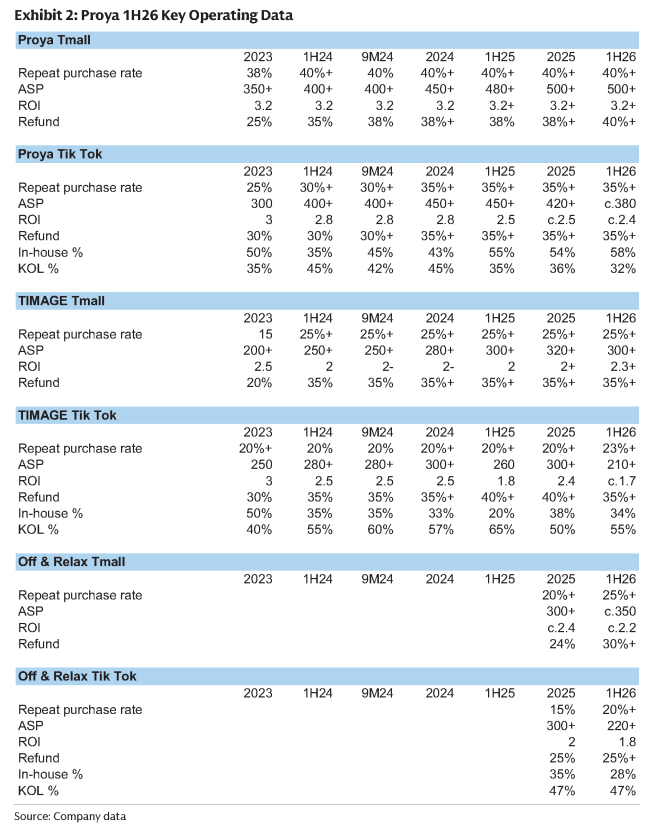
图3. 我们的目标价现为人民币70元,较8月25日收盘价隐含14%上行空间

图4. 化妆品同业比较表
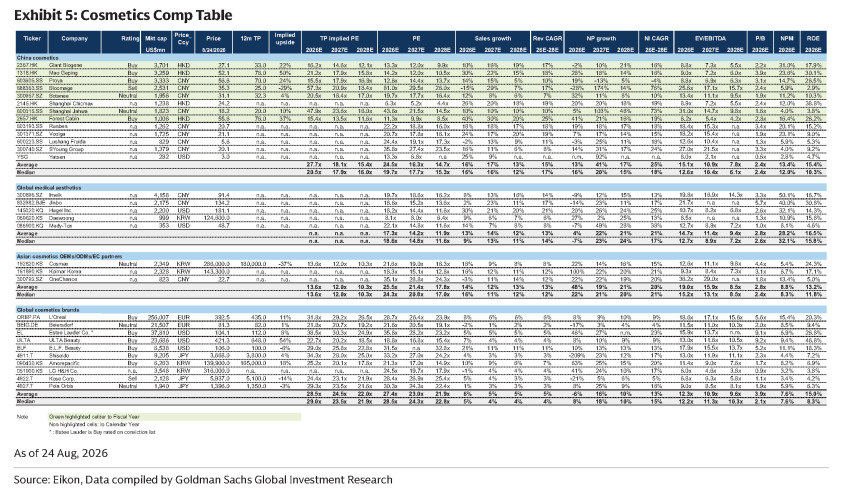
图5. 珀莱雅化妆品(603605.SS)利润表(人民币百万元)