伯恩斯坦 韩国互联网与日本消费|Coupang(CPNG.US):空头视角下的多头逻辑,自有品牌
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告探讨了Coupang在韩国零售市场面临的结构性挑战与自有品牌(PB)的发展潜力。 随着韩国电商渗透率接近约45%的结构性天花板,Coupang的竞争对手已从单纯的线上平台扩展至Daiso等具备强线下体验和供应链控制力的零售商。 尽管Coupang的PB业务GMV占比长期停滞在约3.5%,远低于全球领先零售商20%-30%的水平,但通过从单纯的“复制SKU”转向品牌化建设,PB业务仍有望成为提升利润率和Wow会员粘性的关键。 监管对搜索算法的审查限制了PB扩张的效率,未来增长将更依赖于产品竞争力和品牌忠诚度。
主要观点
- 韩国电商渗透率已达约45%,预计2030年达到约50%,增长动能放缓。
- Daiso通过约90%的自有品牌占比和约10%的营业利润率,成为Coupang强有力的竞争对手。
- Coupang的自有品牌(CPLB)GMV占比长期停滞在约3.5%。
- 韩国公平交易委员会(KFTC)对Coupang的搜索算法审查,限制了其通过搜索排名推广PB产品的效率。
- Coupang的Wow会员费在2021年和2024年分别进行了上调,是EBITDA扩张的核心驱动力。
- Daiso的月度付费用户基数约为2600万,已与Coupang的约2800万用户规模相当。
论述逻辑
- 韩国零售市场线上渗透率触顶 -> 竞争焦点从物流速度转向发现感与品类权威 -> 线下零售商(如Daiso)凭借供应链控制力与自有品牌优势崛起 -> Coupang受监管限制无法继续依赖搜索算法推广PB -> 必须通过品牌化建设提升PB价值 -> 最终实现会员定价权与利润率提升。
关键展望
- Coupang需将PB业务从“复制品”转型为具备品牌忠诚度的生态系统。
- 未来PB业务的增长将不再依赖算法推荐,而需依靠产品竞争力和消费者主动选择。
推荐标的
- Coupang (CPNG.US): 评级为Underperform,目标价12美元。
- Naver (035420.KS): 评级为Outperform,目标价330,000韩元。
关键图表
图1. 亚洲互联网与AI:估值摘要
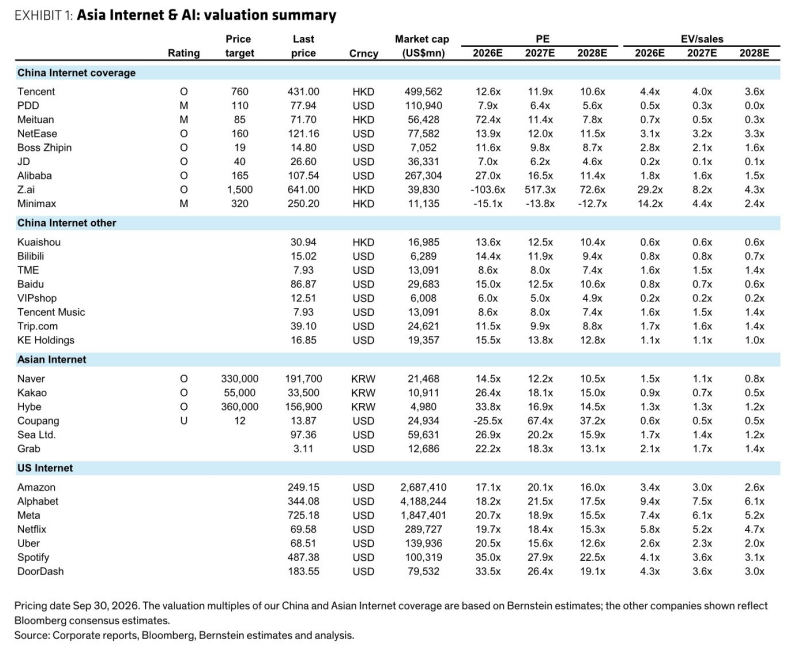
图2. 空头观点反衬多头逻辑:当更强大的CPLB生态强化Wow会员价值主张时,才是真正的收获时刻
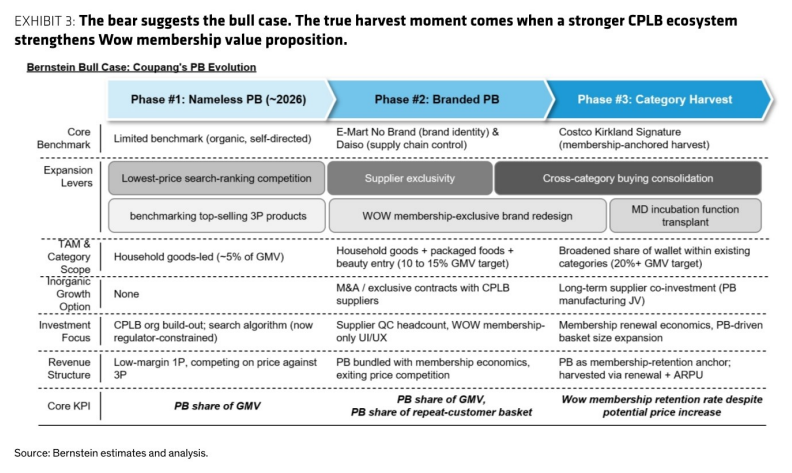
图3. 拉长视角看,韩国整体零售市场规模约为纯线上市场的两倍
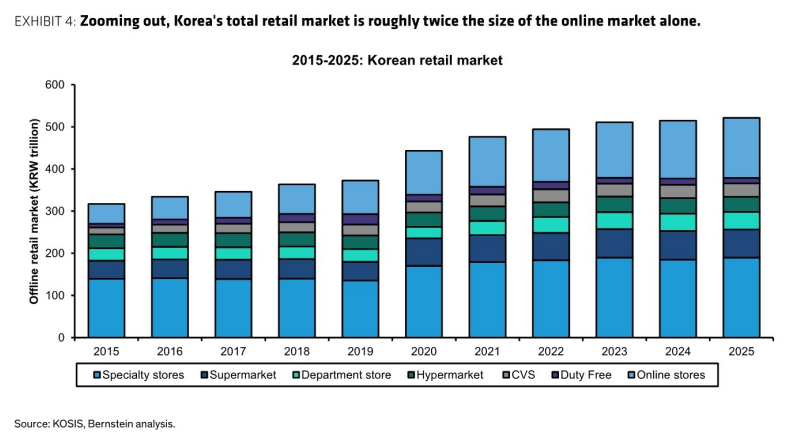
图4. 韩国线上零售渗透率还能走多远?线下零售商最终会被取代,只剩少数占主导地位的线上玩家吗?
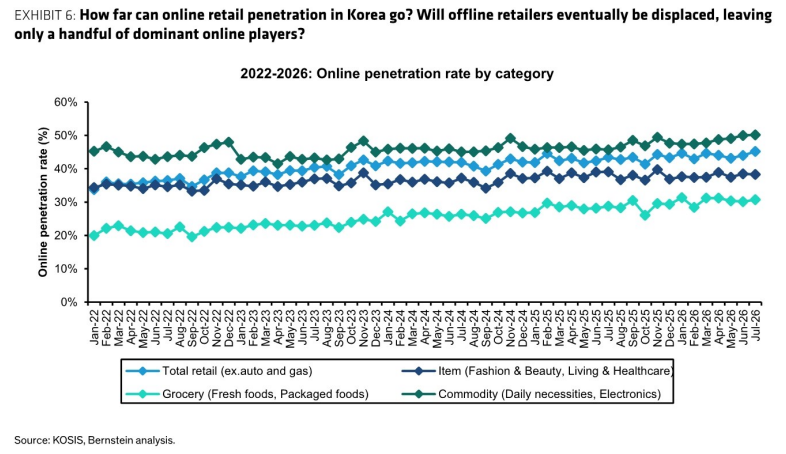
图5. 大创通过线上线下融合的生态触达2600万用户,可与Coupang的用户规模相媲美
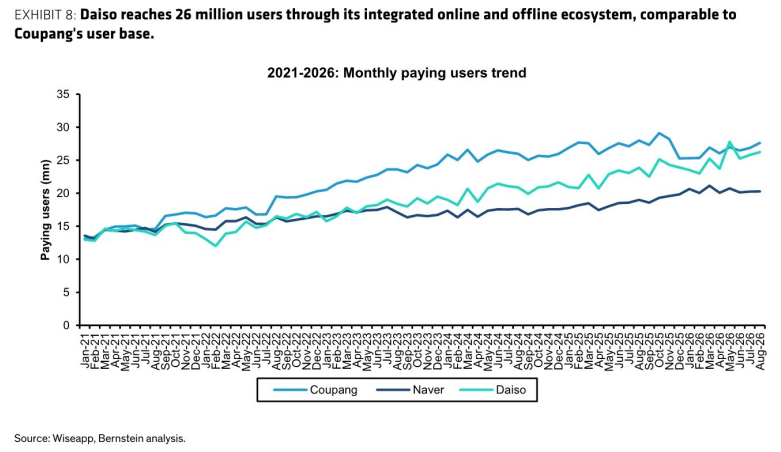
图6. 近年大创表现持续跑赢整体零售市场
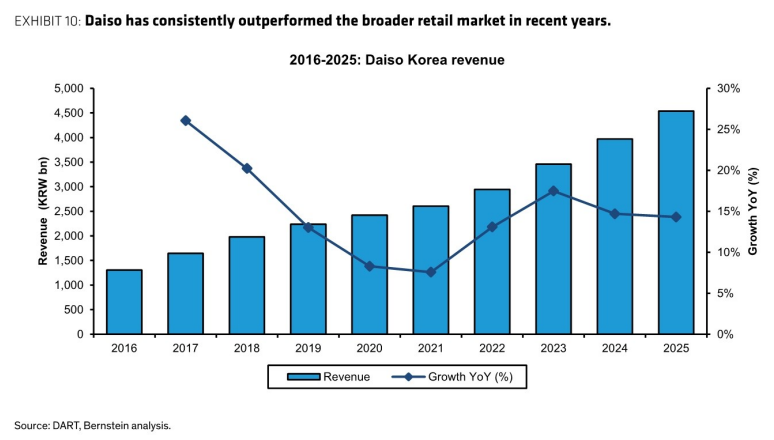
图8. 经济性颇具吸引力:纯自有品牌(PB)产品毛利率通常较国民品牌高5-20个百分点,而NPB产品可再提升2-5个百分点
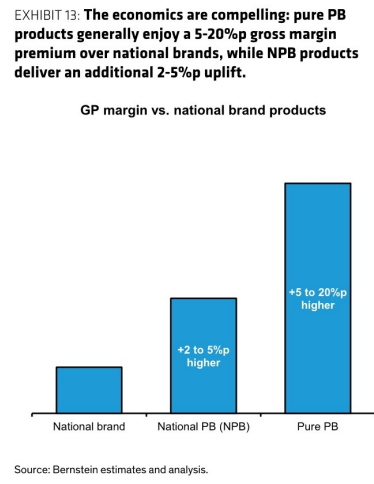
图9. Coupang自有品牌(PB)业务在2024-2025年间增长明显放缓
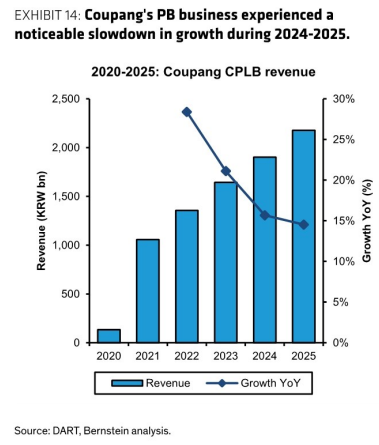
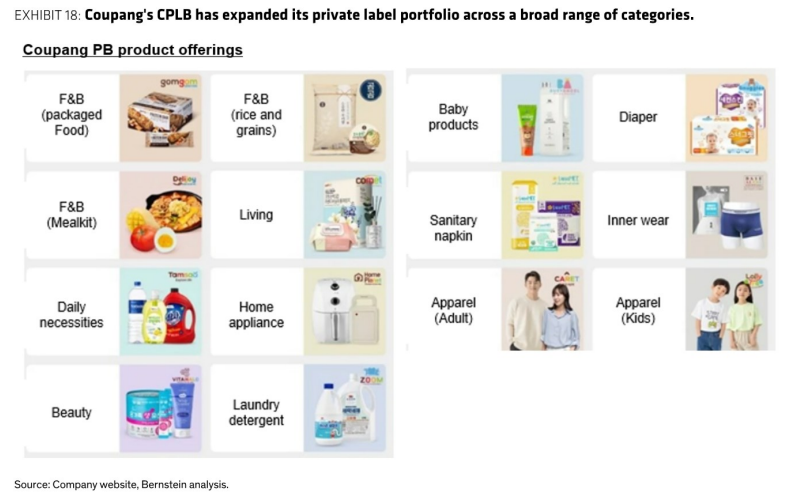
图10. Coupang的CPLB已将自有品牌组合扩展至众多品类