东方财富证券 宏观专题:全球新一轮加息周期开始了吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了上世纪70年代以来的10轮全球同步紧缩周期,指出当前全球净加息扩散指数虽有所回升,但尚未进入全面加速紧缩阶段。 研究发现美国政策利率是全球的“牵引锚”,其变动整体领先其他经济体约1-3个月。 当前全球加息动能受美伊冲突引发的通胀压力驱动,而非全面过热。 分析师认为美债已提前计价加息预期,具备配置性价比,并建议关注美伊战事、日本零利率退出后的息差演绎以及AI产业对利率的潜在影响。
主要观点
- 上世纪70年代以来共发生10轮全球同步紧缩周期,分为抗通胀、抑过热与预防型三类。
- 美国政策利率是全球的“牵引锚”,其变动整体领先其他经济体约1-3个月。
- 本轮美、欧、日在9月均已加息,为近20年来首次集体紧缩。
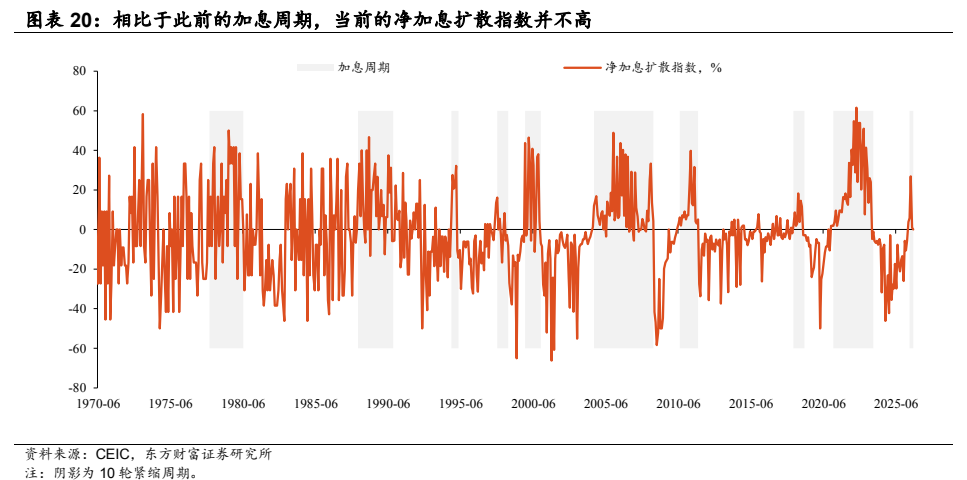
- 当前全球尚未进入加速紧缩阶段,净加息扩散指数高度低于此前典型周期。
- 美债此前表现存在定价偏差,当前具备配置性价比。
- 日本货币政策存在明显滞后且相关性较弱,可能与长期负利率政策有关。
论述逻辑
- 全球加息联动性分析 -> 确认美国作为全球利率“牵引锚”的领先地位 -> 评估当前净加息扩散指数水平 -> 判定尚未进入全面紧缩周期 -> 结合美伊冲突与通胀压力 -> 得出美债配置价值及后续关注变量。
关键展望
- 美债期限利差有望进一步收窄。
- 需重点关注美伊战事与美国中期选举带来的政策不确定性。
- 需关注日本退出零利率后息差对套息交易的冲击。
- 需关注AI产业对利率走势的潜在影响。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 1970 年以来全球经济体加息/降息经济体数量变动
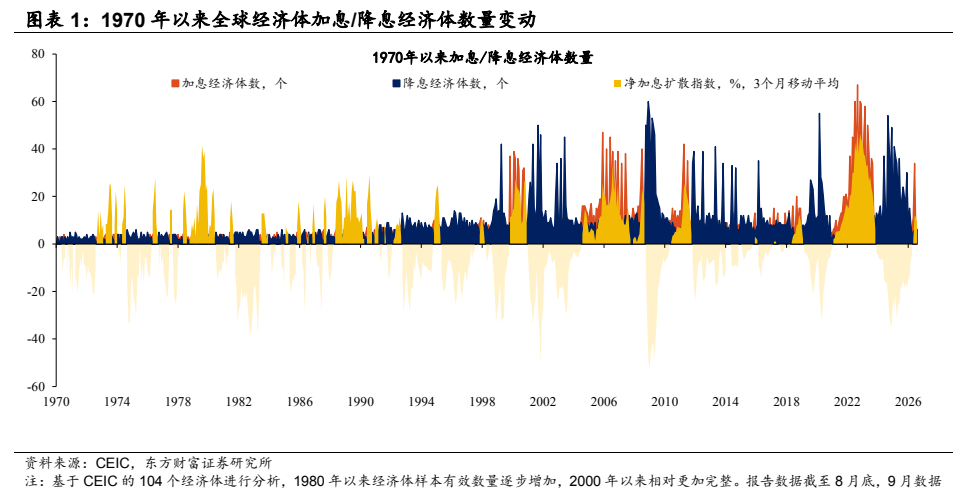
图2. 图表 2: 10 个主要紧缩周期的利率变动及大事件
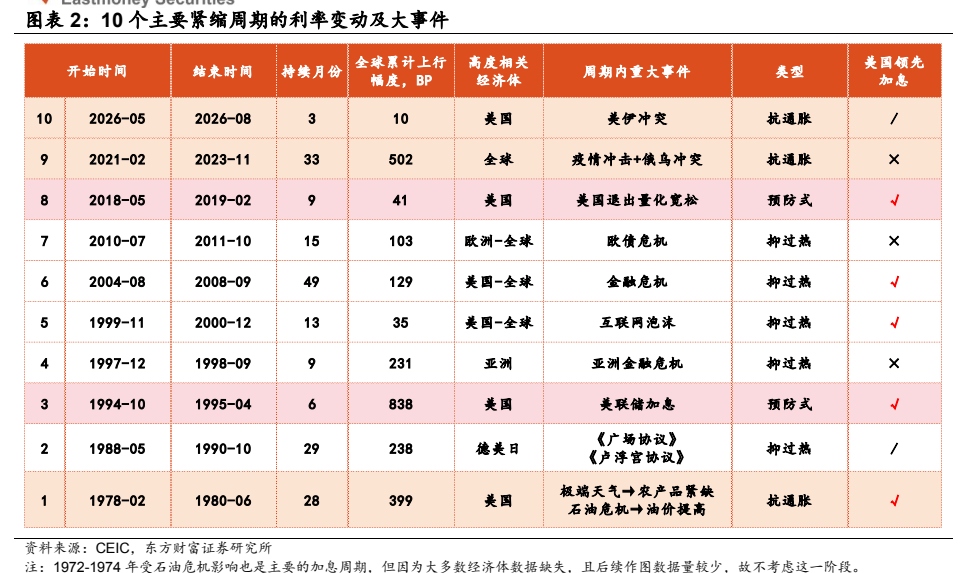
图3. 图表 4: 上世纪 70 年代以来部分代表性经济体利率走势
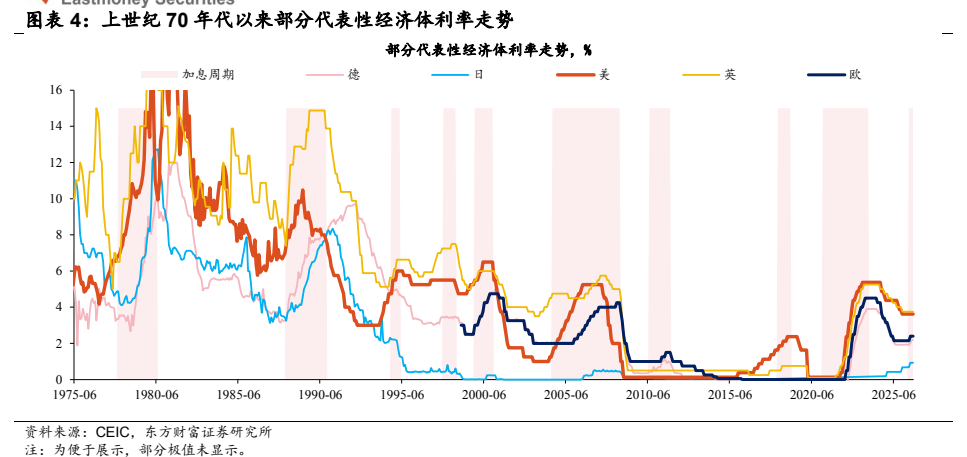
图4. 图表 14: 代表性经济体 2026 年以来(第 10 轮)加息行动节奏
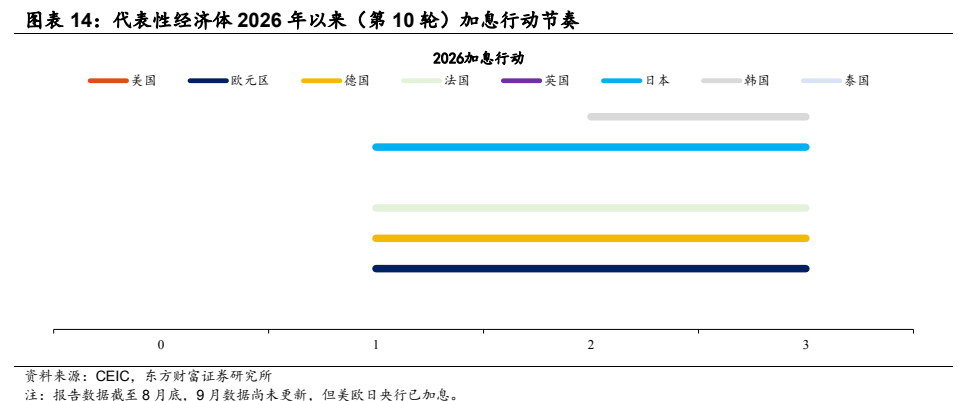
图5. 图表 16: 美欧日利率变动对其他经济体的影响(2000 年以来)
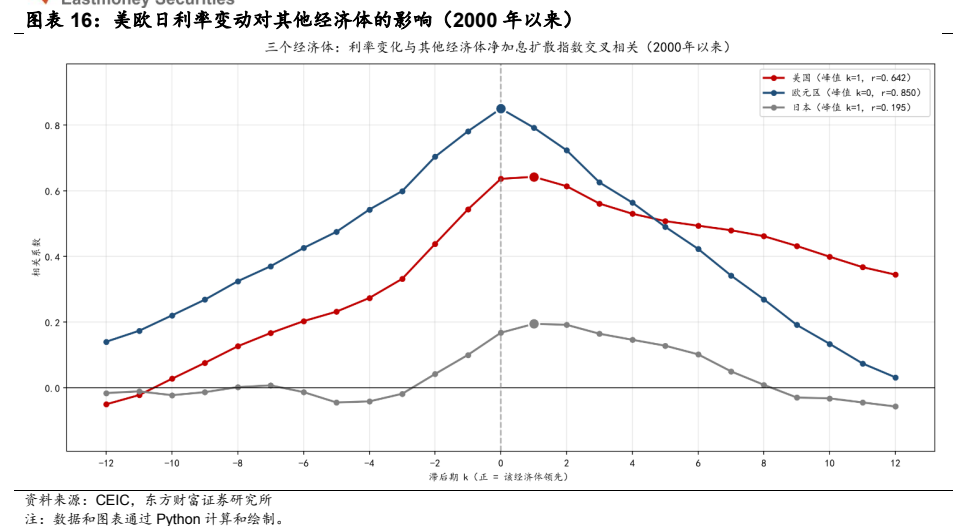
图6. 图表 20: 相比于此前的加息周期,当前的净加息扩散指数并不高