高盛 Alphabet Inc.(GOOGL.US)2026年第一季度回顾:加大投资以支持扩大行业领导力(涵盖消费与企业计算)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在2026年第一季度回顾中认为,Alphabet正加大投资以巩固其在消费和企业计算领域的行业领导地位。报告指出,公司营收同比增长12%,达到850亿美元,其中谷歌云收入增长28%至120亿美元。尽管资本支出增加至140亿美元,但运营利润率仍维持在32%。高盛维持买入评级,12个月目标价为220美元,认为AI投资将驱动长期增长。
主要观点
- Alphabet在2026年第一季度营收850亿美元,同比增长12%,高于市场预期。
- 谷歌云收入120亿美元,同比增长28%,主要受AI工作负载推动。
- 资本支出达140亿美元,主要用于AI基础设施,同比增长40%。
- 运营利润率32%,与去年同期持平,尽管投资增加。
- 搜索广告收入增长10%,YouTube广告收入增长15%。
- 其他业务(Other Bets)收入增长20%,但亏损收窄至10亿美元。
- 公司回购了150亿美元股票,并宣布每股0.50美元的季度股息。
- 管理层强调AI在搜索、云和广告中的整合将提升用户参与度。
- 高盛认为,Alphabet在AI领域的领先地位将支撑其长期增长。
- 报告指出,竞争压力来自微软和亚马逊,但Alphabet的生态系统优势明显。
- 预计2026年全年营收增长11%,资本支出将维持高位。
- 风险包括监管审查和宏观经济放缓。
论述逻辑
Alphabet Q1营收超预期 → 云业务增长强劲(AI驱动)→ 公司加大资本支出以扩大AI基础设施 → 运营利润率稳定,显示投资效率 → 搜索和广告业务稳健 → 高盛认为AI投资将巩固行业领导力 → 维持买入评级和目标价。
关键展望
- 报告未明确给出未来验证点或时间窗口。
- 高盛维持买入评级,12个月目标价220美元。
- 风险包括监管不确定性、竞争加剧和宏观经济下行。
推荐标的
- Alphabet Inc. (GOOGL.US):买入评级,12个月目标价220美元。理由:AI投资驱动云和广告增长,行业领导地位稳固。
关键图表
图1. GOOGL - 高盛预测收入、资本支出、折旧摊销及GAAP费用增长
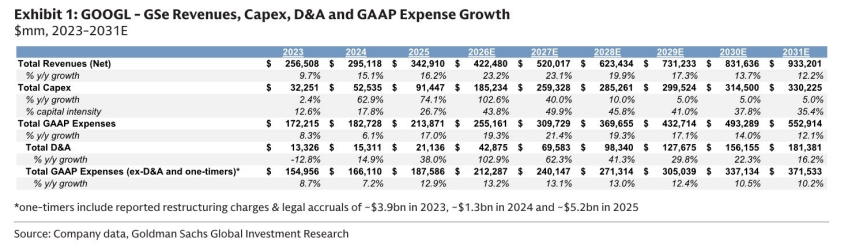
图2. 2026年第一季度实际业绩与预期对比
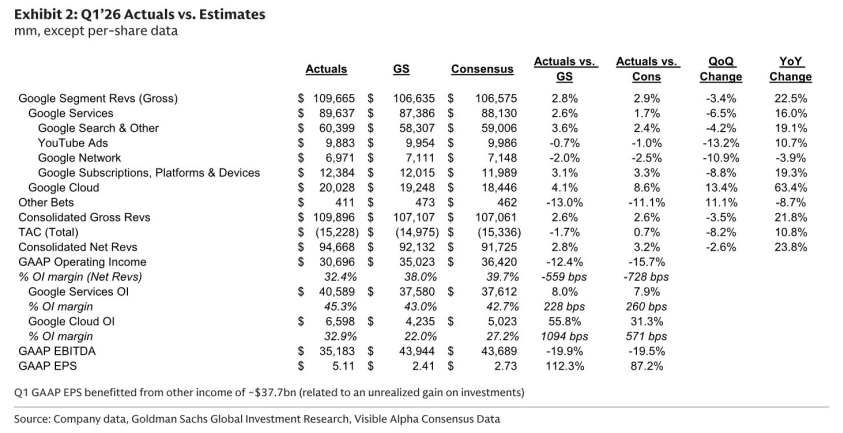
图3. 2026年第二季度、2026年、2027年及2028年预测调整
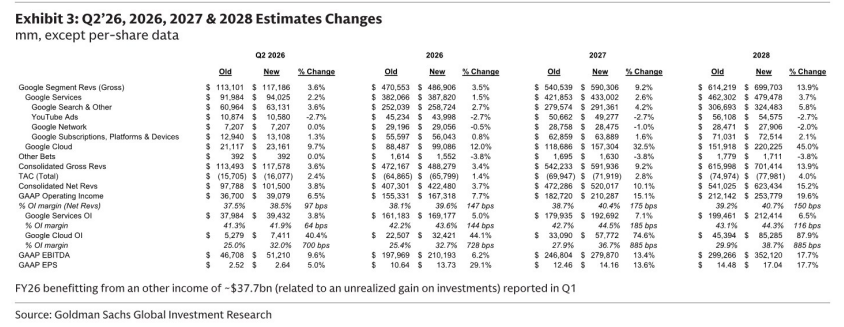
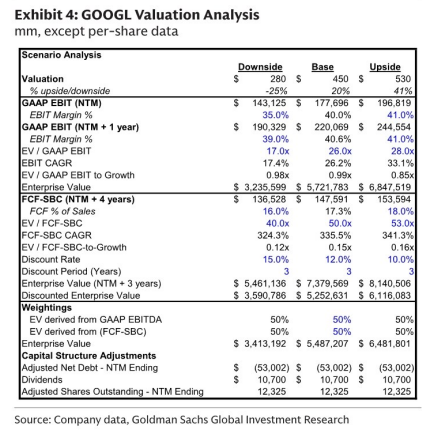
图4. GOOGL估值分析