德意志银行:德银 Legrand(LEGD.PA)26年第三季度业绩11月到期5 强劲增长,利润率正势头
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
罗格朗(Legrand)定于2026年11月5日发布2026年第三季度业绩,德意志银行维持“买入”评级并将目标价设定为170.00欧元。 德意志银行预测罗格朗第三季度销售额同比增长25%至2,744m欧元(高出市场共识4%),对应内生收入增长10.7%、并购效应11.3%和外汇效应1.0%。 增长主要受数据中心业务持续强劲增长(+30%)以及定价贡献(+3%)驱动,北美地区预计继续以约22%的增速领跑。 利润端方面,预计第三季度EBITA达到562m欧元(高出市场共识3%),EBITA利润率达20.5%,同比上升50bps,在过去4个季度中首次恢复正向利润率动能。 鉴于更有利的外汇变动,分析师将2026年EPS预期上调0.6%至5.89欧元,并预计罗格朗全年内生增长将达到8-10%指引区间的上限。
主要观点
- 德银维持罗格朗“买入”评级,目标价为170.00欧元,现价为141.60欧元。
- 预计2026年第三季度销售额同比增长25%至2,744m欧元,较市场共识预期高出4%。
- 第三季度销售增长由10.7%的内生增长、11.3%的并购效应和1.0%的外汇效应共同构成。
- 数据中心业务预计维持30%的强劲增长,建筑市场需求受滞后周期影响有望逐步显现动力。
- 按区域划分,北美地区预计继续以约22%的增速引领整体收入增长。
- 第三季度EBITA预计达562m欧元,利润率为20.5%(同比提升50bps),在4个季度中首次重拾正向动能。
- 3%的产品提价贡献预计将大幅抵消来自原材料(占营收9%)、运输(2.5%)和能源(0.5%)的通胀压力。
- 潜在的美国关税退税构成利润率的上行风险,但该项目前尚未纳入盈利模型。
- 基于有利的外汇变动,分析师将2026年DB EPS由5.85欧元上调0.6%至5.89欧元,营收预期上调0.7%至11,124m欧元。
- 罗格朗有望达到2026财年8-10%内生增长指引的上限区间,且管理层上调了2027-2030年中期复合增长与利润率目标。
论述逻辑
- 数据中心需求维持强劲增长(+30%)且前一年房屋开工与交易量复苏(存在12至18个月滞后效应)-> 推动罗格朗建筑与数据中心双轮驱动,实现三季度25%的销售总额增长与10.7%的内生增长。
- 欧洲销管费用(SG&A)恢复受控 + 3%的定价贡献对冲原材料、运输及能源通胀 -> 抵消40bps的并购稀释效应,带动三季度EBITA利润率同比提升50bps至20.5%,结束连续4个季度的下行实现拐点反弹。
- 强劲季度业绩叠加有利外汇影响 -> 上调2026-2028年盈利预测,并支撑达到全年8-10%内生增长指引的高端,验证公司2027-2030年6-8%收入CAGR及21-22%利润率的中期战略规划。
关键展望
- 罗格朗预定于2026年11月5日公布2026年第三季度业绩。
- 预计公司将重申2026财年8-10%的内生增长指引,并有望达到该区间的上限水平。
- 中期目标展望:罗格朗设定2027-2030年期间内生收入年复合增长率(CAGR)达到6-8%,利润率达到21-22%。
- 长期财务指标预测:德银预计2026E/2027E/2028E总营收分别为11,124m、12,382m及13,277m欧元;EPS分别为5.89、6.77及7.50欧元。
推荐标的
- 罗格朗(LEGD.PA / LR FP):买入评级,目标价170.00欧元(2026年9月30日收盘价141.60欧元)。理由为数据中心与建筑市场双轮驱动成长,欧洲SG&A正常化拉动利润率拐点上升,且估值具备吸引力。
关键图表
图1. 销售额及有机销售额增长
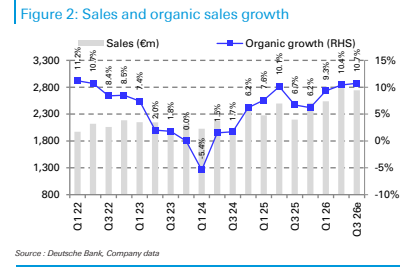
图2. 各地区有机增长
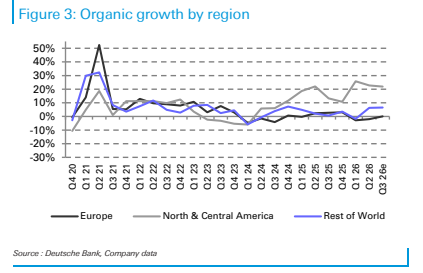
图3. EBITA及EBITA利润率,EBITA利润率(右轴)
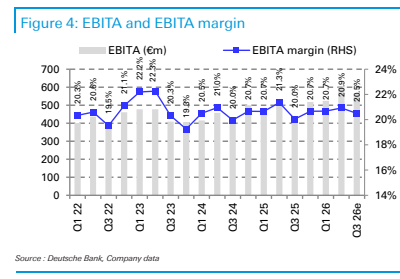
图4. 自由现金流表现
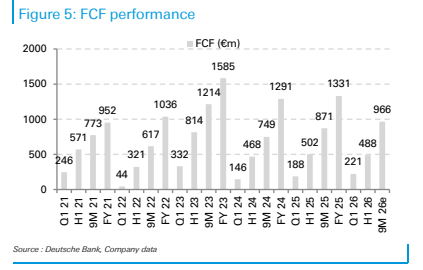
图5. 年度有机销售额增长%
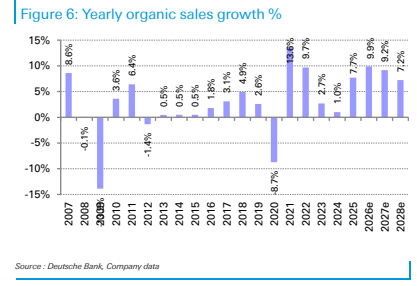
图6. 年度EBITA利润率趋势
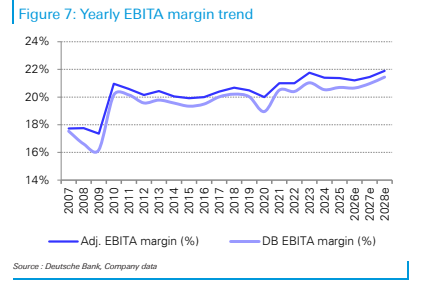
图7. 年度损益表
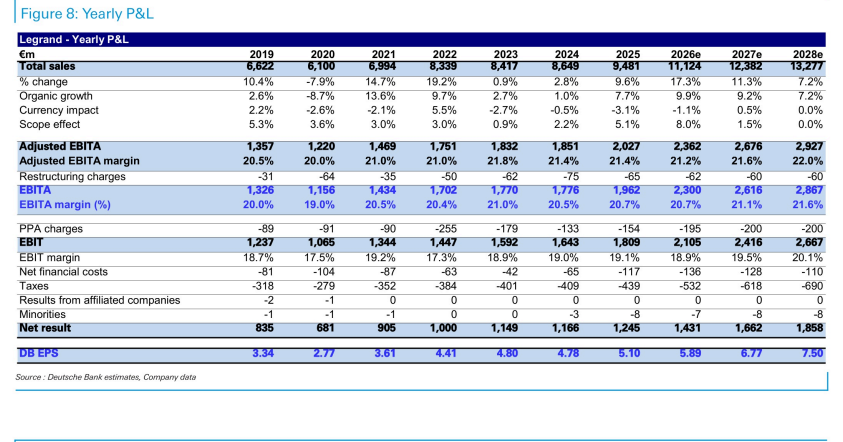
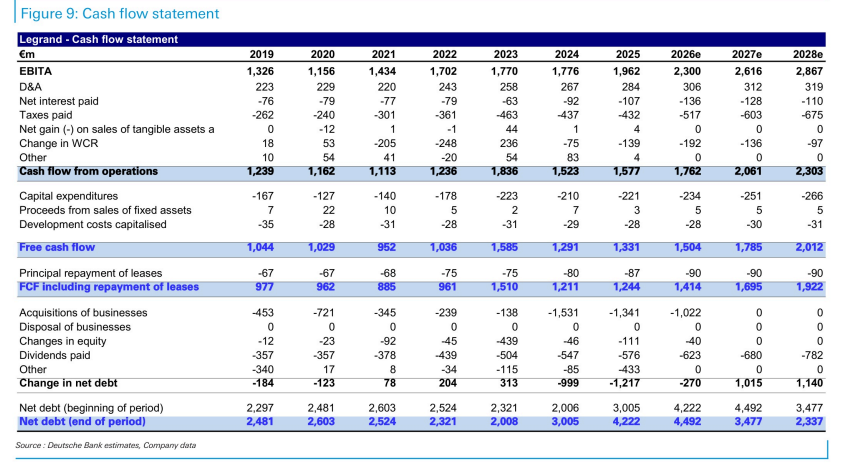
图8. 现金流量表