瑞银 Vista Energy(VIST.US):8月产量增长放缓,但执行保持正轨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
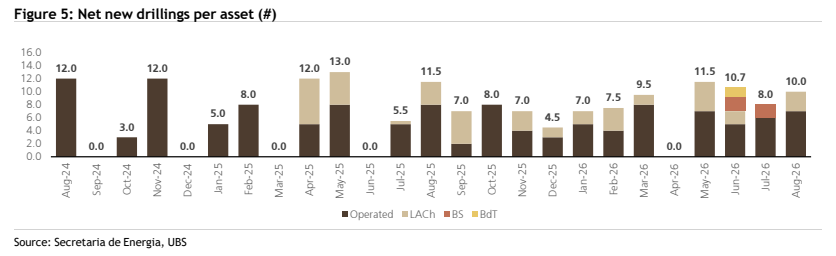
根据阿根廷能源秘书处数据及瑞银测算,Vista Energy 2026年8月产量达166.5kboed(环比+2%,同比+39%),主要由Bajada del Palo Oeste、Bandurria Sur与Bajo del Toro的增产拉动。 尽管三季度迄今产量比瑞银预期低5%,但公司8月交付了10.0口净新井(@WI),年初至今累计净钻井预估达64口,年内剩余四个月执行步伐预计相对平稳,预计后续产能将进一步爬坡。 若要达成公司全年的158.0kboed指引,年内剩余月份平均产量需达180.0kboed,并完成36-46口净并网以达成100-110口净并网的全年目标。 瑞银认为公司依然处于实现全年指引的轨道上,持续视其为拉美覆盖范围内最具吸引力的成长型标的之一。 瑞银基于2027年预期EV/EBITDA的4.0倍估值倍数,重申Vista Energy的买入评级,维持12个月目标价80.00美元。
主要观点
- 8月总产量保持温和增长,主要受多个油田增产支撑。
- 三季度迄今产量略低于预期,但后续产能预计进一步爬坡以达成全年指引。
- 8月交付10.0口净新井,后续井位并网推进节奏预计相对平稳。
- 自营资产8月产量环比持平、同比增长21%,BPO增产抵消了BPE与Aguada Federal的自然递减。
- 自营区块8月交付7口新钻井,目前处于极早期产出阶段,预示未来数月将放量。
- 非自营资产产量显著增长,BS与BdT油田表现强劲。
- La Amarga Chica产量受自然递减影响环比下降,但交付了3.0口净新井。
- 定量研究评估显示,分析师对行业结构及监管环境未来6个月的走势预期均倾向改善(评分为4分)。
论述逻辑
- 8月产量达到166.5kboed且交付10.0口净新井 -> 年初至今累计达147.0kboed与预估64口净井,测算剩余四个月需平均达180.0kboed及36-46口净并网 -> 结合BPO与BPE早期新钻井及非自营项目的后续爬坡 -> 得出公司执行保持正轨、能兑现全年158.0kboed指引并维持买入评级的结论。
关键展望
- 2026年全年产量指引为158.0kboed,并网目标为100-110口净井,剩余月份需维持平均180.0kboed产量及36-46口净并网。
- 瑞银给予12个月目标价80.00美元,基于2027年预期EV/EBITDA的4.0倍估值倍数。
- 瑞银预计公司2026年每股稀释收益为8.95美元,2027年为9.96美元,2028年为10.70美元。
推荐标的
- Vista Energy(VIST.US / VIST.N):维持买入评级,12个月目标价80.00美元(现价72.27美元,基准日2026年9月18日),看好其在拉美覆盖标的中突出的成长性与持续验证的执行力。
关键图表
图1. Vista 产量汇总表(kboed)
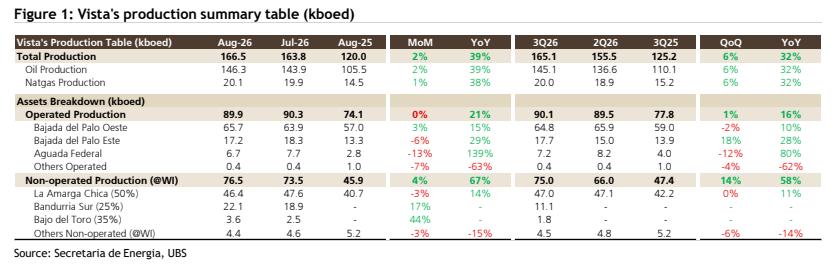
图2. 月度净新增钻井与产量(kboed)
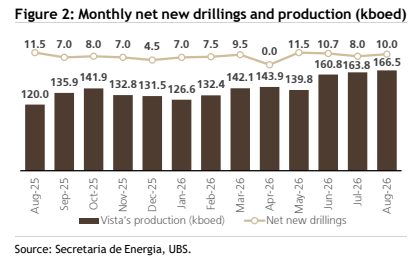
图3. 季度产量对比瑞银预期(kboed)
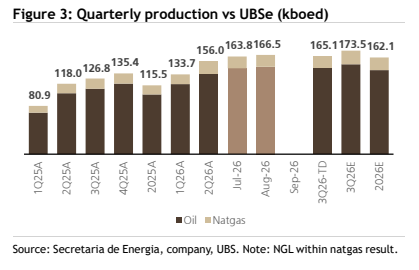
图4. 各资产产量演变(kboed)

图5. 各资产净新增钻井(#)