花旗 美国航空26年第三季度前瞻:2027 布局重要26年第四季度;升级JBLU 并添加ALGT Positive 催化剂观察
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
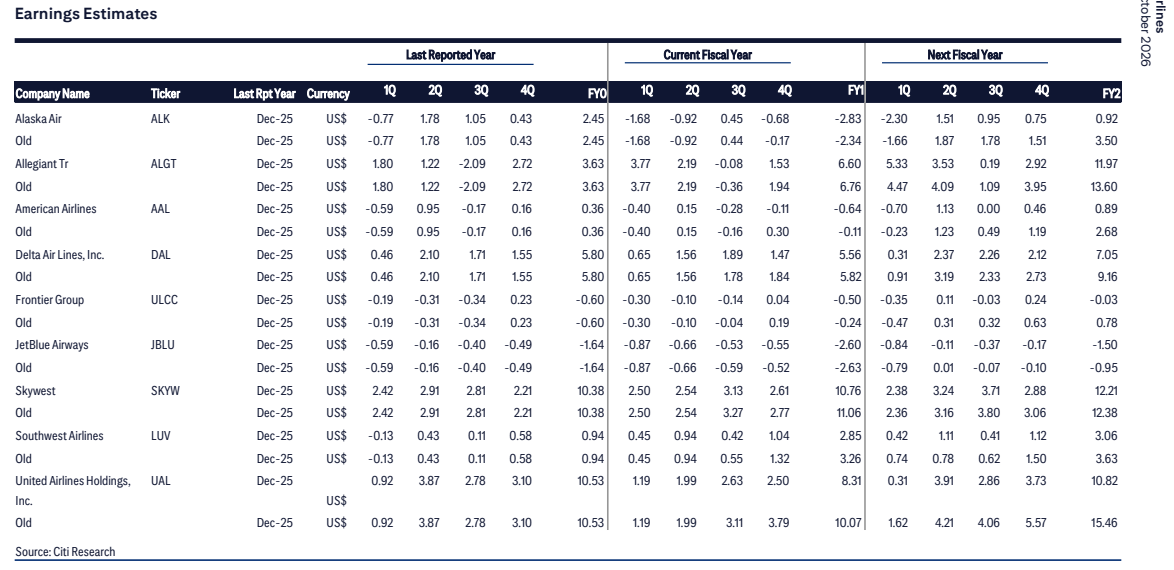
花旗发布美国航空业2026年三季报前瞻,随EPS季更新EPS估计、目标价与观点,并配套发布幻灯片及季度前瞻网络广播。 核心动作有二:其一,将JBLU评级从Sell/HR上调至Neutral/HR,主要因该股自8月7日被下调至Sell/HR以来已大幅下跌,多数航空股自夏季高点的显著回撤在定义上已改善板块风险回报;其二,对Buy/HR评级的ALGT发布90天正面催化剂观察,覆盖其即将公布的EPS及随后的12月投资者日,目标价维持156美元不变,隐含约100%上行空间。 花旗认为,涨势若要持续,航司必须给出并承诺保守的2027年运力增长指引,而非仅鼓吹近期需求走强;DAL(10月9日发布EPS)提供2027年最保守的运力增长展望,而UAL与AAL可能难以摆脱芝加哥竞争,芝加哥是4Q26运力增长的焦点。 具备结构性优势的超大型航司更能保护投资者免受EPS波动,而未能证明可复制竞争优势却仍快于行业扩张的LLCC处境更差。 估计方面,花旗判断RASM强势短期有望延续、2027年可能急剧减速,并将目标估值基准从锚定2027年估计的YE26前移至基于2028年估计的YE27。 此外维持Frontier(ULCC)Neutral/High Risk(2H)评级,基准目标价9美元。
主要观点
- 将JBLU评级从Sell/HR上调至Neutral/HR,主要原因是自8月7日下调至Sell/HR以来股价已大幅下跌;夏季高点以来多数航空股显著回撤,在定义上已改善航空股风险回报。
- 涨势若要持续,航司必须给出并承诺适当的2027年运力增长保守指引,而不能只鼓吹近期需求走强;花旗认为承诺保守运力指引是释放股价上行潜力的关键。
- 对Buy/HR评级的ALGT发布90天正面催化剂观察,覆盖其即将公布的3Q26 EPS及随后12月投资者日,目标价维持156美元不变,隐含约100%上行空间。
- ALGT被花旗视为组内定价错误最严重的中长期风险,核心逻辑是ALGT/SNCY合并凭借强协同潜力叠加ALGT独特利基商业模式(竞争有限、善于保护并复利利润),可能是行业历史上最好的交易之一。
- DAL(10月9日公布EPS)提供2027年运力增长最保守的展望;花旗担心UAL和AAL可能难以摆脱芝加哥竞争,芝加哥是4Q26运力增长的焦点。
- 具备结构性优势的超大型航司(supermajors)即使运力行为不如花旗期望的那样保守,也更能保护投资者免受EPS波动;未能证明可复制竞争优势却继续快于行业增长的LLCC(传统低成本航司)处境更差。
- 花旗按近期燃油价格、需求信号、公司表态及会议指引调整对估计进行逐项更新;判断RASM强势短期有望延续,2027年可能急剧减速;航空业高周期性下,需求和燃油的小幅变化即可导致EPS与目标价大幅修正。
- 目标估值基准从锚定2027年估计的YE26前移至基于2028年估计的YE27,并纳入市场、行业及同业倍数变化。
- 报告配套幻灯片对ALGT和UAL分别设置Bull/Bear多空论证页,展示两家公司的看多与看空论据。
- Frontier(ULCC)获Neutral/High Risk(2H)评级,被视为当前美国航空业超低成本商业模式最佳范例;投资正面包括2026年RASM改善并走向盈利的举措、Spirit带来的运力顺风、省油Airbus机队与大额订单等六项;目标价9美元,基于5.4x EV/EBITDAR(2028年EBITDAR)与1.1x EV/revenue(2028年收入)等多估值方法均值。
- Delta面临的风险包括传统竞争对手模仿客舱分级收窄其差异化、空客供应链或认证延误拖累大机型化逻辑,以及对高端票价收益依赖上升在商务旅行不能复苏时加大周期性敞口;地缘政治与燃油冲击仍是风险。
- 报告以Diio时刻表按时间戳日期跟踪4Q26(2026年10月至12月)美国国内运力月度增速。
论述逻辑
- 夏季高点以来多数航空股大幅回撤 → 风险回报在定义上已改善 → 上调JBLU至Neutral/HR;但涨势要持续 → 航司必须承诺保守的2027年运力增长指引而非仅鼓吹近期需求 → 承诺保守运力是解锁股价上行潜力的关键;对照各航司 → DAL(10月9日EPS)2027年运力展望最保守,UAL/AAL受芝加哥竞争牵制 → 具结构性优势的超大型航司更能抵御EPS波动,而快于行业扩张的LLCC处境最差;超大型之中ALGT(Buy/HR)→ 可能是组内定价错误最严重的中长期风险 → ALGT/SNCY合并协同潜力叠加其有限竞争的利基商业模式 → 发布90天正面催化剂观察,目标价156美元隐含约100%上行;同时按燃油、需求、公司表态将估计更新 → RASM短期强劲但2027年急剧减速 → 估值基准由YE26/2027估计前移至YE27/2028估计 → 完成全板块估计与目标价调整。
关键展望
- ALGT进入90天正面催化剂观察窗口,验证点为即将公布的3Q26 EPS及随后12月投资者日;花旗预期管理层将把长期盈利潜力定性为与高于一致预期的2028年估计方向一致。
- DAL将于10月9日发布EPS,其2027年运力指引被花旗视为板块中最保守,是验证保守运力承诺逻辑的关键样本。
- 4Q26运力增长焦点在芝加哥,UAL与AAL能否与芝加哥竞争脱钩是后续观察点。
- RASM强势短期有望延续、2027年可能急剧减速,是2027年估计与目标价的主要变量;估值基准已前移至基于2028年估计的YE27。
- Frontier的商业举措指向2026年改善RASM并实现盈利。
推荐标的
- JBLU:评级由Sell/HR上调至Neutral/HR,理由是8月7日下调以来股价大幅下跌、板块风险回报已在定义上改善。
- ALGT:Buy/HR评级,目标价156美元不变(隐含约100%上行空间),新增90天正面催化剂观察,看好其3Q26 EPS与12月投资者日。
- ULCC(Frontier):Neutral/High Risk(2H)评级,基准目标价9美元(5.4x EV/EBITDAR对2028年EBITDAR、1.1x EV/revenue对2028年收入),为超低成本模式最佳范例。
- DAL:花旗明确偏好超大型航司,并指出DAL(10月9日EPS)提供2027年运力增长最保守展望。
- UAL、AAL:花旗担心两者难以摆脱芝加哥竞争,相对谨慎。
关键图表
图1. 据Diio航班计划
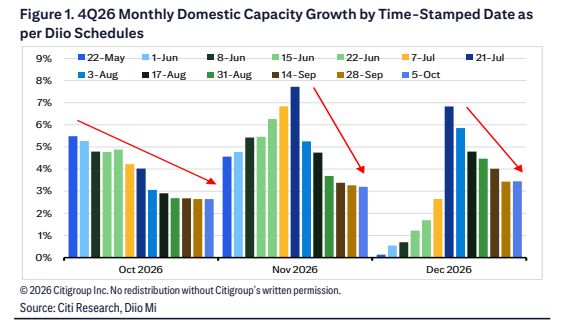
图2. 2026年10月6日 花旗研究

图3. 盈利预测:2