摩根士丹利 纽约时报(NYT.US)产品演进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
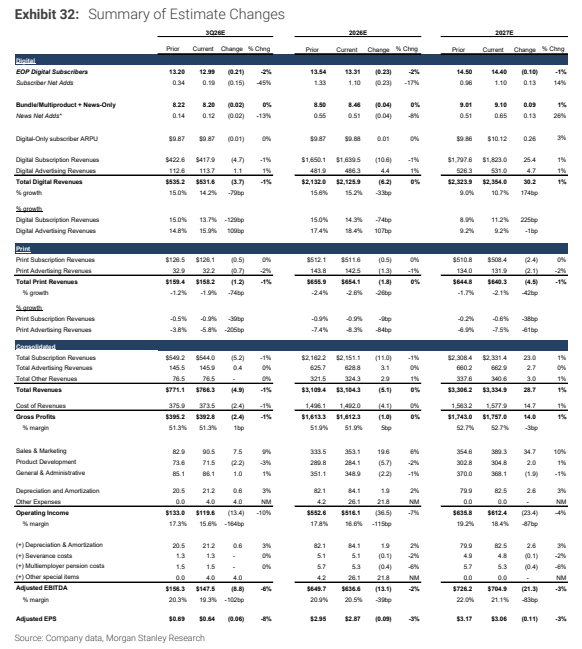
摩根士丹利将纽约时报(NYT.US)的目标价从 90.00 美元下调至 75.00 美元,维持“持股观望”(Equal-weight)评级。 报告指出,公司在视频领域的投入虽然有望扩大潜在市场规模(TAM)并提升用户参与度,但短期内增加了运营支出压力,预计 2026 年调整后运营支出同比增长 8.5%。 受近期用户参与度疲软及订阅增长放缓影响,分析师将未来几年的 EBITDA 和 EPS 预测下调 2-4%。 尽管面临短期成本压力,摩根士丹利仍维持其 2027 年底达到 1500 万订阅用户的目标。
主要观点
- 下调目标价至 75.00 美元,维持“持股观望”评级。
- 视频业务投入导致运营支出增长加速,预计 2026 年同比增长 8.5%。
- 下调未来几年 EBITDA 和 EPS 预测 2-4%。
- 预计 2026 年第三季度数字订阅净增量放缓至约 20 万。
- 公司仍维持 2027 年底实现 1500 万订阅用户的目标。
- 纽约时报 App 正在从阅读型产品向多媒体平台演进,新增 Watch、Shows 等功能。
- 截至 2026 年第二季度,公司每季度生产视频数量达数千个。
论述逻辑
- 视频投入(Watch/Shows)→ 运营支出(Cost of Revenue/S&M)上升 → 利润率承压/运营杠杆降低 → 短期 EPS/EBITDA 预测下调 → 目标价下调至 75 美元。
关键展望
- 预计 2026 年第三季度订阅增长放缓至 9-11% 同比增长。
- 预计 2026 年第三季度运营支出增长 8-9%。
- 2026-2028 年 EPS 预测分别为 2.87 美元、3.06 美元、3.41 美元。
推荐标的
- 纽约时报(NYT.US):评级 Equal-weight,目标价 75.00 美元。
关键图表
图1. 我们预测2026年调整后运营支出增长8.5%,并在2027年后放缓

图2. 我们预计美元成本增长将在未来1-2年内趋于稳定

图3. 我们放缓的运营支出增长预期支撑了销售与营销带来的利润率压力,并被持续的毛利率改善所抵消
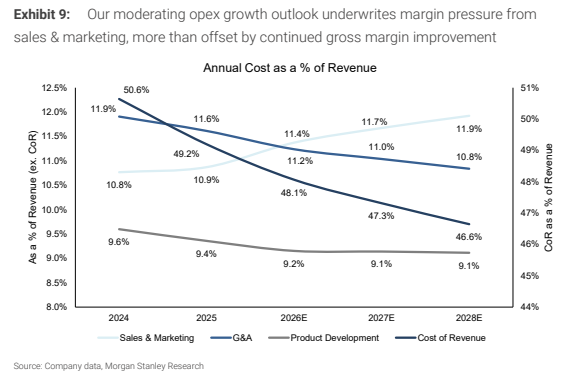
图4. 尽管视频投资和营销的增加限制了运营杠杆,但我们预计《纽约时报》将在2026年推动健康的同比利润率扩张

图5. 《纽约时报》旗舰应用全球月活跃用户数在2025年10月推出Watch后初期有所增加,但随后出现下降
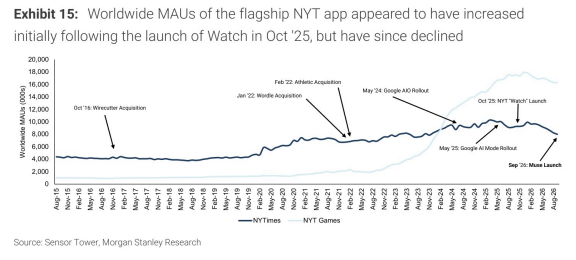
图6. 尽管存在季节性波动,但自2025年10月推出Watch以来,全球网站总访问量保持在相对稳定的范围内

图7. 我们更新后的估值与公司2026年的预期基本一致
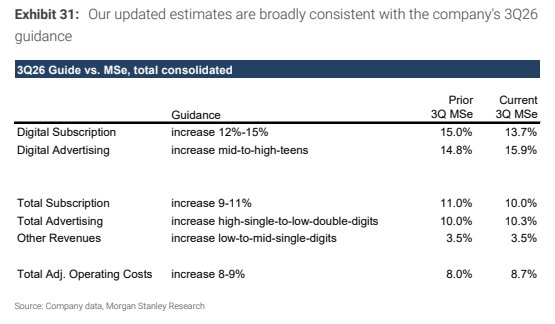
图8. 估值变动摘要