高盛 26年第三季度前瞻:强劲的基本面应该支持估值:有利于持平的产品敞口
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布美洲钢铁2026年三季度业绩前瞻,认为尽管板块自8月高点回调14%、市场持续纠结“峰值盈利”该给多少估值以及对潜在贸易协议的折价,行业基本面依然强劲,应支撑估值,并偏好平材产品敞口。 覆盖股3Q26平均上涨+5.7%(标普上涨+2.3%),板块远期估值已从10.4x高点回落至7.9x。 全部品种交货周期处于90分位以上、供应月数处于历史低位,GS价格基本面指标持续扩张;废钢价差扩大叠加利用率连续第五个季度上升(3Q26平均约80%、同比+2%),应推动EAF钢厂金属价差走阔与EBITDA利润率扩张。 供应端年底前保持平衡(Gary Works吨量被停产大体抵消),2027年NUE西弗吉尼亚爬坡或新增700k-800k平材供应,而尽管对亚洲存在+$220/t进口平价差距,平材进口仍低迷,平材赤字维持在3.5mn-4mn tons。 预计自由现金流显著加速带动回购环比增加(NUE截至季度前指引已回购约$0.5bn);GSe 2027年HRC估计约$1,100/t,高于VisibleAlpha共识$1,030/t和远期曲线均值$1,200/t。 评级与目标价:NUE买入PT $302(+25%上行)、STLD买入PT $299、CMC买入PT $80(+26%上行)、CLF中性PT $12(+6%上行)、RS中性PT $412(+3%上行)。
主要观点
- 3Q26业绩季前高盛认为板块基本面强劲、估值有吸引力,重点推荐买入评级的NUE和STLD,回调放大了风险回报偏度。
- 覆盖股3Q26跑赢大盘,但自8月高点回调14%,且美加贸易协议谈判8月底破裂后表现持续低迷,投资者纠结峰值盈利与贸易协议折价。
- 行业基本面持续收紧:全部品种交货周期处于90分位以上、供应月数处于历史低位,GS价格基本面指标持续扩张,指示价格上行动能延续。
- 板块远期估值从10.4x高点回落至7.9x,高盛认为3Q26业绩前估值具吸引力;GSe 2027年HRC估计约$1,100/t,高于VisibleAlpha共识$1,030/t与远期曲线均值$1,200/t,且各公司正削减资本开支、加速去杠杆与回购。
- 供应端争论:年底前国内供应保持平衡(Gary Works吨量大体被停产抵消),2027年NUE西弗吉尼亚爬坡预计新增700k-800k平材供应;尽管对亚洲存在+$220/t进口平价差距,平材进口依然低迷,进口是资产负债表问题而非价格问题。
- 长材进口已回归关税前水平,而平材产品赤字仍维持在3.5mn-4mn tons。
- 废钢价差扩大(主要靠提价而非废钢成本)应推动EAF钢厂金属价差与EBITDA利润率扩张;3Q26是国内利用率连续上升的第五个季度,平均约80%(含维护性停产)、同比+2%,量增带来经营杠杆。
- 预计3Q26板块自由现金流显著加速,带动覆盖公司回购环比增加,由NUE领衔——其截至季度前指引已回购约$0.5bn。
- NUE(买入)3Q26前瞻:预计Mills/Products/Raw Materials分部EBT分别同比+17%/+14%/(49%),综合EBT $1,863mn(上季$1,625mn),综合EBITDA/吨$296/t(环比+$30/t)高于共识$292/t;Mills板块ASP环比提升$70/吨,分部EBITDA/吨$361/t(上季$313/t);GSe EBITDA利润率20.8% vs 共识20.6%。
- CLF(中性)3Q26前瞻:预计EBITDA略高于共识、EBITDA利润率高出约10bps,实现价格GSe/共识$1,192/$1,185(环比+$68/+$61,高于指引的+$55);估值已压缩至6.4x,低于历史均值约0.3x。
- RS(中性)3Q26前瞻:预计收入/EBITDA/EPS高于共识+2.2%/+3.6%/+3.6%,价格高于共识$40/t;预计与边境墙建设相关的121k tons贡献约$0.66 EPS,GSe EBITDA利润率11.7% vs 共识11.6%。
- STLD(买入)估值倍数从7/2的8.2x收缩至当前8.0x(历史均值7x);CMC(买入)预计北美利润率从14.8%扩张260bps至16.8%、欧洲EBITDA环比改善至约$18mn(F3Q26约$15mn,不含$20mn CO2信用)。
论述逻辑
- 交货周期高于90分位+库存历史低位+长材进口回归关税前、平材赤字3.5mn-4mn tons → 钢材市场持续紧张支撑价格 → 废钢价差扩大+利用率连续五个季度上升(3Q26约80%、同比+2%)→ 金属价差走阔推动EBITDA利润率扩张 → 资本开支缩减+自由现金流加速 → 回购与去杠杆提速(NUE已回购约$0.5bn)→ 尽管估值从10.4x回落至7.9x、市场担忧峰值盈利与贸易协议,GSe 2027年HRC估计约$1,100/t仍高于共识$1,030/t → 基本面强劲应支撑估值,偏好平材产品敞口,买入NUE/STLD/CMC,CLF与RS为中性。
关键展望
- 4Q26关注NUE出货节奏与停产/季节性影响:GSe/共识估计4Q26出货58.3ktons/day,较过去两年季节性平均降幅2.14kt/day多降3.8kt/day,且4Q26为89天、少于3Q26的91天。
- NUE西弗吉尼亚板厂爬坡是关键验证点:管理层指引该厂2027年底达到50%产能,关注管理层关于2027年平衡供需的表态是否意味着爬坡慢于预期。
- 股东回报展望:历史牛市周期股东回报平均约占盈利的47%,NUE 3Q26有望回报42.5%,预计4Q26再回购$367mn维持该水平,高盛认为存在上行空间。
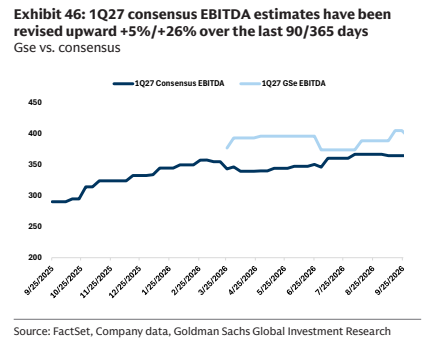
- 共识持续上修:NUE 3Q26共识EBITDA过去90/365天分别上调+15%/+72%,4Q26上调+22%/+65%。
- CLF共识上修:3Q26共识EBITDA过去90/365天上调+10%/+46%,4Q26上调+41%/+94%;STLD 3Q26上调+8%/+51%,4Q26上调+17%/+60%。
- 贸易协议风险仍是压制因素:美加贸易协议谈判8月底破裂后板块表现持续低迷,投资者对潜在贸易协议给予估值折价。
- 主要风险提示:STLD关键风险包括废钢成本高于预期、铝业务爬坡慢于预期、关税削减、国内产能增加压制价格;CMC风险包括钢筋价格低于预期、投入成本高于预期、量扩张不及预期等;CLF风险包括市场份额变化、定价与竞争、交易风险。
推荐标的
- NUE(Nucor):买入,目标价$302,约+25%上行空间;理由为3Q26全面强劲的运营表现、平材/板材敞口受益、EBITDA/吨与利润率高于共识、FCF加速支撑回购;自7/2以来估值倍数维持7.7x(历史均值7.3x)。
- STLD(Steel Dynamics):买入,12个月目标价$299(不变),基于10x EV/EBITDA(不变);2026-2028年EBITDA估计$4.21bn/$5.28bn/$4.61bn;当前现价$231.99。
- CMC(Commercial Metals):买入,12个月目标价$80(不变),约+26%上行空间,基于分部估值(钢铁业务7.0x、建筑解决方案业务10.8x EV/EBITDA);北美F4Q26利润率预计扩张260bps至16.8%。
- CLF(Cleveland-Cliffs):中性,目标价$12(不变),约+6%上行空间,基于85%基本面权重(6.3x倍数对应$11基本面价值)+15%并购权重(8.6x倍数对应$20并购价值);F2026-F2028 EBITDA估计$1.68bn/$2.59bn/$2.40bn。
- RS(Reliance):中性,12个月目标价$412(不变),约+3%上行空间,基于12x EV/EBITDA(因定价环境稳定而未随同业压缩);2026-2028年EBITDA估计$1.96bn/$1.95bn/$1.74bn;当前现价$400.31。
- 报告列示的覆盖公司现价参考:Nucor Corp. $240.39、Reliance Inc. $400.31、Steel Dynamics Inc. $231.99。
关键图表
图2. 行业估值倍数从近期高点10.4倍回落至7.9倍:远期估值倍数与HRC价格
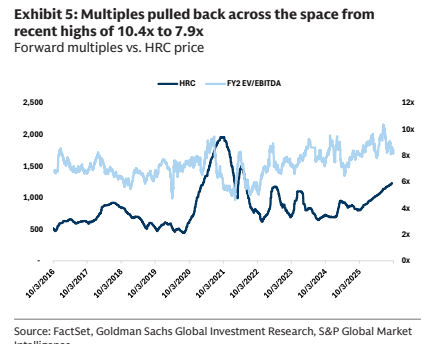
图3. 9月份覆盖标的:过去1个月回报
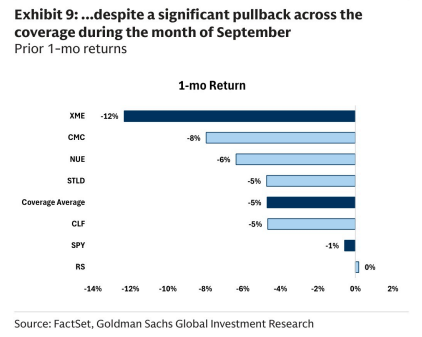
图4. 受美国半成品进口近期大幅增加推动:美国年化进口量(百万短吨)
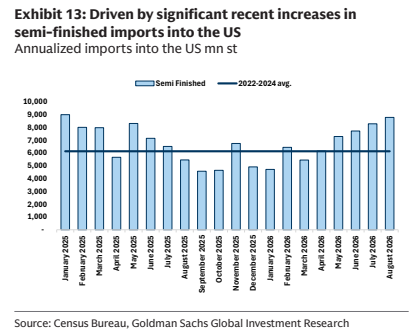
图5. 2026年第三季度产能利用率平均约为80%
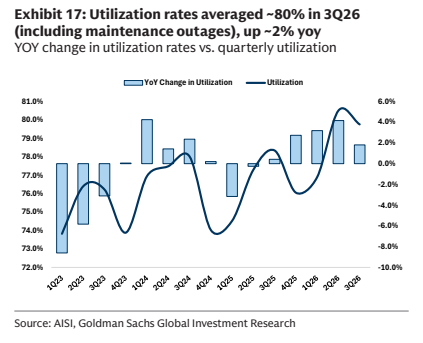
图6. 远期曲线修正:高盛预测(GSe)与市场一致预期对比
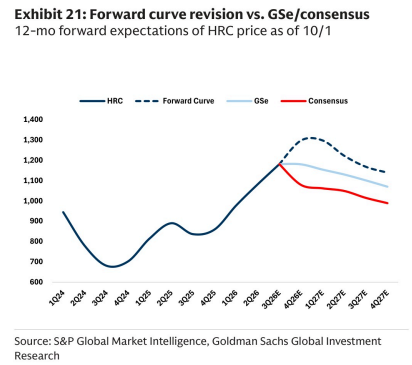
图7. 高盛预测(GSe)与市场一致预期对比(除每股数据外为百万美元/发货量为千吨)
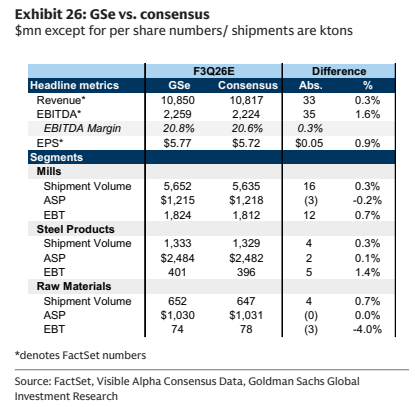
图8. 2026财年第三季度预测:主要指标的高盛预测与市场一致预期对比(除每股数据外为百万美元,发货量为千吨;差异以绝对值和百分比表示)
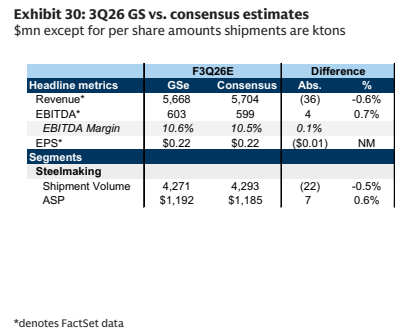
图9. 高盛预测(GSe)与市场一致预期指标对比(除每股数据外为百万美元/发货量为千吨)
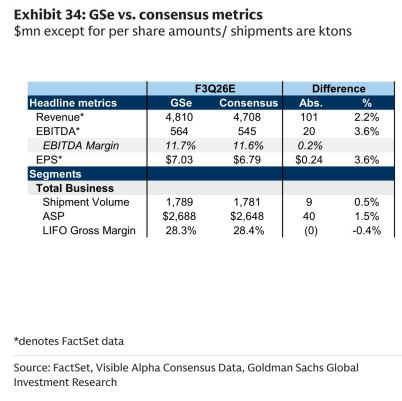
图10. 高盛预测(GSe)与市场一致预期对比(除每股数据外为百万美元/销量为千吨)
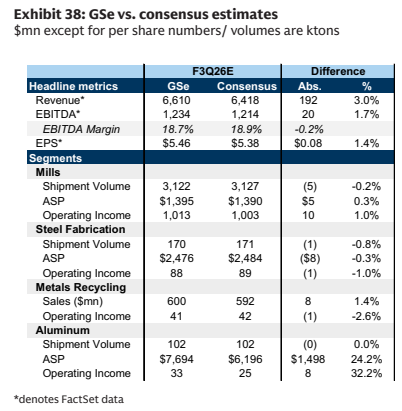
图11. 2026财年第四季度高盛预测(GSe)与市场一致预期对比
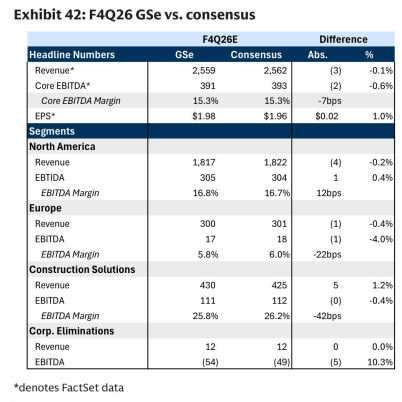
图12. 过去90/365天分别上调+5%/+26%:高盛预测(GSe)与市场一致预期对比