摩根大通:印度电力设备——对中国特定公司参与的担忧过度
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
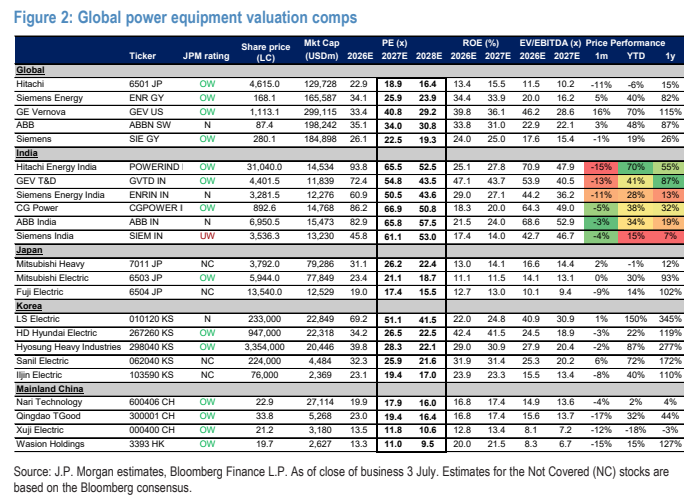
摩根大通认为,市场对四家中国实体(在印度有制造业务)获准参与政府合同两年的消息反应过度,导致覆盖的电力设备公司股价下跌约8%。报告指出,除特变电工(TBEA)外,其他三家实体(泰开、新东北、南京)合计固定资产约24亿卢比/2500万美元,峰值收入21亿卢比/2200万美元(FY22),在FY25收入可忽略不计,即使满产也不会对现有企业市场份额产生实质性影响。此外,由于政策仅放宽两年且这些公司需时间恢复运营,其激进定价的动机很小。新东北和泰开生产开关设备而非变压器、STATCOM/电抗器、HVDC设备,因此不影响整体定价/可寻址市场。报告还讨论了全球电力设备需求周期加速的背景,并计划于7月6日举办电话会议。覆盖标的包括Hitachi Energy India(超配,目标价39000卢比)、GE Vernova T&D India(超配,目标价5500卢比)和Siemens Energy India(中性,目标价3500卢比)。
主要观点
- 市场对四家中国实体获准参与政府合同的消息反应过度,导致覆盖的电力设备公司股价下跌约8%。
- 除特变电工(TBEA)外,其他三家实体(泰开、新东北、南京)合计固定资产约24亿卢比/2500万美元,峰值收入21亿卢比/2200万美元(FY22),在FY25收入可忽略不计。
- 即使满产,这些实体也不会对现有企业市场份额产生实质性影响。
- 由于政策仅放宽两年且这些公司需时间恢复运营,其激进定价的动机很小。
- 新东北和泰开生产开关设备,而非变压器、STATCOM/电抗器、HVDC设备,因此不影响整体定价/可寻址市场。
- 全球电力设备需求周期在过去2-3年显著加速,中国电力设备公司的出口利润率和潜在国际市场已发生变化。
- 摩根大通将于7月6日举办电话会议,由Stephen Tsui(中国和韩国电力设备首席分析师)主持。
- Hitachi Energy India(POWERIND)是HVDC领导者(在印度已授予和已中标HVDC项目中市场份额约60%),受益于潜在150亿美元HVDC订单管道(未来5-6年)。
- GE Vernova T&D India(GVTD)拥有全面的高压设备产品组合,是仅有的两家同时拥有LCC/VSC技术的公司之一(与POWERIND并列)。
- Siemens Energy India(ENRIN)仅参与VSC-HVDC投标,且业务中很大比例来自发电板块,增长可能落后于纯T&D公司。
论述逻辑
四家中国实体获准参与政府合同 → 市场担忧竞争加剧 → 覆盖股票下跌约8% → 但分析显示这些实体规模极小(固定资产24亿卢比,峰值收入21亿卢比)、政策仅两年、产品范围有限(仅开关设备) → 因此对现有企业市场份额和定价影响微乎其微 → 市场反应过度。同时,全球电力设备需求周期加速,中国公司出口动机变化,需从全球视角评估。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出政策放宽是否标志允许中国投资的转变尚不确定。
- 计划于7月6日举办电话会议,讨论中国和全球视角。
- 风险包括:电力需求增长放缓、监管变化允许中国和韩国公司更多参与、供应链中断。
推荐标的
- Hitachi Energy India (POWERIND IN):超配,价格(2026年7月3日)31040卢比,目标价(2027年3月)39000卢比。理由:HVDC领导者,受益于150亿美元订单管道,预计FY26-29收入/净利润CAGR 39%。
- GE Vernova T&D India (GVTD IN):超配,价格(2026年7月3日)4401.50卢比,目标价(2027年3月)5500卢比。理由:全面产品组合,HVDC技术,预计FY26-29收入/净利润CAGR 27-28%。
- Siemens Energy India (ENRIN IN):中性,价格(2026年7月3日)3281.50卢比,目标价(2027年3月)3500卢比。理由:增长可能落后于纯T&D公司,预计FY26-29收入/净利润CAGR约20%/21%。
关键图表
图1. 泰开电气印度、新东北电气印度和南京电气印度的合计收入