高盛 石油分析师:美国潜在柴油出口限制建模
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛商品研究团队模拟了潜在美国柴油出口限制对柴油和汽油价格的影响,认为该情景“非常有可能”但并非基准情形。 背景是美国全国平均零售柴油价格已升至 $6.5/gallon,柴油净出口从 2025 年的 1.1mb/d 升至过去几个月约 1.6mb/d;报告将假想禁令设定为 2026 年 10 月初至至少 2026 年 12 月(据报道正在考虑 90 天禁令)。 结论一:储存空间尚可用时,禁令每持续一周对应美国平均零售柴油价 $0.25/gallon 下行压力,即不足 4%。 结论二:全国柴油库存约 9-10 周装满后,炼厂被迫减产约 2.1mb/d、汽油产出减少 1¼mb/d,此后禁令每持续一周推升美国零售汽油价 $0.3/gallon。 结论三:美国以外柴油价格上行,欧洲批发柴油(ARA gasoil)每周上涨 $3/bbl、即略低于 2%,欧洲 SPR 柴油投放可能抵消约一半,OECD 欧洲 6 月底仍有 190mb 战略柴油储备。 结论四:禁令解除后美国柴油价格将与海外重新接轨,但全球成品油价格可能高于无禁令反事实。 第五,重申通过做多 2027 年欧洲汽油(如 EBOB Jun27)对冲地缘政治风险,理由包括汽油市场快速收紧、汽油可能被纳入美国出口限制、以及欧洲汽油 SPR 储备约为柴油储备的四分之一。
主要观点
- 事件背景:白宫据报道正分析短期禁止美国柴油出口的影响;此前美国全国平均零售柴油价格已升至 $6.5/gallon,美国柴油净出口从 2025 年的 1.1mb/d 升至过去几个月的约 1.6mb/d,创纪录的全球柴油炼油利润率促使炼厂增产并扩大出口。
- 情景设定:高盛认为某种柴油出口限制(包括出口配额)非常有可能但并非基准情形,模型设定为 2026 年 10 月初至至少 2026 年 12 月的假想禁令(据报道正在考虑 90 天禁令);替代政策包括暂时豁免 $0.24/gal 联邦零售柴油税和/或将道路柴油豁免于联邦生物燃料掺混计划(暂停约 $0.30/gal 的 RIN 成本)。
- 结论一:禁令初期、储存空间尚可用时,每持续一周约对应美国平均零售柴油价 $0.25/gallon 的下行压力,即不足当前 $6.5/gallon 的 4%。
- 结论二:禁令持续越久破坏性越大;柴油、汽油、航煤基本联合生产而切换产能有限,柴油库存按 1.6mb/d 流失净出口速度累积,全国柴油储存约 9-10 周装满;一旦储满,每持续一周约对应美国零售汽油价 $0.3/gallon 的上行压力。
- 储存空间有限:据 DoE 估计,2024 年全美有效柴油储存产能为 208mb,基于最新 107mb 柴油库存仅剩略超 100mb 空间;PADD3(美湾)有效产能 65mb,基于最新 44mb 库存仅剩 21mb 空间。
- 基准传导:假设炼厂产出中柴油份额降至 28%(2010 年以来未低于该水平)、柴油需求温和回升至 3.9mb/d,炼厂减产约为 2.1mb/d;其中汽油产出减少 1¼mb/d(占炼厂减产的 60%),压制汽油库存并按历史关系推升汽油价格。
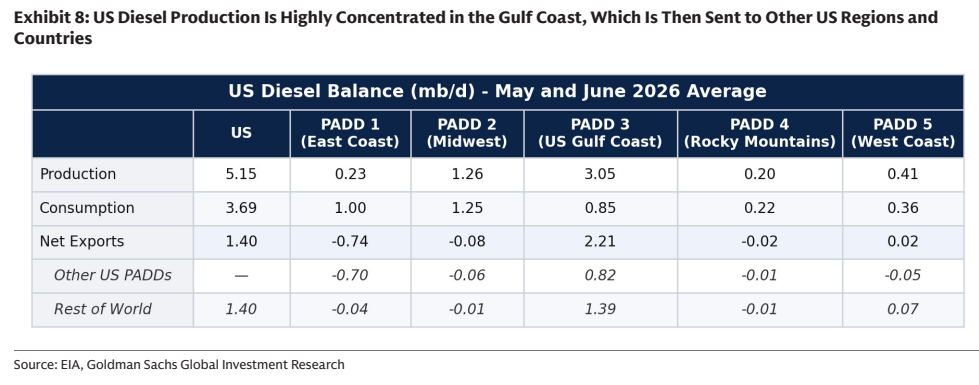
- 供给结构:美国柴油生产高度集中于美湾(PADD3),近期美湾约 1½mb/d 柴油出口海外;东海岸(PADD1)等通常进口国际柴油的地区料完全转向美国供应,前提是延长 Jones Act 豁免,且全部切换可能需要一些时间。
- 结论三:美国以外柴油价格承压上行;欧洲(尤其拉美的巴西、墨西哥)是美国柴油出口主要目的地,收紧冲击料迅速蔓延至包括亚洲在内的其他市场;每持续一周约推升欧洲批发柴油(ARA gasoil)价格 $3/bbl、即略低于 2%,欧洲 SPR 柴油投放可能抵消约一半涨幅。
- 欧洲缓冲垫:截至 6 月底,OECD 欧洲仍有 190mb 战略柴油储备(此后瑞士、荷兰等有小规模投放),相当于近 500 天的美国柴油进口量,远高于其他 OECD 国家。
- 美国以外量化路径:1.6mb/d 美国净出口损失使 OECD 美国以外地区柴油净进口减少近 0.7mb/d(对应其占全球 ex-US 净进口约 40% 的份额);SPR 子情景假设欧洲柴油 SPR 投放 0.5mb/d(远高于 2022 年 0.2mb/d 的峰值月均节奏),其中 2/3 最终体现为 OECD ex-US 商业柴油库存。
- 结论四:禁令解除后美国柴油价格料与包括欧洲在内的其他地区重新接轨,美国柴油价上行、海外价格下行;即便如此,禁令后全球成品油价格可能高于既无禁令也无美国炼厂产出下降的反事实情形。
- 结论五:重申通过做多 2027 年欧洲汽油头寸(如 EBOB Jun27)对冲地缘政治风险,三大理由:汽油市场正快速收紧;未来若汽油被纳入美国产品出口限制将进一步收紧美国以外汽油市场;欧洲汽油 SPR 储备约为其柴油储备的四分之一(4x smaller),限制了以 SPR 投放平抑汽油紧张的空间。
论述逻辑
- 白宫研究短期柴油出口禁令 + 美国柴油价升至 $6.5/gallon、净出口从 1.1mb/d 升至约 1.6mb/d → 高盛以 2026 年 10 月初至至少 12 月的假想禁令、按“产品库存变化→产品价格”的历史传导关系建模 → 阶段一(储存可用):禁令每周压低美国柴油价 $0.25/gal(<4%)→ 阶段二(约 9-10 周后库存装满):柴油降价压缩炼厂利润 → 炼厂减产 2.1mb/d、汽油产出减 1¼mb/d → 每周推升美国汽油价 $0.3/gal → 同时美国净出口损失使 OECD ex-US 柴油净进口减近 0.7mb/d → 欧洲柴油价每周 +$3/bbl(SPR 投放可抵消约一半)→ 禁令解除后价格重新接轨、全球价格高于反事实 → 汽油市场快速收紧 + 欧洲汽油 SPR 缓冲仅为柴油的约 1/4 → 重申做多欧洲汽油(EBOB Jun27)对冲地缘政治风险。
关键展望
- 政策情景窗口:报告明确将假想禁令设定为 2026 年 10 月初至至少 2026 年 12 月(据报道正在考虑 90 天禁令),并提示任何出口限制的时长不确定。
- 时间验证点:风格化模型下全国柴油储存将在 9-10 周后装满;现实中炼厂减产会提前加速、柴油需求会先小幅上升,因此美国零售汽油价格在风格化 9-10 周估计之前就会开始承受一定上行压力。
- 禁令解除后的价格路径:美国柴油价格与包括欧洲在内的海外价格重新接轨(美国上行、海外下行),但禁令后全球成品油价格可能高于无禁令、无美国炼厂产出下降的反事实情形。
- 情景弹性与风险:若炼厂能更多从柴油转向汽油、或柴油需求上升超过报告假设,汽油价格上行会减小;炼厂减产规模对柴油份额和柴油需求高度敏感(Exhibit 5 敏感性表给出不同组合下的减产区间)。
- 缓冲变量:欧洲 SPR 柴油投放子情景假设 0.5mb/d(远高于 2022 年 0.2mb/d 的峰值月均节奏),可能抵消美国出口禁令对 OECD ex-US 库存收紧效应的约一半。
推荐标的
- 本报告为商品策略研究,未覆盖任何公司个股、评级或目标价;交易层面重申通过做多 2027 年欧洲汽油头寸(例如 EBOB Jun27)对冲地缘政治风险。
- 做多欧洲汽油的三大理由:一是高柴油价促使全球炼厂从汽油转向柴油、汽油市场快速收紧;二是未来若汽油被纳入美国产品出口限制将进一步收紧美国以外汽油市场(且即便仅限柴油,美国汽油产出损失在禁令解除后也会收紧全球汽油市场);三是欧洲汽油 SPR 储备约为柴油储备的四分之一,政策投放空间受限。
关键图表
图1. 美国全国平均零售柴油价格已升至6.5美元/加仑
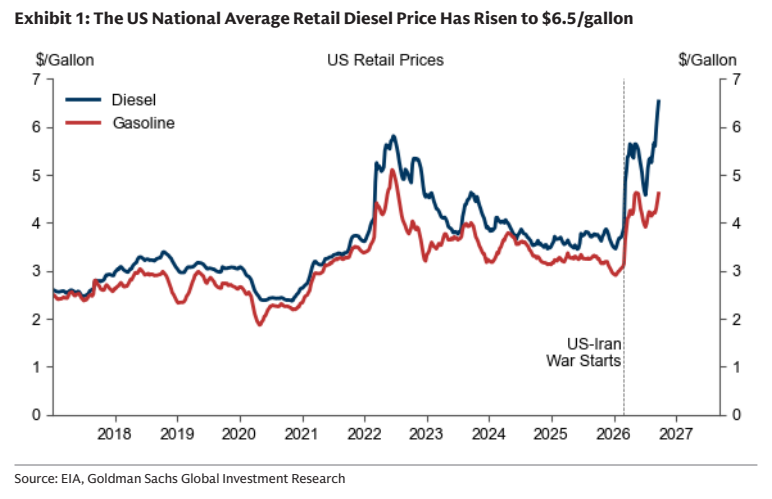
图2. 美国柴油净出口已从2025年的110万桶/日升至约160万桶/日
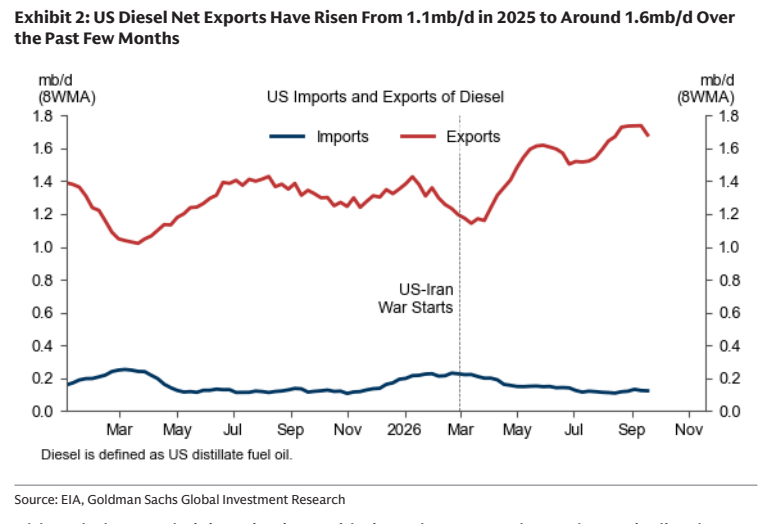
图1. 我们估计美国柴油出口禁令每持续一周将推高欧洲
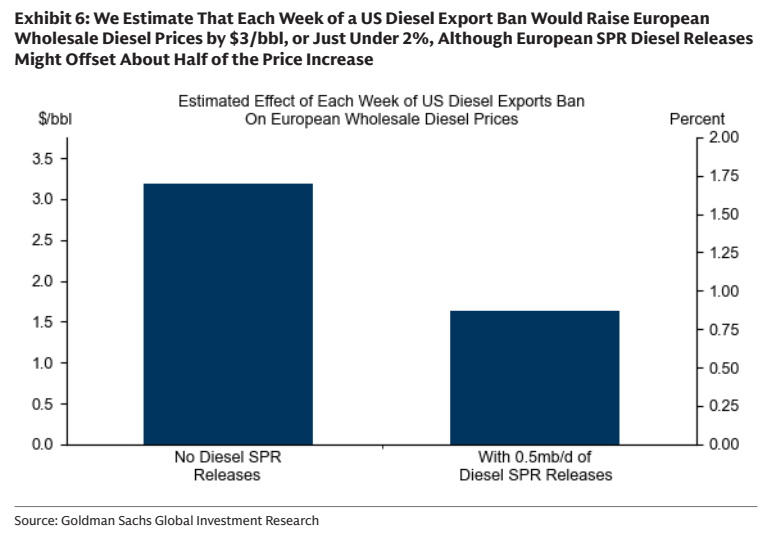
图4. 截至6月,OECD欧洲仍拥有1.9亿桶战略柴油储备
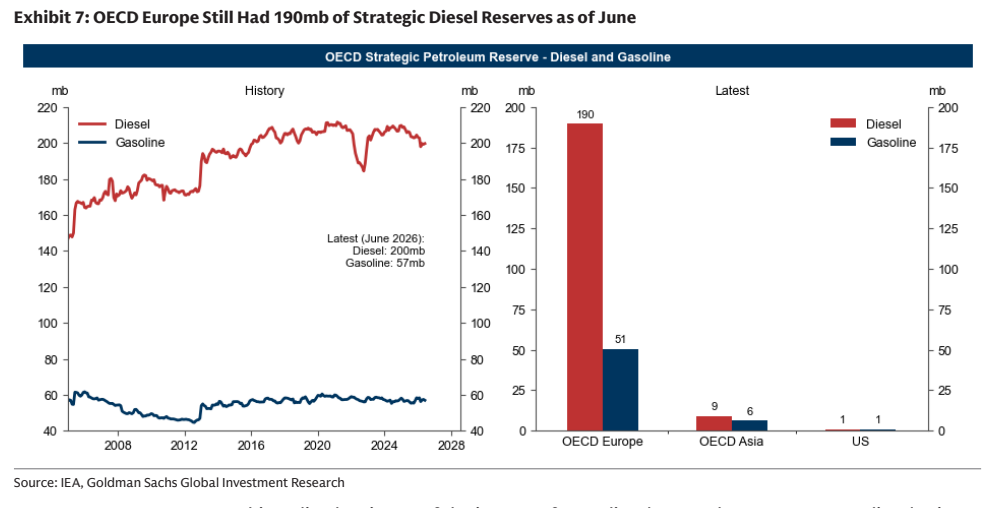
图2. 美国柴油生产高度集中于墨西哥湾沿岸,随后被运往美国其他地区及