花旗 Southern Copper(SCCO.N)即使Tia Maria 正在建设中,自由现金流仍保持强劲,但与同行相比,估值仍然较高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在Southern Copper(SCCO.N)三季报发布前更新模型,维持“卖出”评级,目标价从US$148.22上调至US$160.00,对应1.6x NAV和$12,000/ton的长期铜价假设(自$10,000/ton上调),该倍数较同行溢价33%;现价US$205.54(10月2日16:00)隐含预期股价回报-22.2%、预期股息率1.9%、预期总回报-20.2%。 短期基本面方面,产量预计环比基本持平,燃料和运费上涨带来约10-20 cents成本压力(副产品前)。 Tia Maria项目即将达到50%完工,目标时点不变:2027年底建成、2028年爬坡、2029年满产,在建期间公司自由现金流依然强劲。 盈利预测方面,2026E EBITDA下调1%至$11.2bn,2027E上调8%至$11.9bn,主要因副产品价格预测上调。 报告承认SCCO有不少亮点——花旗对铜的长期积极看法、Tier 1资产、良好的资本配置历史——但其US$173,546M市值大约相当于Anglo American(~$65bn)、Antofagasta(~$50bn)、Teck(~$35bn)与First Quantum(~$25bn)之和,估值相对同行仍然过高。 综合判断,当前水平下行空间大于上行。
主要观点
- 花旗维持SCCO.N“卖出”评级,目标价从US$148.22上调至US$160.00;现价US$205.54对应预期股价回报-22.2%、预期股息率1.9%、预期总回报-20.2%,市值US$173,546M。
- 三季报发布前更新模型:产量预计环比基本持平,燃料和运费上涨带来约10-20美分成本压力(副产品前)。
- Tia Maria项目持续推进、即将达到50%完工,目标时点不变:2027年底建成、2028年爬坡、2029年满产。
- 目标价对应1.6x NAV,基于花旗长期铜价$12,000/ton(自$10,000/ton上调)或$5.44/lb,较同行倍数溢价33%,理由是SCCO自由流通盘仅11%、自由现金流转化强;WACC假设8%。
- 卖出核心理由是估值:SCCO市值约等于Anglo American(~$65bn)+Antofagasta(~$50bn)+Teck(~$35bn)+First Quantum(~$25bn)四家之和。
- 盈利预测调整:2026E EBITDA下调1%至$11.2bn,2027E EBITDA上调8%至$11.9bn,主要基于更高的副产品价格预测。
- 财务预测:2026E销售US$17,193M、调整后EBITDA US$11,243M(利润率65.4%)、EPS US$7.84;2027E EPS US$9.00、2028E销售US$20,273M、EPS US$9.73、EBITDA利润率68.7%;2026E EV/EBITDA 15.5x、PE 26.2x。
- 即使Tia Maria在建,自由现金流依然强劲:剔除收购和勘探支出的FCF从2025年的US$3,420M升至2026E的US$5,421M、2028E的US$7,235M;调整后净负债2026E转为净现金-173M,2028E达-5,388M。
- 公司概况:全球最大铜生产商之一,矿山位于墨西哥和秘鲁,铜储量约70mt(相当于100+年产量),收入约70%来自铜、20%钼、10%其他金属,现金成本低,Grupo Mexico持股81%。
- 投资策略与风险:正面因素包括花旗对铜的长期积极看法、SCCO的Tier 1资产和历史上良好的资本配置;风险包括铜价和政治风险;关键风险为税制与监管政策变化、金属价格波动、汇率波动;综合判断当前水平下行大于上行。
论述逻辑
- 事件驱动:3Q业绩发布前更新模型 → 产量预计环比持平,燃料与运费上涨带来~10-20美分成本压力(副产品前)。
- 项目与盈利预测:Tia Maria接近50%完工且2027年底建成/2028爬坡/2029满产时点不变,叠加副产品价格预测上调 → 2026E EBITDA下调1%至$11.2bn、2027E上调8%至$11.9bn。
- 估值传导:长期铜价假设升至$12,000/ton → 目标价升至$160/sh(1.6x NAV,较同行溢价33%)→ 但SCCO市值≈Anglo American+Antofagasta+Teck+First Quantum四家之和。
- 结论:基本面亮点(对铜长期积极、Tier 1资产、资本配置良好、FCF强劲)不敌估值过高 → 维持“卖出”,预期总回报-20.2%。
关键展望
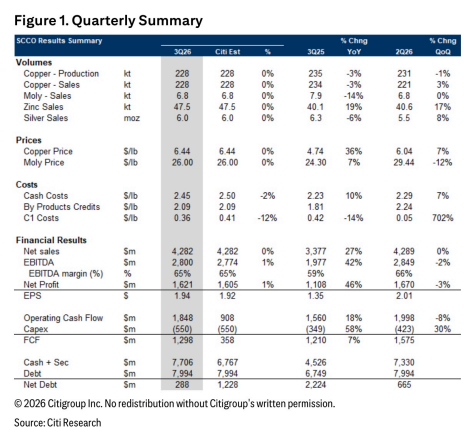
- 下一个验证点是3Q业绩:花旗模型预计3Q26E销售US$4,282M、调整后EBITDA US$2,800M、EPS US$1.94;4Q26E销售US$4,371M、EBITDA US$2,888M、EPS US$1.97。
- Tia Maria里程碑:即将达到50%完工,仍目标2027年底建成、2028年爬坡、2029年满产。
- 目标价与回报:12个月目标价US$160.00,隐含股价回报-22.2%、股息率1.9%、总回报-20.2%。
- 风险提示(正负双向):税制与监管政策变化、金属价格波动、汇率波动;若影响大于/小于预期,股价可能达不到或超过目标价。
推荐标的
- Southern Copper Company(SCCO.N):评级Sell(卖出);现价US$205.54(02 Oct 26 16:00);目标价US$160.00(自US$148.22上调);预期股价回报-22.2%、预期股息率1.9%、预期总回报-20.2%;理由:Tier 1资产与FCF强劲等亮点已充分定价,市值约等于Anglo American+Antofagasta+Teck+First Quantum之和,估值较同行过高。
- 比较提及(未给评级/目标价):Anglo American(~$65bn)、Antofagasta(~$50bn)、Teck(~$35bn)、First Quantum(~$25bn),仅用于市值对比说明SCCO估值偏贵。
关键图表
图1. 季度摘要