花旗 昂跑(ONON.N)在国际运动舞台上迈出巨大一步:重申买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗重申对昂跑(On Holding AG)的买入评级,目标价为55美元。 尽管近期运动鞋服行业面临促销压力,导致昂跑主动减少批发销售以避免库存积压,但花旗认为这是短期动态,不影响其长期增长潜力。 公司管理层提出的2029财年高双位数销售复合增长率目标,以及65%以上的毛利率和22%以上的EBITDA利润率目标虽具雄心,但通过创新和高端化策略被认为是可实现的。 昂跑正通过进入全球足球和高尔夫领域拓展市场,并计划到2029财年将门店数量增加至180家,同时将DTC渠道占比提升至50%。
主要观点
- 管理层预计2029财年销售额实现高双位数复合增长率,高于市场预期的中双位数。
- 公司目标实现65%以上的毛利率和22%以上的EBITDA利润率。
- 长期增长驱动力包括进入足球(2027年全面进入)和高尔夫(2027年上半年)领域。
- 渠道目标包括到2029财年门店数量达到180家,DTC渠道占比提升至50%。
- 中国市场目前占总销售额近10%,预计到2029财年将超过10%。
- 公司宣布了10亿美元的股票回购计划,但不会通过增加杠杆来回购。
论述逻辑
- 行业短期促销压力(如NKE)导致昂跑主动削减批发销售 -> 短期增长指引略低于预期 -> 创新驱动的高端化策略与新运动品类(足球/高尔夫)扩张 -> 长期毛利率与EBITDA利润率提升 -> 维持买入评级与55美元目标价。
关键展望
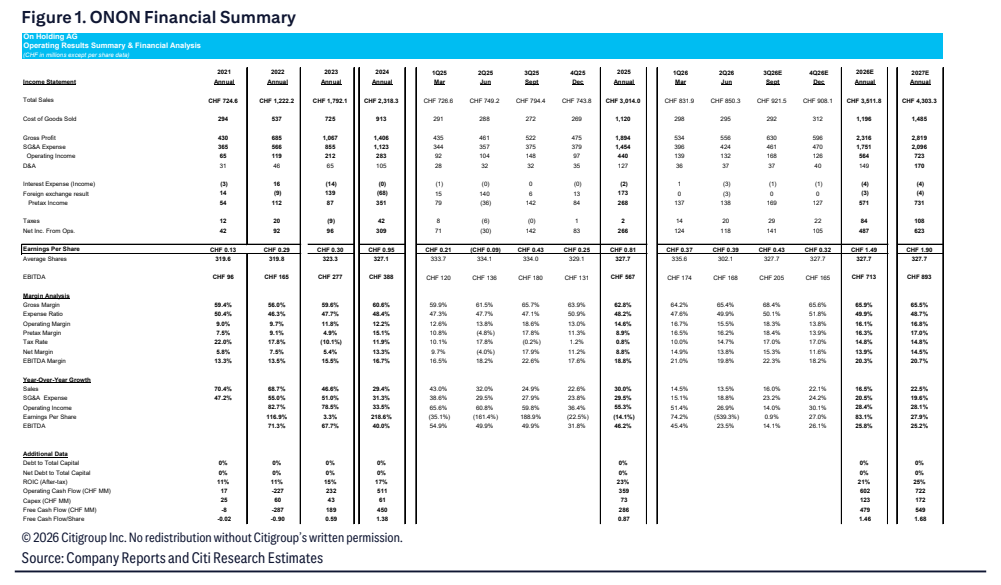
- 预计2026财年和2027财年每股收益分别为1.49瑞士法郎和1.90瑞士法郎。
- 预计2027财年营收可能超过50亿美元。
- 计划最早于2027年转向美元报告。
推荐标的
- On Holding AG (ONON.N):买入评级,目标价55美元。
关键图表
图1. 昂跑财务摘要