证券行业:券商板块2026年8月回顾及9月前瞻——券商板块月报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中原证券发布券商板块月报,维持证券Ⅱ行业“同步大市”评级。 2026年8月券商指数一度破位下行、月末强势拉回,中信二级行业指数证券Ⅱ全月上涨0.09%,跑输沪深300指数(上涨0.80%)0.71个百分点,板块平均P/B震荡区间下移至1.227-1.282倍,月末收盘1.263倍仍低于2016年以来1.52倍的均值。 经营要素上,权益企稳反弹叠加固收冲高震荡,8月自营业务环比明显改善;全市场日均股票成交量2.25万亿元环比-16.5%、成交总量47.35万亿元环比-23.8%,经纪业务景气度环比明显回落;两融余额26648亿元环比+2.05%呈现韧性,但年内日均余额增幅收窄至32.1%;股权融资728亿元环比-51.4%、债券承销16692亿元环比+12.3%,投行业务总量环比明显回落。 9月前瞻显示,权益自营经营环境再度转弱、固收自营有望小幅增长,日均股票成交量大概率创年内新低,预计9月上市券商母公司口径单月整体经营业绩环比将再度有所回落。 投资策略上,报告认为第三季度板块面临一定业绩波动、市场正定价三季报预期,但第四季度经营的同比及环比压力将明显减轻,全年整体经营业绩稳中有升、再创2016年以来新高应为大概率事件,预计四季度板块平均P/B核心波动区间为1.10倍-1.30倍,向区间下限靠拢仍是再度中长期布局的良机,建议关注龙头类上市券商A+H股等四类方向。 风险提示包括权益及固收市场环境转弱、股价短期波动、新一轮资本市场改革政策效果不及预期。
主要观点
- 8月券商指数破位下行后月末强势拉回:证券Ⅱ全月上涨0.09%,跑输沪深300指数(上涨0.80%)0.71个百分点,在30个中信一级行业中排名第26位、环比下降7位;全月振幅5.14%环比收窄4.29个百分点,成交5440.80亿元环比-44.4%,连续第二个月缩量且缩量幅度明显扩大。
- 个股层面延续相对强弱格局:42家单一证券业务上市券商(暂剔除国盛证券)中23只上涨、3只平盘,华安证券(8.90%)、首创证券(8.41%)、东吴证券(7.59%)领涨,红塔证券(-2.69%)领跌;跑赢券商指数个股23只、占比54.8%,中小及弹性券商成为支撑板块上涨的核心。
- 估值区间下移:8月板块平均P/B最高1.282倍、最低1.227倍,震荡区间上下限环比同步降低、下移至年内中低位;截至8月31日收盘平均P/B为1.263倍,持续在2016年以来1.52倍的板块平均P/B之下运行。
- 自营业务环比明显改善:8月权益企稳反弹,中证2000指数上涨13.20%领涨各权益类指数,上证指数上涨4.02%、创业板指上涨2.83%;十年期国债期货指数8月18日创历史新高后全月微跌0.05%,中证全债(净)指数全月微涨0.07%;权益自营明显回升、固收自营小幅下滑,月度投资收益总额有望回升至年内中低位。
- 经纪业务景气度明显回落:8月全市场日均股票成交量2.25万亿元环比-16.5%、同比-2.3%,成交总量47.35万亿元环比-23.8%、同比-2.3%;日均成交量一度创1.82万亿元近四个月地量,日均与总量年内首次同比出现微幅下滑。
- 两融余额呈现明显韧性:截至8月31日全市场两融余额26648亿元环比+2.05%、同比+17.8%;2026年两融日均余额27467亿较2025年的20793亿元增长32.1%,增幅环比收窄0.6个百分点,两融业务对单月经营业绩的边际贡献度环比有所下降。
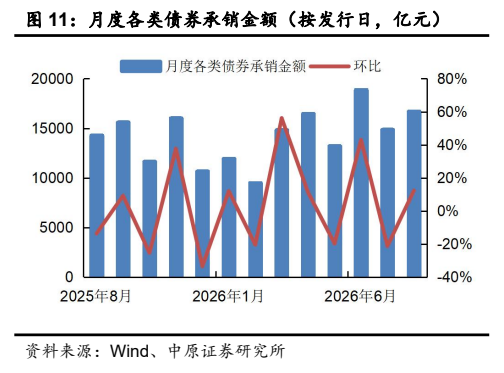
- 投行业务总量环比明显回落:受七月长鑫科技发行高基数影响,8月股权融资规模728亿元(按上市日)环比-51.4%、同比+210.1%;债券承销金额16692亿元(按发行日)环比+12.3%、同比+16.8%,回升至年内次高位;投行总量回落至年内中位。
- 9月业绩前瞻整体回落:权益自营环境再度转弱(仅中性量化策略展望乐观)、固收自营环比小幅增长,自营整体受权益拖累回落;日均股票成交量大概率创年内新低、成交总量降至年内次低位;两融增幅保持收窄、股权债权融资同步小幅回落,预计9月上市券商母公司口径单月整体经营业绩环比再度有所回落。
- 政策面催化:9月10日国新办发布会介绍金融领域“十五五”规划情况,证监会副主席李超表示将持续推进新“国九条”及资本市场“1+N”体系落地见效,力争到2030年资本市场建立40周年之际基本形成高质量发展新格局,并部署制度包容性、内在稳定性、一流投资银行建设等八项重点工作。
- 全年展望积极:三季度行业业绩同比及环比压力相对较大、市场正定价三季报业绩预期,但第四季度经营压力将明显减轻,全年整体经营业绩稳中有升、再创2016年以来新高应为大概率事件;全年经纪景气度进一步提升、投行回暖可期、两融带动利息净收入增幅扩大、自营收入占比向近十年均值复归。
- 风险提示:权益及固收市场环境转弱导致上市券商经营业绩出现下滑;股价短期波动风险;新一轮资本市场改革的政策效果不及预期。
论述逻辑
- 8月权益企稳反弹(中证2000指数上涨13.20%领涨)、固收冲高震荡(十年期国债期货指数8月18日创历史新高)→ 自营业务环比明显改善;日均股票成交量2.25万亿元环比-16.5%、成交总量47.35万亿元环比-23.8% → 经纪业务景气度明显回落;两融余额26648亿元环比+2.05%但年内日均余额增幅收窄至32.1% → 两融边际贡献度下降;股权融资728亿元环比-51.4%、债券承销16692亿元环比+12.3% → 投行业务总量回落至年内中位。9月权益自营再度转弱(9月16日美联储加息25个基点落地前后市场震荡走弱)、日均成交量或创年内新低 → 预计9月单月整体经营业绩环比再度回落;但三季度业绩波动正被市场定价、四季度经营同比及环比压力明显减轻,上半年已为全年稳健增长奠定基础 → 预计四季度板块平均P/B核心波动区间1.10倍-1.30倍,向区间下限靠拢仍是中长期布局良机 → 维持“同步大市”评级,建议关注龙头A+H、差异化中小券商、经纪实力突出及低估值四类标的。
关键展望
- 9月经纪:日均股票成交量大概率创年内新低(环比连续第四个月下滑),成交总量环比连续第三个月下滑至年内次低位,行业经纪业务景气度同步降至年内次低位。
- 9月自营:权益自营环比再度转为下滑(因机构策略趋于谨慎,下滑幅度预计小于市场实际表现),固收自营环比实现小幅增长,自营整体回落、月度投资收益总额降至年内相对低位。
- 9月两融:时点末余额环比小幅波动,月内最大回撤不足400亿元、韧性较强;截至9月底2026年两融日均余额较2025年的增幅保持收窄趋势,对单月业绩边际贡献度环比仍将下降。
- 9月投行:股权融资规模环比连续第二个月下滑但降幅明显收窄、总量维持年内中低位;债权承销金额环比小幅下降概率较大;投行业务总量小幅下滑、有望维持年内中位水平。
- 固收市场:十年期国债期货指数月线收盘有望创历史新高;中证全债(净)指数近日已突破八月中旬前高再创年内反弹新高,两者全月至今均实现小幅上涨。
- 四季度及全年:第四季度经营同比及环比压力明显减轻,预计权益市场整体运行有望维持相对强势、行业持续处于本轮上升周期,全年业绩再创2016年以来新高为大概率事件;预计四季度券商板块平均P/B核心波动区间维持在1.10倍-1.30之间,向区间下限靠拢仍是再度中长期布局的良机。
- 风险提示:权益及固收市场环境转弱导致上市券商经营业绩下滑;股价短期波动风险;新一轮资本市场改革的政策效果不及预期。
推荐标的
- 行业投资评级为“同步大市(维持)”,对应评级定义为:未来6个月内行业指数相对沪深300涨幅-10%至10%之间。
- 四类建议关注方向:龙头类上市券商A+H股;逐步具备差异化竞争优势的中小上市券商;经纪业务综合实力较为突出的上市券商;个股估值明显低于板块平均估值的上市券商。
- 报告未给出个股评级或目标价;文中华安证券(8.90%)、首创证券(8.41%)、东吴证券(7.59%)、红塔证券(-2.69%)等仅为8月个股涨跌幅统计,不构成评级推荐。
关键图表
图1. 2026 年 8 月中信二级行业指数证券Ⅱ涨跌幅为 0.09%
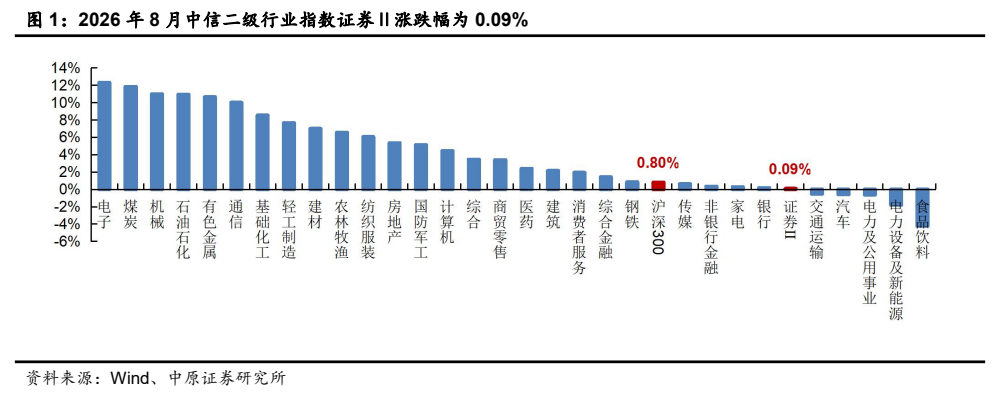
图2. 2026 年 8 月券商板块个股涨跌幅
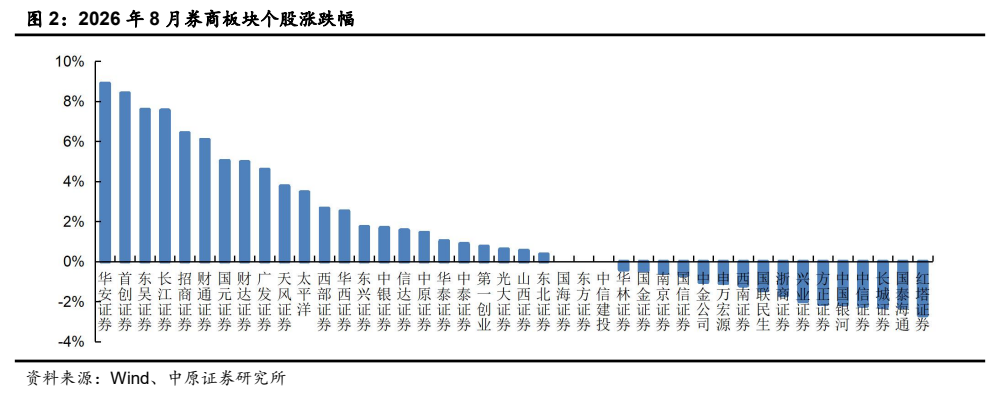
图3. 各主要权益类指数涨跌幅
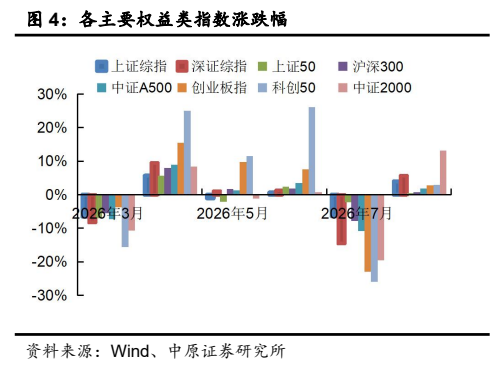
图4. 十债期货指数、中证全债(净)指数涨跌幅
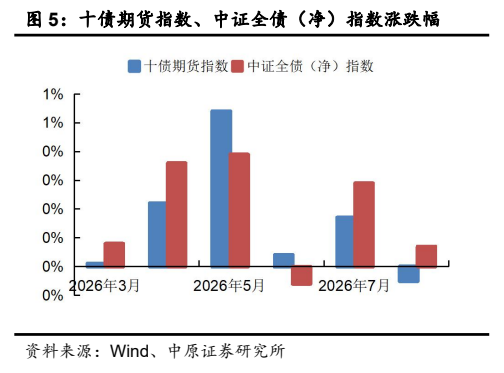
图5. 月度全市场日均股票成交量(亿元)
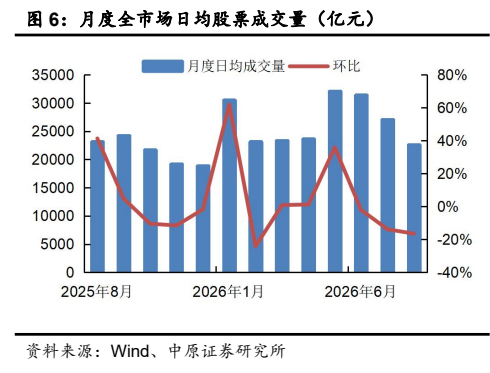
图6. 月度全市场股票成交总量(亿元)
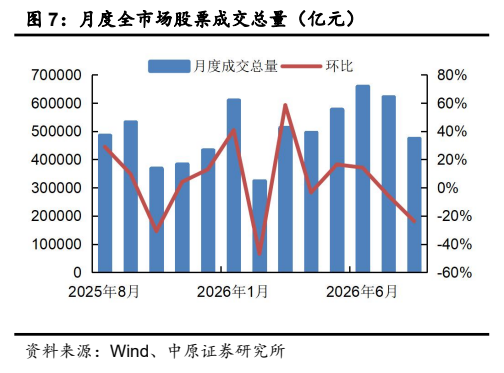
图7. 月末全市场两融余额(亿元)
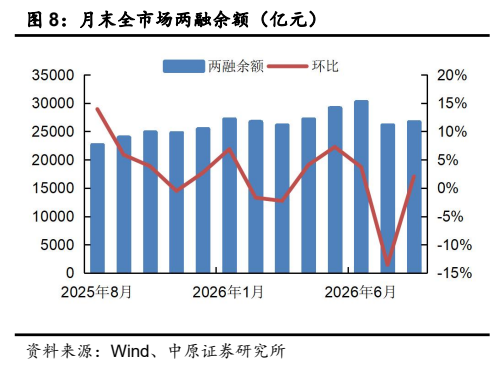
图8. 年度全市场两融日均余额(亿元,截至 8 月末)
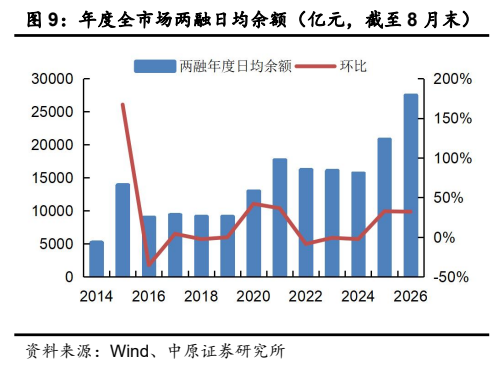
图9. 月度股权融资规模(按上市日,亿元)
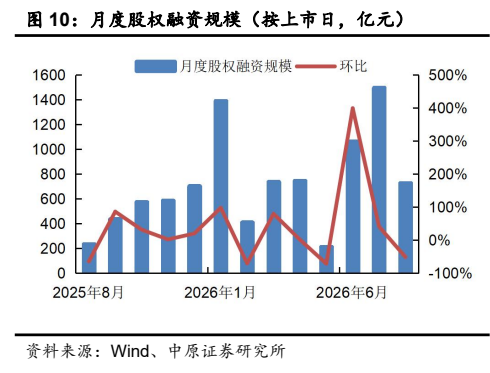
图10. 月度各类债券承销金额(按发行日,亿元)