海通国际 AI+系列报告:AI在营销的应用
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为AI+营销的增量主要落在广告投放和客户运营,其中广告平台可直接依托现有业务变现、确定性最高,建议优先关注效果可度量、服务可复用、按实际用量收费的平台。 渗透率与效果均已获得验证:87%的营销人员已在至少一个工作流中使用生成式AI(2024年为51%),AI搜索广告投放量同比增长108%;AI自动优化可使广告点击率平均提升38%、获客成本下降24%。 营销AI正从AIGC单点工具走向Agent工作流,2Q26 Meta广告收入达594亿美元,Advantage+年化收入规模超过750亿美元;IAB预计2026年美国广告支出增长9.5%。 产业链利润分配正由人力向数据与系统迁移:媒体平台拿走约60%~80%的广告预算,WPP 2025年媒体及创意代理业务收入分别同比下降5.9%和5.6%、核心经营利润率由15.0%降至13.0%,而AppLovin 2025年收入和调整后EBITDA分别增长70%和87%。 AI还推动营销预算由SEO向GEO延伸,Google AI Overviews已覆盖约48%的搜索查询,百度一季度AI驱动收入136亿元、同比增长49%。 受益标的包括港股汇量科技、迈富时(Outperform,目标价HK$82)、明略科技、深演智能,A股蓝色光标、易点天下,美股Alphabet(Outperform,目标价US$400)、AppLovin、HubSpot、Meta(Outperform,目标价US$700);承压侧为The Trade Desk与WPP。 风险涵盖数据与隐私监管、平台依赖、模型同质化与降价、品牌安全与模型幻觉、财务质量及预期与估值波动。
主要观点
- AI+营销的增量主要落在广告投放和客户运营,其中广告平台可直接依托现有业务变现,确定性最高;素材端面临客户压价,客户运营软件有望增加付费需求。
- 全球AI营销市场规模因口径不同存在数量级差别:Grand View Research估计2026年全球AI营销软件及服务市场约350亿~465亿美元,Future Market Insights窄口径(AI营销工具和SaaS)约62亿美元,说明AI已深度参与广告预算分配但预算渗透尚未完全转化为AI厂商收入。
- AI营销渗透率快速提升且应用目标由节流转向开源:87%的营销人员已在至少一个工作流中使用生成式AI(2024年为51%),91%的营销团队已将AI纳入日常工具体系,AI搜索广告投放量同比增长108%;2026年中大型品牌已更重视AI对营收增长的贡献。
- 效果端初步得到验证:AI自动优化可使广告点击率平均提升38%、获客成本下降24%;动态创意相较静态素材的CTR提高32%、CPC降低56%。
- 营销产业链价值分配:广告主出钱,代理商收服务费,广告技术层按流水抽成约5%~15%,媒体平台拿走约60%~80%;创意和数据衡量环节不碰广告费流水,收订阅和服务费。
- 营销AI正经历生成(约2022年下半年—2023年)、优化(约2023年下半年—2024年)、Agent工作流(2025年至今)三次能力跃迁,可分为通用大模型、多模态创意生成模型、广告平台专有预测与优化系统三类,价值重心从内容生成转向预测优化与业务闭环。
- Agentic投放加快规模化:2Q26 Meta广告收入594亿美元,Advantage+端到端解决方案年化收入规模超750亿美元、相当于同期季度广告收入年化规模的31.6%以上;印度服装品牌Underneat采用后购买量获得13%增量提升、加购转化提升16%;IAB预计2026年美国广告支出增长9.5%,96%的广告买方已了解智能体AI。
- AI推动营销预算由SEO向GEO延伸:Google AI Overviews已覆盖约48%的搜索查询、月度触达用户约20亿;百度2026年一季度传统在线营销收入126亿元、同比下降22%,AI驱动收入136亿元、同比增长49%、占一般性业务收入的52%(上年同期为36%)。
- 产业链利润分配正由人力向数据与系统迁移:WPP 2025年媒体及创意代理业务收入分别同比下降5.9%和5.6%,核心经营利润率由15.0%降至13.0%;AppLovin 2025年收入和调整后EBITDA分别增长70%和87%、2Q26调整后EBITDA利润率达84%;Meta 2026年一季度广告展示量和平均广告价格分别增长19%和12%。
- 资本加码AI营销,融资聚焦创意生成、GEO与AI品牌可见度、AI原生广告及营销Agent四类方向:Higgsfield上线不到一年达约2亿美元年化收入、并于2026年8月获4亿美元B轮,Hightouch获1.5亿美元D轮,Bluefish已服务约10%的《财富》世界500强企业。
- 掌握投放和转化数据的平台更容易把AI效率提升变成广告收入,Google、Meta、AppLovin和汇量科技都能利用持续积累的效果反馈优化投放;迈富时、HubSpot等客户运营软件按任务收费带动单客户收入增长。
- 承压侧与风险:The Trade Desk面临预算向封闭平台迁移的压力,WPP人工代理收费基础承压;风险包括数据与隐私监管、平台依赖、模型同质化与降价、品牌安全与模型幻觉、财务质量、预期与估值波动。
论述逻辑
- AI渗透与效果验证(87%营销人员已用生成式AI、AI自动优化使点击率平均提升38%、获客成本下降24%)→ 企业应用目标由节流转向开源(AppsFlyer:2026年中大型品牌更重视营收贡献)→ 沿素材制作、广告投放、客户运营三环节拆解价值分配:素材制作环节AI降低门槛导致外包需求减少和压价(WPP类代理商承压)→ 广告投放环节掌握点击与转化反馈的平台把效率提升转化为预算与收入(Google、Meta、AppLovin、汇量科技;2Q26 Meta Advantage+年化收入超750亿美元)→ 客户运营环节Agent按实际工作量收费带动单客户收入增长(迈富时、HubSpot;Salesforce线索培育Agent已创造超1亿美元销售管线)→ 利润由人力密集服务向数据与系统驱动平台迁移(WPP核心经营利润率由15.0%降至13.0% vs AppLovin 2Q26调整后EBITDA利润率84%)→ 投资结论:优先关注效果可度量、服务可复用、按实际用量收费的平台,受益标的与承压标的分化。
关键展望
- IAB预计2026年美国广告支出增长9.5%,并将Agentic AI列为推动广告投放模式演变的重要因素;2026年广告买方六大重点关注领域中有五项与AI相关,约2/3买方正关注智能体AI在广告购买中的应用。
- 86%的广告买家已使用或计划使用AI生成视频素材,2026年美国数字视频广告支出预计超过800亿美元。
- Google AI Overviews已覆盖约48%的搜索查询、月度触达用户约20亿,品牌提升在AI答案中的引用率正形成GEO增量需求,并对传统SEO预算产生分流;百度自2026年起分别披露传统在线营销与AI驱动收入。
- 后续验证点:明略科技需关注AI产品付费转化、客户续费及毛利率改善,并评估数据授权与平台接口变化的影响;深演智能应重点观察收入结构、客户留存及毛利率;蓝色光标关键是验证AI驱动收入增长能否转化为整体毛利和经营现金流改善;易点天下应以人均产出、客户留存和毛利率衡量。
- Alphabet仍需跟踪搜索收入、单位变现和成本变化;HubSpot潜在受益取决于付费使用量和客户留存提升能否抵消席位需求下降以及推理和服务成本增加;Meta需结合AI基础设施投入、折旧和用户体验评估净收益。
- The Trade Desk需以客户预算留存和平台变现能力验证压力是否兑现;WPP后续关键在于产品化收入和效率改善能否覆盖传统服务收入下降。
- 风险提示:数据与隐私监管、平台依赖、模型同质化与降价、品牌安全与模型幻觉、财务质量、预期与估值波动等风险。
推荐标的
- 美股受益标的:Alphabet(GOOGL.US/GOOG.US,Outperform,目标价US$400)跨场景广告能力有助于承接AI搜索中的商业需求,启用AI Max的广告活动通常可在相近获客成本或ROAS下增加约14%的转化量或转化价值;Meta(META.US,Outperform,目标价US$700)自有流量与自动化投放共同提高广告变现效率;AppLovin(APP.US)投放效果改善有望直接转化为平台收入,2Q26调整后EBITDA利润率达84%;HubSpot(HUBS.US)客户数据与工作流支持Agent增量变现,已采用席位与积分相结合的收费方式。
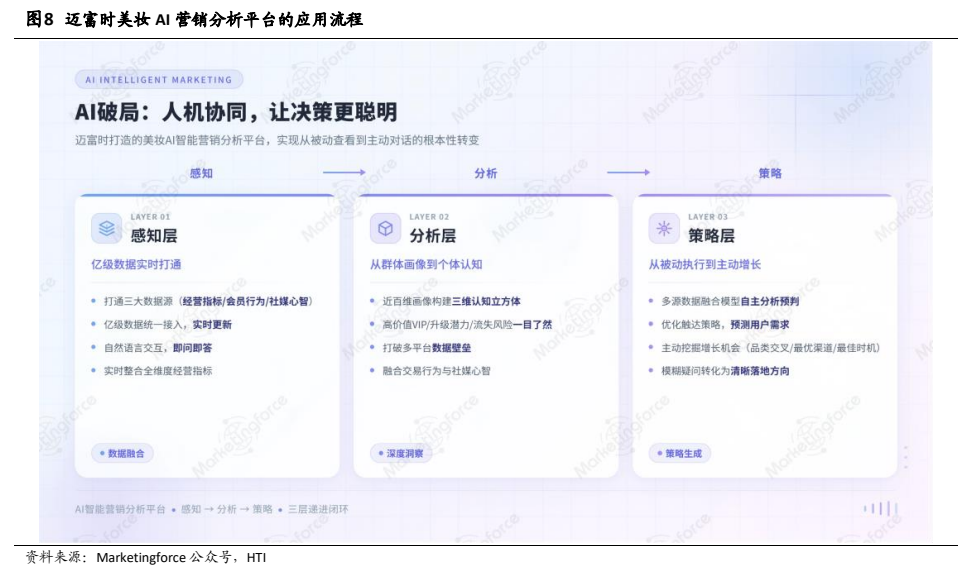
- 港股受益标的:汇量科技(1860.HK)面向全球移动应用市场的AI程序化广告平台Mintegral利用效果反馈优化投放;迈富时(2556.HK,Outperform,目标价HK$82)通过AI-Agentforce智能体中台将AI能力嵌入获客、内容生成、客户沟通和销售转化流程;明略科技(2718.HK)营销数据与独立衡量能力有望受益于AI决策需求增长;深演智能(2723.HK)智能投放与客户数据协同有望提高营销效率和客户黏性。
- A股受益标的:蓝色光标(300058.SZ)客户资源与AI交付能力结合带来转型收益,BlueAI将模型能力嵌入内容生产及营销工作流,归为转型受益候选;易点天下(301171.SZ)以AI Drive 2.0连接洞察分析、创意生成、投放管理与归因工具,出海营销流程自动化有望提高交付效率与客户预算份额。
- 承压标的:The Trade Desk(TTD.US)开放互联网投放面临预算向封闭平台迁移的相对竞争压力,作为相对承压情景下的观察标的;WPP(WPP.US)人工交付和传统代理收费基础面临压缩,2025年核心经营利润率由15.0%降至13.0%。
- 报告覆盖标的评级表(中国及美国AI软件与互联网):腾讯控股Outperform目标价480.00、阿里巴巴Outperform目标价140.00、拼多多Outperform目标价100.00、美团Outperform目标价108.00、京东Outperform目标价34.00、百度Outperform目标价150.00、智谱Outperform目标价2,200、MiniMax Outperform目标价700.00、金山云Outperform目标价25.00。
关键图表
图1. 表 12026: 全球 Al 营销市场不同口径规模对比 (2026 年)

图2. 全球营销市场不同口径示意
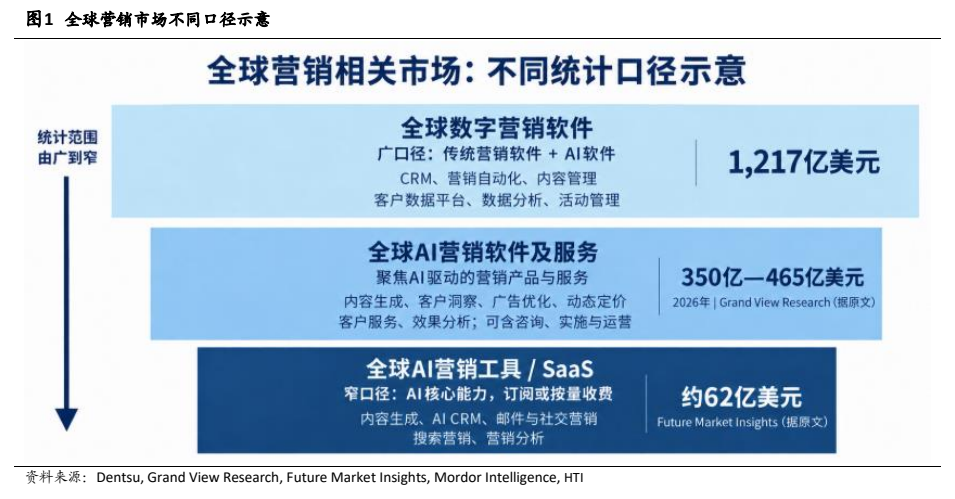
图3. 广告产业链各环节与 Al 影响全景图
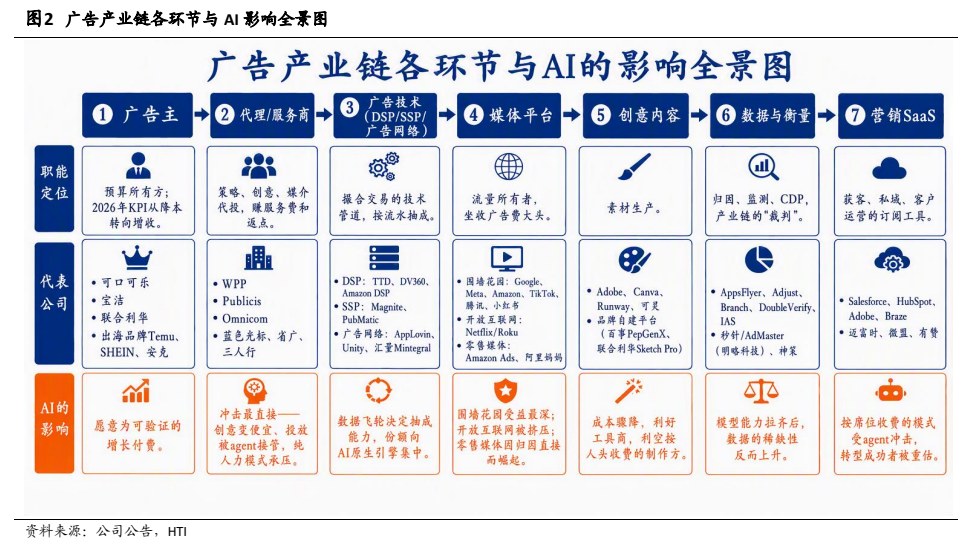
图4. 敬请期待您下一次参与 Create Real Magic 创作的机会!
图5. 成功秘诀:看看 Salesforce 从在其网站上推出 Agentforce 中学到了什么。
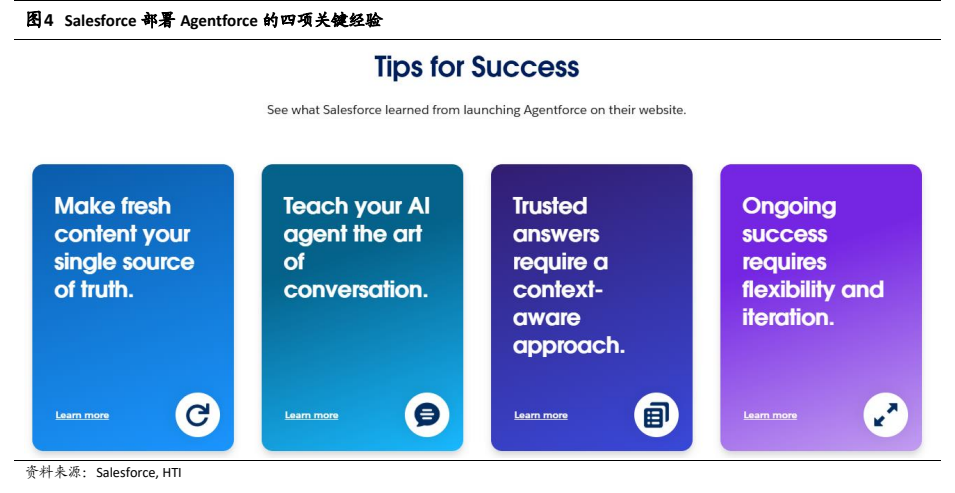
图6. 一 mB 党 程 2 计 AI营销工具发展流程图: 三次能力跃迁 @ 第一阶段.生成 O 第二阶段 优化 © 第三阶段. Agent工作流
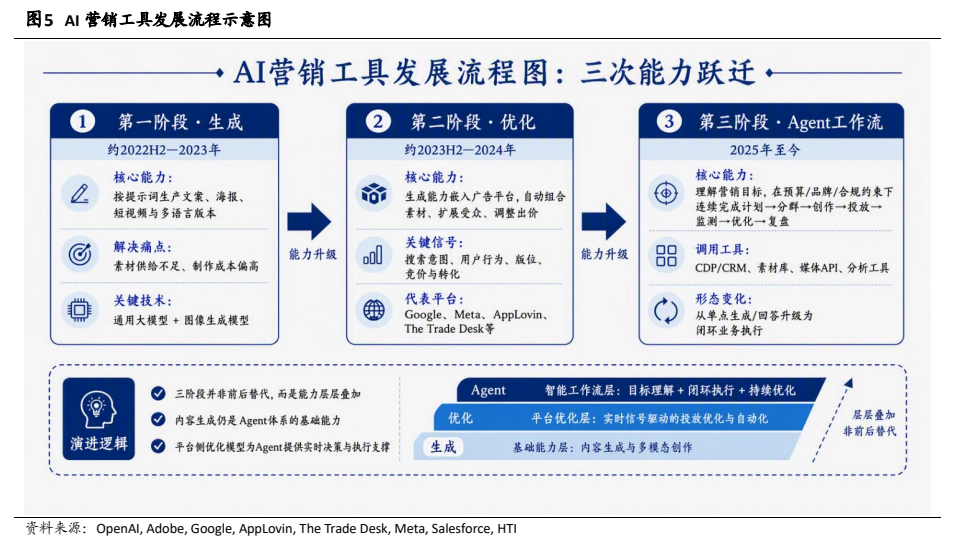
图7. 通用大模型与多模态创意生成模型
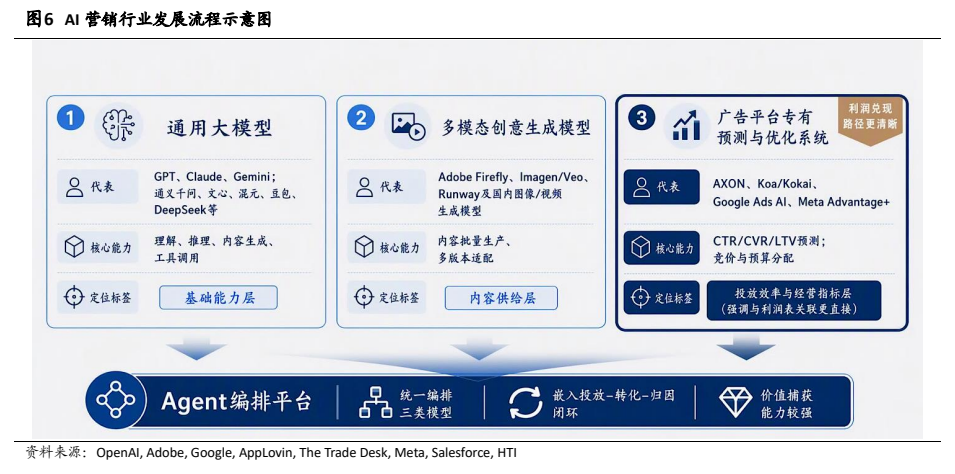
图8. 表 22026: 年以来 Al 营销相关项目融资案例
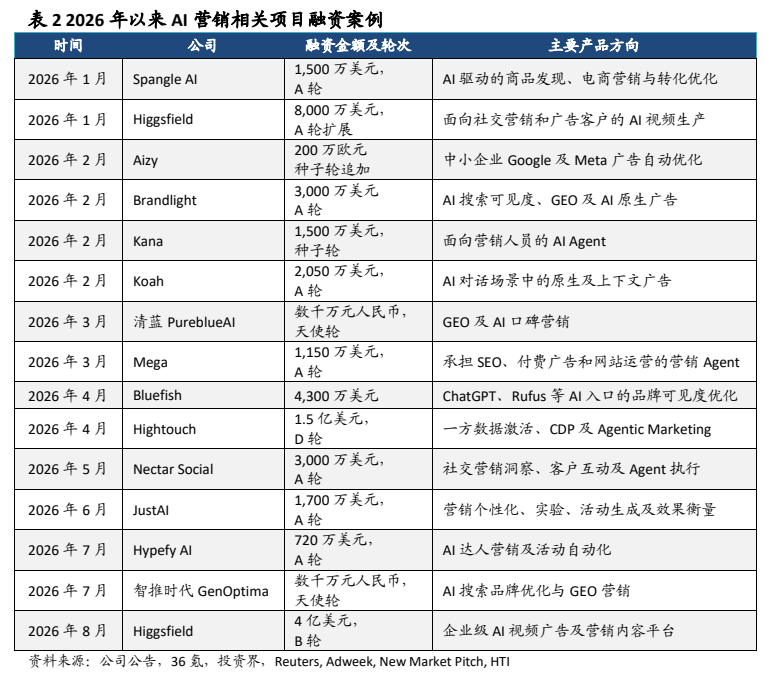
图9. 迈富时美妆 Al 营销分析平台的应用流程