高盛 全球:高盛经济指标更新:巴西经济活动下滑9月
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛2026年10月5日发布的全球自研宏观指标周报,本期核心信号是巴西经济活动在9月转弱:巴西CAI即期读数为-0.7%(环比折年率),周度下降1.6个百分点,三个月平均CAI降至0.0(44%数据已发布),本周图表(Chart of the Week)即指出巴西CAI指向9月活动轻微收缩。 全球增长动能仍显著高于潜在水平,9月全球CAI为+3.3%(环比折年率,周度-0.1),发达市场+2.6%、新兴市场+4.4%,图表标注的全球、DM与EM潜在增速分别为2.7%、1.7%和4.1%。 分国别看,印度CAI+7.3、中国+5.3、美国+3.5(63%数据已发布)、欧元区+1.6,新西兰+3.7、瑞典+3.6、西班牙+3.4在发达市场中领先。 金融条件方面,全球(除俄罗斯)FCI上周收紧6.2bps,主要来自股票项贡献。 MAP意外指数21日移动平均显示英国读数为-3.6;短期利用率得分中西班牙+5.4、意大利+4.8偏热,美国-1.7偏冷。 过去60天亚洲出现正向增长修正;预测调整方面,土耳其2026与2027年Q4/Q4通胀预测均上调1.9pp,菲律宾2027年GDP预测下调1.0pp。 报告属宏观数据追踪性质,未给出任何证券评级、目标价或标的。
主要观点
- 本周图表聚焦巴西:高盛巴西CAI指向9月活动轻微收缩,即期读数-0.7%(环比折年率),周度变化-1.6个百分点,三个月平均CAI为0.0(44%数据已发布)。
- 全球CAI仍显著高于潜在水平:9月全球CAI +3.3%(环比折年率,周度-0.1,三个月平均+3.2),发达市场+2.6%,新兴市场+4.4%;图表标注全球、DM、EM的GS潜在增速分别为2.7%、1.7%、4.1%。
- 主要经济体9月CAI:印度+7.3(19%数据发布)、中国+5.3(31%)、美国+3.5(63%)、欧元区+1.6(37%)、新西兰+3.7、瑞典+3.6、西班牙+3.4、墨西哥+2.6、俄罗斯+1.6、南非+0.9;意大利CAI周度+0.5个百分点,为表内明显上调。
- 金融条件边际收紧:全球(除俄罗斯)FCI上周收紧6.2bps,主要来自股票贡献;报告同时更新全球、美国、欧元区FCI水平及分项贡献与各国FCI周度、同比变化。
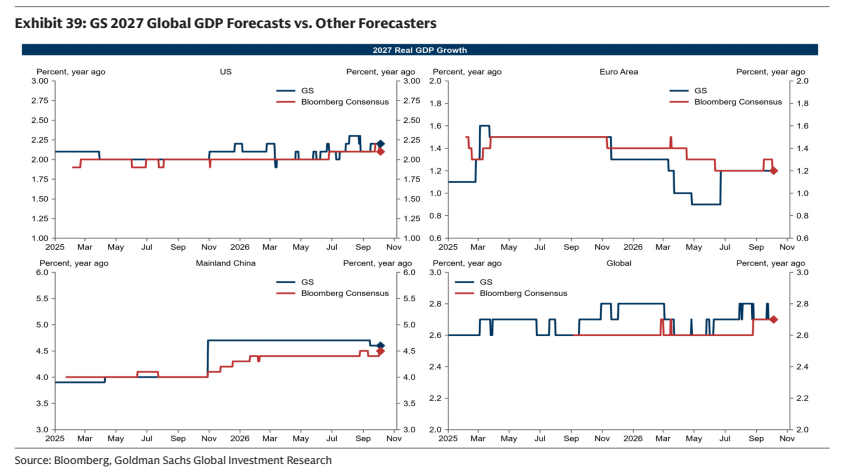
- 过去60天亚洲经济体2026年GS GDP预测出现正向修正。
- 通胀预测调整:土耳其2026年与2027年Q4/Q4通胀预测在60天内均上调1.9pp,为通胀预测变化图中的显著标注。
- 增长预测调整:菲律宾2027年GDP预测下调1.0pp,为2027年GDP预测变化图中的显著标注。
- MAP意外指数(21日移动平均):英国读数-3.6,为最新排序中标注最低;指数同时覆盖美国、欧元区、日本、中国、全球等。
- 短期利用率得分(占潜在产出%):西班牙+5.4、意大利+4.8明显偏热,美国-1.7、英国-1.3、日本(8月)-1.2偏冷;巴西(8月)+0.8、俄罗斯+1.4、中国-0.1。
- FCI脉冲:图表测算未来4个季度金融条件对实际GDP增长的影响(3季度中心移动平均),覆盖欧元区、英国、美国、日本、G10等经济体。
- 财政脉冲:使用2026Q1至2026Q4平均财政增长脉冲计算未来4个季度财政对实际GDP增长的影响,美国脉冲同时包含扩张性财政政策与关税的类税收效应。
- 报告同步更新工资追踪(G10及美、欧主要国家,均为同比百分比变化)、就业-劳动力缺口(相对2019年12月变化,菱形为GS即时预测)与修剪核心通胀指标。
论述逻辑
- 高盛每周更新自研全球宏观指标:先以FCI刻画金融条件——上周全球(除俄罗斯)FCI收紧6.2bps、主因股票;再用CAI衡量实体动能——9月全球CAI +3.3%仍高于全球潜在增速2.7%,但巴西CAI跌至-0.7%、三个月平均降至0.0,指向轻微收缩,印度+7.3%、中国+5.3%领跑新兴市场;辅以MAP意外指数(英国-3.6)与短期利用率得分(西班牙+5.4、意大利+4.8 vs 美国-1.7)刻画国别冷热分化;最后落到60天预测修正(亚洲增长上修、土耳其通胀+1.9pp、菲律宾2027年GDP -1.0pp)与未来4个季度FCI、财政脉冲的前瞻图表,得出全球动能高于潜在但区域分化明显、巴西9月活动转弱的结论。
关键展望
- FCI前瞻:报告以图表形式给出未来4个季度金融条件对实际GDP增长的影响(3季度中心移动平均),并单列欧元区、英国、美国路径。
- 财政前瞻:财政脉冲按2026Q1至2026Q4平均计算,覆盖美国、欧元区、英国、中国、日本等,美国含关税的类税收效应。
- 预测修正追踪:报告持续呈现60天内2026/2027年GDP与Q4/Q4通胀预测变化,本期图中标注土耳其通胀+1.9pp、菲律宾2027年GDP -1.0pp。
- 报告正文未提供文字化的量化增长或通胀前景判断与风险提示,前瞻内容均以FCI脉冲、财政脉冲及预测修正图表形式呈现。
推荐标的
- 报告未明确给出推荐标的:本篇为全球宏观指标数据更新,全文未涉及任何公司评级、目标价或证券标的。
关键图表
图1. 我们对意大利8月CAI的初步估计上升+0.5个百分点,巴西下降-1.6个百分点
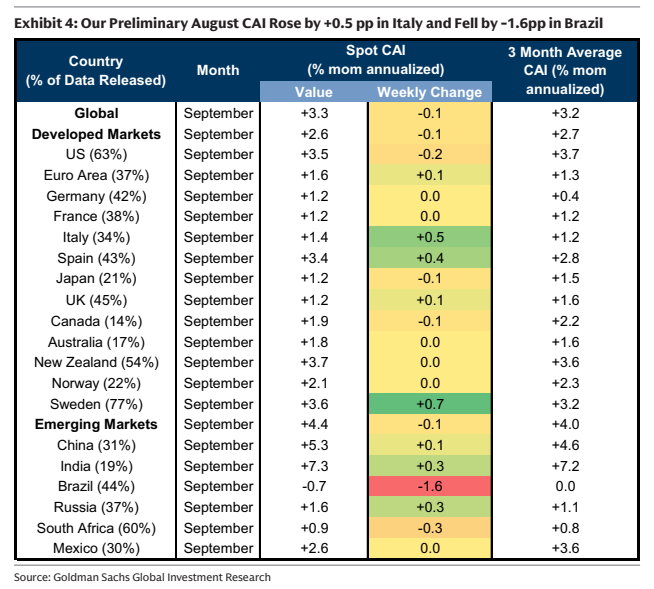
图2. 高盛除俄罗斯外全球FCI水平(左)及含贡献的周度变化(右)
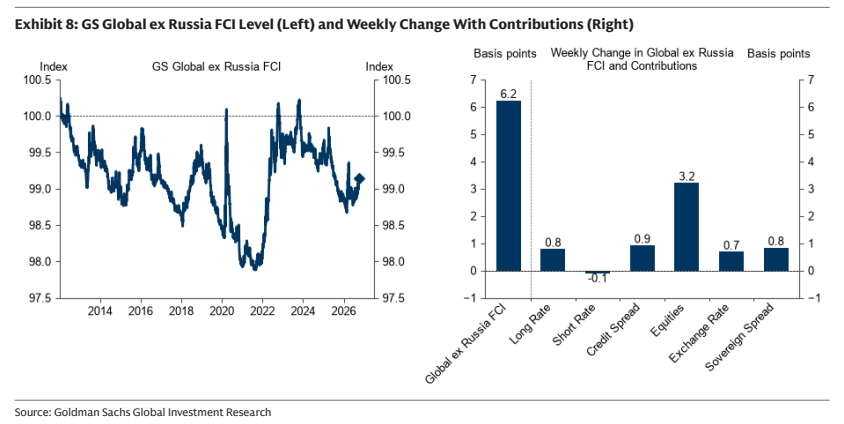
图3. 高盛欧元区FCI水平(左)及含贡献的周度变化(右)
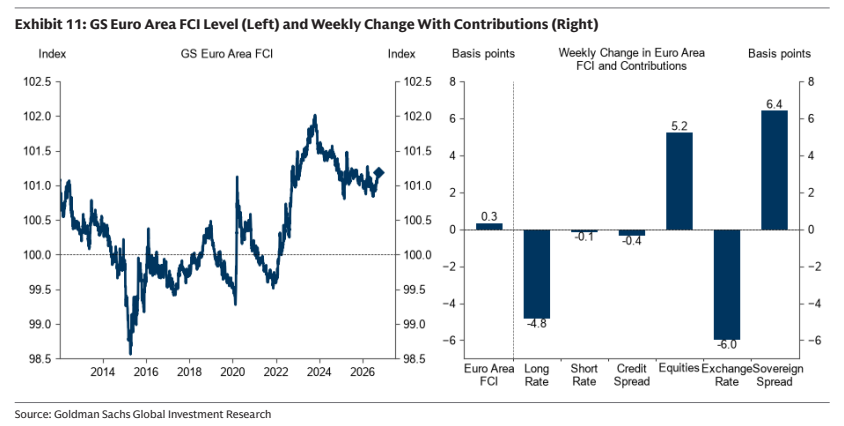
图4. 未来4个季度的FCI冲击(左)及欧元区、英国和美国的FCI冲击(右)
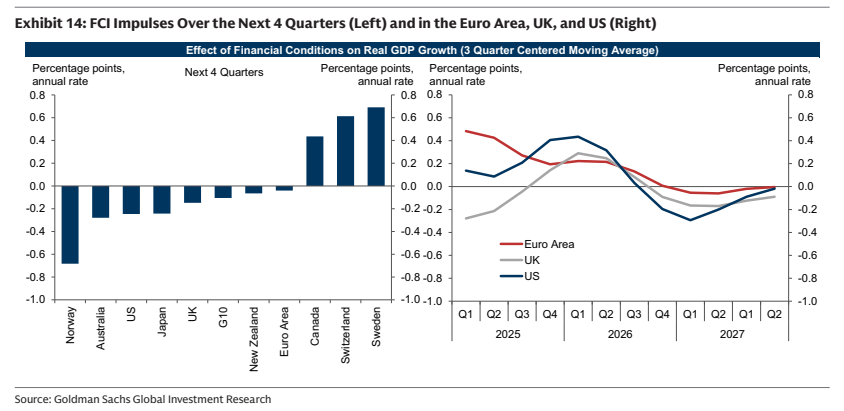
图5. CAI热力图
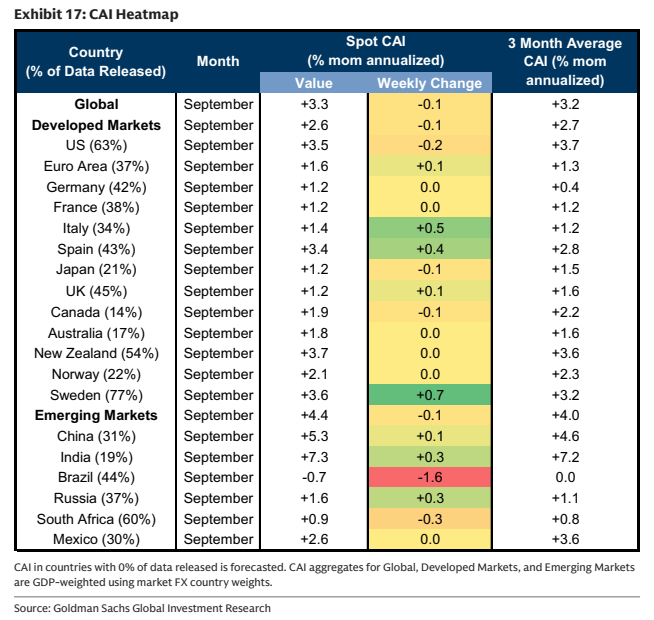
图6. 累计通胀意外
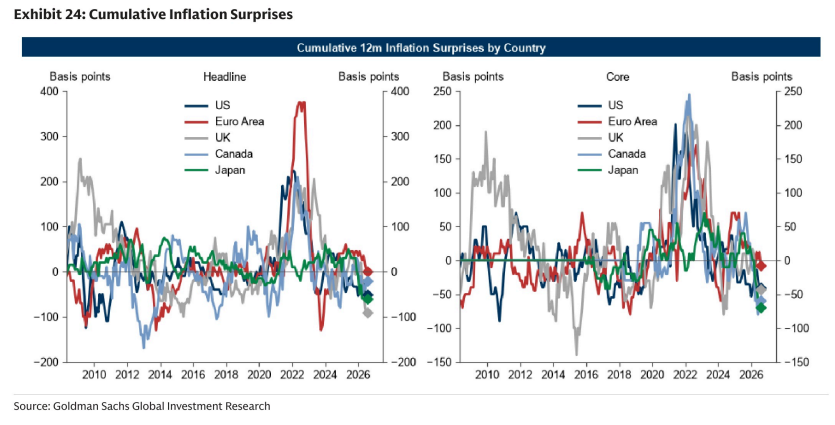
图7. 高盛2026年GDP预测的变化
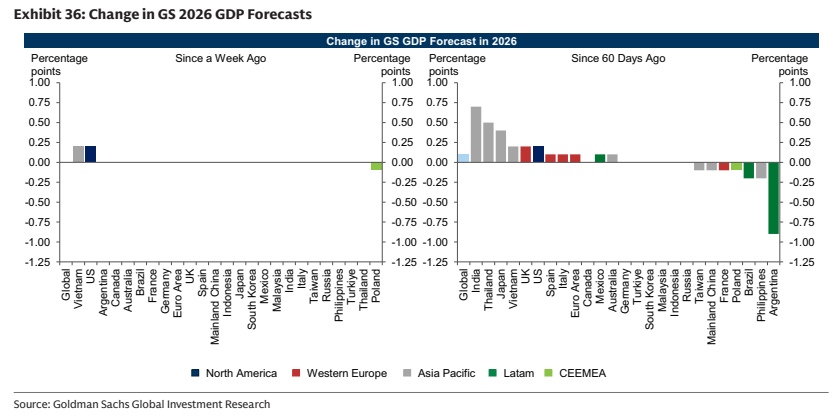
图8. 高盛2027年全球GDP预测与其他预测机构对比