张向伟 柴苏苏 公司研究 业绩点评 东鹏饮料(605499):逆境稳健增长,提升股东回报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
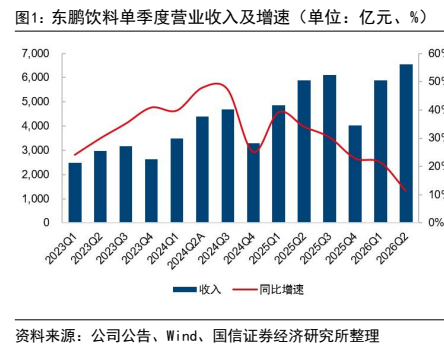
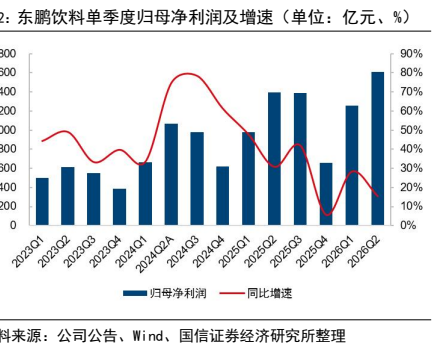
东鹏饮料2026年上半年实现营业总收入124.4亿元,同比增长15.9%;归母净利润28.7亿元,同比增长20.7%。 2026年第二季度受极端天气影响,能量饮料及电解质饮料增速承压,但茶饮及其他饮料收入同比大增97.3%带动整体增长。 盈利能力方面,得益于提前低位锁价PET释放成本红利,2026Q2毛利率达49.69%,同比提升3.99个百分点。 此外,公司投资的私募股权基金净值提升带动公允价值变动净收益大幅增长351%至2.58亿元,最终第二季度净利率提升至24.55%。 公司拟大幅提升股东回报,半年度分红率高达76.1%,并计划2026至2028年每年现金分红不少于归母净利润的80%,同时拟回购不超过10%的H股股份。
主要观点
- 26H1公司实现营业总收入124.4亿元,同比增长15.9%;归母净利润28.7亿元,同比增长20.7%。
- 26Q2营收与净利润增速分别为11.3%和15.4%。
- 极端天气致行业承压,但茶饮及其他饮料放量带动增长,其他饮料收入同比增97.3%。
- 渠道网点持续扩张,2026Q2末网点数量达460万个,较年初增10万个。
- 提前低位锁价PET带来成本红利,26Q2毛利率为49.69%,同比+3.99pct。
- 26Q2公允价值变动净收益大幅增加,带动综合净利率提升至24.55%。
- 公司2026半年度拟每10股派30元,分红金额21.8亿元,分红率达76.1%。
- 公司发布2026-2028年股东分红回报规划,计划每年现金分红不少于当前实现归母净利润的80%。
- 公司拟以自有资金回购H股股份,回购比例不超过已发行H股股份总数的10%。
论述逻辑
- 极端天气影响出行场景和动销导致特饮及补水增速承压,但茶饮及其他饮料放量有效带动了整体营收增长。
- 公司通过提前锁价PET释放成本红利提升毛利率,叠加私募股权基金带来的公允价值变动收益增加,共同提升了综合盈利能力。
关键展望
- 预计2026-2028年公司实现营业总收入240.6/268.2/296.3亿元,同比增长15%/12%/11%。
- 预计2026-2028年归母净利润分别为50.7/53.8/59.4亿元,实现EPS分别为8.96/9.52/10.52元。
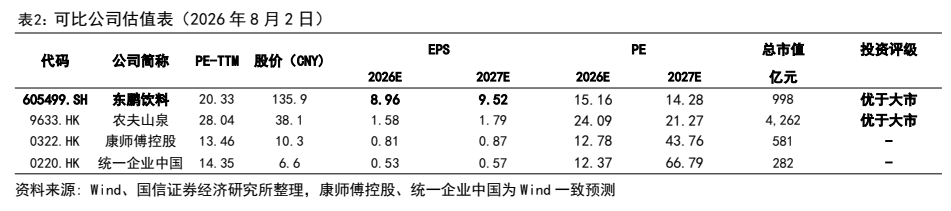
- 按相对估值给予2026年21-22xPE,对应合理估值区间为190-200元,维持“优于大市”评级。
- 主要风险提示包括极端天气影响动销、成本上行、竞争加剧及新品推广不及预期。
推荐标的
- 东鹏饮料(605499.SH),评级:优于大市(维持),目标价:190.00 - 200.00元。当前股价对应2026-2028年PE分别为15.2/14.3/12.9倍。
关键图表
图1. 报告关键图表(第2页)
图2. 报告关键图表(第2页)
图3. 表 2: 可比公司估值表(2026年8月2日)
图表 2
图表 3