国联民生证券 美国政治观察系列:美国中期选举“观战”指南
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告围绕2026年美国中期选举搭建“博弈焦点—两院选情—政策与资产情景”的观战框架。 皮尤民调显示,经济相关议题以约29%的选择占比高居选民最希望候选人讨论的议题首位,物价、住房、能源等可负担性诉求是本届博弈重心。 历史规律构成“执政党魔咒”:1946-2022年众议院执政党席位平均丢失26席、参议院平均丢失4席,而特朗普净支持率截至9月21日已跌至-18.3%、创第二任期低位,经济和通胀上的支持率下降最明显。 选情格局因此全面向民主党倾斜:Kalshi数据显示截至9月21日民主党赢得众议院控制权的概率超过90%、翻转参议院的概率上行至60%;众议院民主党214席距218席过半门槛仅差4席,参议院两党各约47席、6个摇摆席位(缅因、密歇根、俄亥俄、爱荷华、得州、阿拉斯加)决定归属,共和党仅需3席即可守住、民主党需拿下4席且难度更高。 报告将“民主党拿下众议院、共和党守住参议院”列为可能性相对较高的基准情形,对应分裂国会、财政扩张受限、政府阶段性停摆风险抬升,资产端呈现“确定性溢价回归”,美债长端收益率上行放缓、美股兑现选后修复行情。 民主党横扫两院将转向财税再分配、绿色能源与强监管,高估值成长股承压、清洁能源/ESG/医疗存在结构性机会;共和党全面守住(市场定价概率偏低)则“二次再通胀交易”升温、美债熊陡、美元维持偏强。 10月是特朗普选前最后冲刺期,中美元首会晤、伊朗局势与“十月惊奇”是后续关键验证点。
主要观点
- 经济与民生成本是本届中期选举核心博弈焦点:皮尤民调中经济相关议题以约29%的选择占比高居首位,其后依次为政府治理改革、移民政策、医疗保障与对外事务,物价高企下的生活成本与可负担性是选民诉求的绝对核心。
- 美国中期选举存在显著“执政党魔咒”:1946-2022年间众议院执政党席位平均丢失26席、参议院平均丢失4席;2000年后两院控制权轮换频率明显上升,几乎每一轮中期选举都至少有一个议院出现多数党易位。
- 特朗普低位支持率放大执政党回撤压力:截至9月21日其净支持率跌至-18.3%、创本届第二任期低位,经济和通胀支持率下降最明显;总统支持率与执政党中选席位丢失数量存在显著负向关联,直接增加共和党国会席位流失概率。
- 选情优势格局全面向民主党倾斜:Kalshi数据显示截至9月21日民主党夺得众议院控制权的概率超过90%、翻转参议院的概率上行至60%;民主党以稳固众议院为保底、积极争取参议院翻盘,共和党收缩防守、把主要资源集中于参议院。
- 众议院民主党手握明显优势:当前民主党214席(坚定、可能、偏向合计)距218席过半门槛仅差4席,共和党仅201席,民主党只需在20个摇摆席位中争取到4席即可拿到众议院多数席位。
- 参议院竞争“白热化”:两党席位合计均约47席,6个摇摆席位(缅因、密歇根、俄亥俄、爱荷华、得州、阿拉斯加)决定控制权;共和党仅需取得3席即可保住参院(副总统万斯握有平票决定权,50:50局面下共和党仍能掌控),民主党需拿下4席且要在多个共和党传统领地同时突破,翻转难度相对更高。
- 报告将“民主党拿下众议院、共和党守住参议院”列为当前实现可能性相对较高的基准情形:分裂制衡下扩减税、大规模财政扩张难以通过众议院审议落地,债务上限与年度预算博弈对抗性加剧、政府阶段性停摆风险抬升;国防军工、半导体本土化、AI国家安全等跨党派共识政策延续,众议院将强化对大型企业和科技巨头的反垄断调查。
- 基准情形下资产定价呈现“确定性溢价回归”:美债长端收益率上行节奏放缓、甚至可能阶段性回落,美股历史上“选后反弹”有望兑现,美元缺乏明确单边方向、更多跟随美联储加息与经济基本面主线。
- 情形二民主党掌控参众两院:政策重心全面转向财税再分配、绿色能源转型与强行业监管,企业所得税、高收入群体资本利得税有望上调,科技反垄断、AI合规、数据安全立法提速;高估值成长股承压,清洁能源、ESG、医疗保障等板块存在结构性机会,加税预期压制长端美债收益率、美元大概率震荡走弱。
- 情形三共和党同时守住两院(市场定价概率偏低):延续并扩大减税、加码国防军费、财政赤字扩张压力大幅攀升,监管全面宽松,伊朗冲突阶段性升级风险明显加大;“二次再通胀交易”可能升温,美股整体走强、AI板块继续获提振,美债遭抛售、收益率曲线熊陡、期限溢价走高,美元维持偏强运行。
- 10月是特朗普选前最后“冲刺”期:对外紧盯中美元首会晤与伊朗局势(若降温将降低国际能源价格、缓解民生通胀压力)两大地缘线索;对内大概率复刻去年末行政干预思路,包括信用卡利率上限设为10%、房利美和房地美购入2000亿美元抵押贷款债券(预计利率降幅约0.2至0.25个百分点)、发放至少2000美元现金补贴等,但属局部性、短期化托底,且关税退款后财政腾挪空间收窄将制约补贴力度。
- 风险提示五点:AI需求明显放缓;美国通胀粘性超预期;地缘冲突升级与油价大幅上行;美国财政政策超预期(或推升通胀并导致美联储加息);中期选举前后政策预期和资产走势大幅波动,选举结果落地前后美股、美债、美元或短期剧烈震荡。
论述逻辑
- 中期选举改选全部众议院席位与三分之一参议院席位、通过重塑国会控制权直接锁定总统剩余任期财政、税收、产业、贸易政策的推进边界 → 皮尤民调显示经济议题以约29%占比居首、可负担性是博弈重心 → 历史规律显示1946-2022年众议院执政党平均丢失26席、参议院平均丢失4席,且2000年后两院多数党易主频率显著加快 → 叠加特朗普净支持率截至9月21日跌至-18.3%的第二任期低位、总统支持率与执政党席位丢失显著负相关 → “执政党魔咒”构成共和党选情承压的基本面 → Kalshi据此定价民主党众议院胜率超90%、参议院翻转概率60%,众院民主党距218席门槛仅差4席、参院归属取决于6个摇摆席位(共和党需3席守住、民主党需4席翻转) → 在席位格局上推演三种情形:分裂国会(基准高概率)约束财政扩张、抬升停摆风险并催生“确定性溢价回归”;民主党横扫两院则转向加税+绿色能源+强监管,压制成长股、利好清洁能源/ESG/医疗;共和党全面守住(低概率)则减税+去监管推动“二次再通胀交易”升温、美债熊陡、美元偏强 → 10月冲刺期的中美元首会晤、伊朗局势与“十月惊奇”构成选前主要变数与验证点。
关键展望
- 10月是特朗普选前最后“冲刺”期,预计对内和对外两手抓:对外两大地缘线索为中美元首会晤与伊朗局势,美伊冲突风险若降温将降低国际能源价格、缓解国内民生通胀压力、改善选情。
- 选举流程验证点:邮寄选票、提前投票等前置投票已同步启动,11月选举日完成全民投票,新一届国会议员将于次年1月宣誓就职。
- 基准情形下,进一步财政赤字刺激预期收窄、美债供给压力边际缓解,长端收益率上行放缓甚至阶段性回落;但持续的预算与债务上限博弈仍将导致美债市场阶段性波动,政府阶段性停摆风险随之抬升。
- 情形三(低概率)下,国会对白宫强硬外交路线的制衡基本消失,美国对外政策激进度提升,伊朗冲突阶段性升级的风险明显加大。
- “十月惊奇”风险点:投票日仅剩数周,伊朗局势急剧升级或美国卷入新军事冲突、本土重大恐怖袭击、能源价格大幅飙升、股债市场深度调整等黑天鹅虽短期发生概率不高,但可能重塑舆论主线;最终选情走向很大程度取决于两党如何应对危机、抢占叙事主导权。
- 风险提示:AI需求明显放缓;美国通胀粘性超预期(延缓降息窗口打开);地缘冲突升级与油价大幅上行;美国财政政策超预期(或推升通胀并导致美联储加息);中选前后政策预期和资产走势大幅波动。
推荐标的
- 报告为宏观专题研究,未明确给出推荐标的、评级或目标价。
关键图表
图1. 生活成本问题依然是中期选举的核心

图2. 2000 年之后,参众两院控制权轮换频率明显上升

图3. 特朗普在经济和通胀上的支持率下降最明显
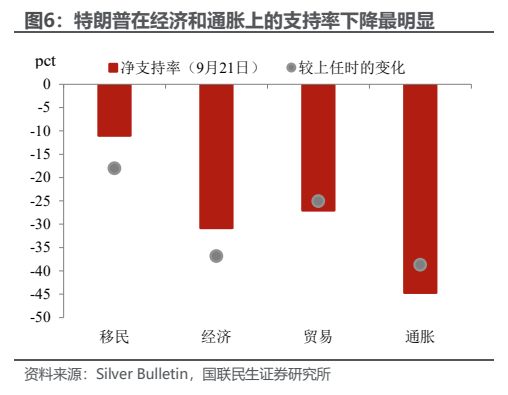
图4. 总统支持率和众议院丢失席位负相关

图5. 美国中期选举时间轴

图6. 市场基本定价民主党拿下众议院

图7. 众议院竞选格局一览

图8. 民主党只需再争取 20 个摇摆票中的 4 票即可赢

图9. 民主党和共和党当前在参议院相对焦灼
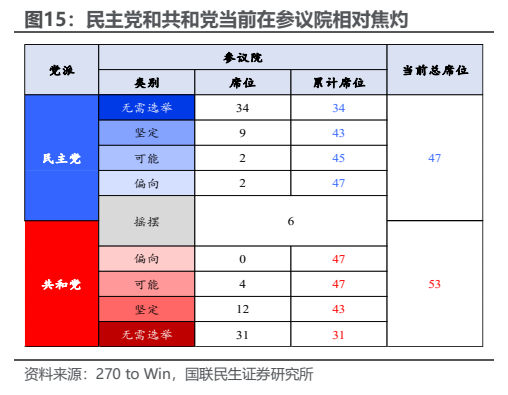
图10. 市场定价民主党横扫两院的概率明显上升
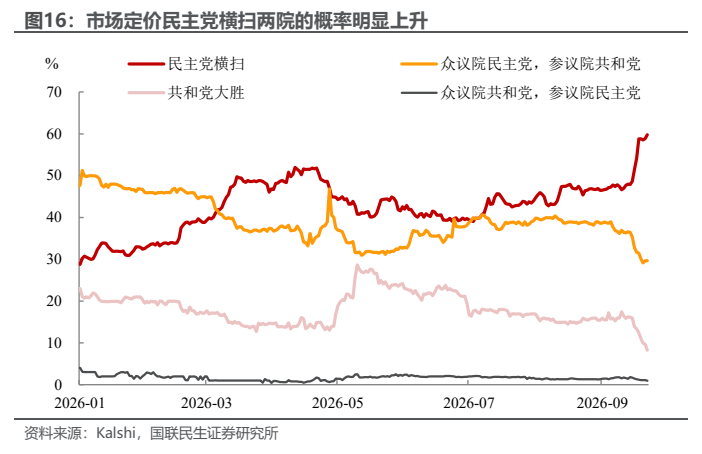
图11. 美国国会选举三种情景下政策与地缘推演
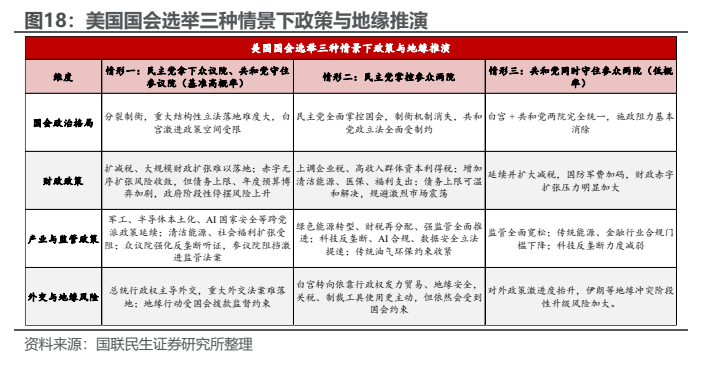
图12. 美国国会选举三种情景下资产演绎推演
