伯恩斯坦 Pinterest Inc(PINS.US)1Q26:我们终于可以相信了吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在2026年6月22日发布报告,对Pinterest 1Q26业绩持谨慎乐观态度。报告指出,Pinterest 1Q26收入同比增长18%至9.35亿美元,超出市场预期2%,主要受广告技术改进和用户参与度提升驱动。全球月活跃用户(MAU)达到5.2亿,同比增长12%,其中美国MAU增长5%至1.1亿。调整后EBITDA利润率为28%,同比提升3个百分点,但公司对2Q26收入指引为9.5-9.7亿美元,低于市场预期。伯恩斯坦维持“与大盘持平”评级,目标价45美元,认为估值合理但缺乏短期催化剂。
主要观点
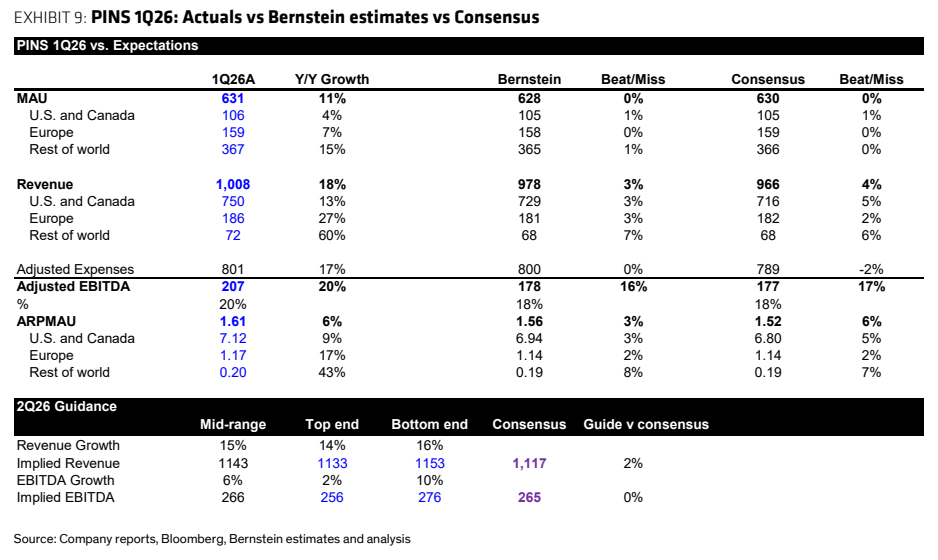
- 1Q26收入9.35亿美元,同比增长18%,超预期2%,主要受益于广告技术升级和视频内容增长。
- 全球MAU 5.2亿,同比增长12%,美国MAU 1.1亿,同比增长5%,用户增长主要来自国际地区。
- 调整后EBITDA利润率28%,同比提升3个百分点,成本控制有效,但资本支出增加至1.2亿美元。
- 2Q26收入指引9.5-9.7亿美元,低于市场预期的9.8亿美元,管理层归因于宏观不确定性。
- 广告技术改进(如自动竞价和视频广告)推动每用户平均收入(ARPU)增长6%至1.80美元。
- 国际ARPU为0.60美元,同比增长15%,但与美国ARPU 4.50美元差距仍大。
- 公司回购1.5亿美元股票,但未宣布新回购计划。
- 竞争加剧,TikTok和Meta在广告市场份额持续扩大,Pinterest面临压力。
- 管理层强调AI推荐系统提升用户时长,但未提供具体量化数据。
- 报告认为Pinterest估值合理,当前EV/EBITDA为18倍,与历史均值一致。
论述逻辑
报告从1Q26超预期收入出发,指出广告技术改进和用户增长是主要驱动力,但2Q26收入指引低于预期,显示宏观逆风和竞争压力。用户增长主要来自国际,但国际ARPU较低,盈利改善来自成本控制而非收入加速。估值已反映当前业绩,缺乏催化剂推动股价上行,因此维持中性评级。
关键展望
- 2Q26收入指引9.5-9.7亿美元,低于市场预期,需关注实际业绩能否超预期。
- 广告技术升级效果需持续验证,尤其是视频广告变现能力。
- 国际用户增长能否转化为ARPU提升是关键。
- 竞争格局变化,TikTok和Meta的广告份额扩张可能进一步挤压Pinterest。
- 报告未明确给出未来目标价或评级调整时间窗口。
推荐标的
- Pinterest Inc(PINS.US):评级“与大盘持平”,目标价45美元。理由:估值合理,但缺乏短期催化剂,建议等待更好入场点。
关键图表
图1. 2026年数字广告指引迄今暗示收入增速放缓
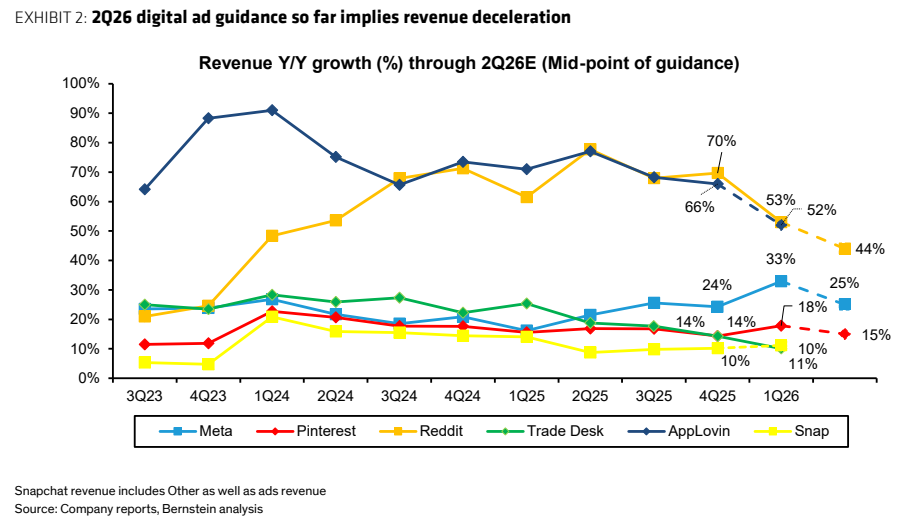
图2. 美国/北美/UCAN数字广告增长(%)
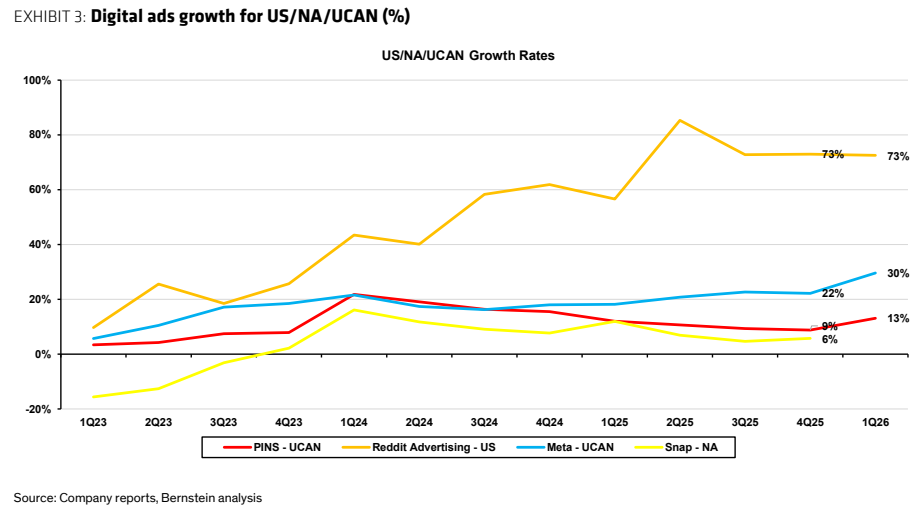
图3. 广告展示次数增长

图4. 广告定价
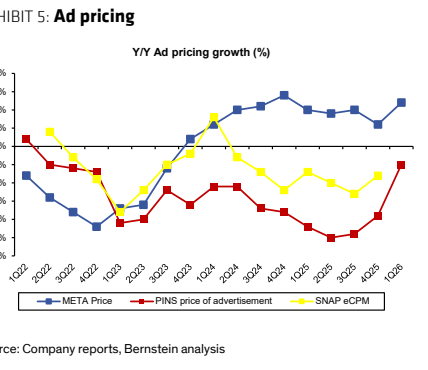
图5. 美国大型零售商在Pinterest上的广告支出增长(基于Pathmatic数据):4月数据
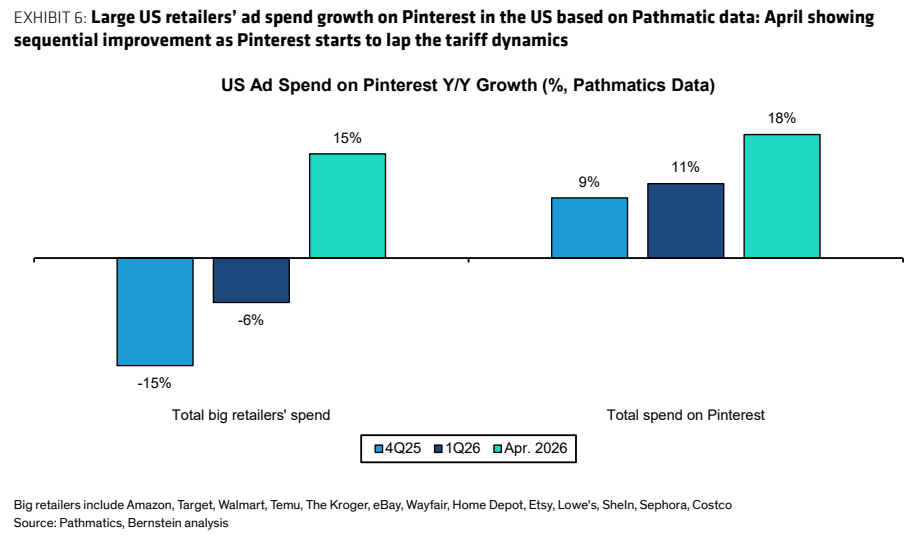
图6. 我们对2026年后的估计修正
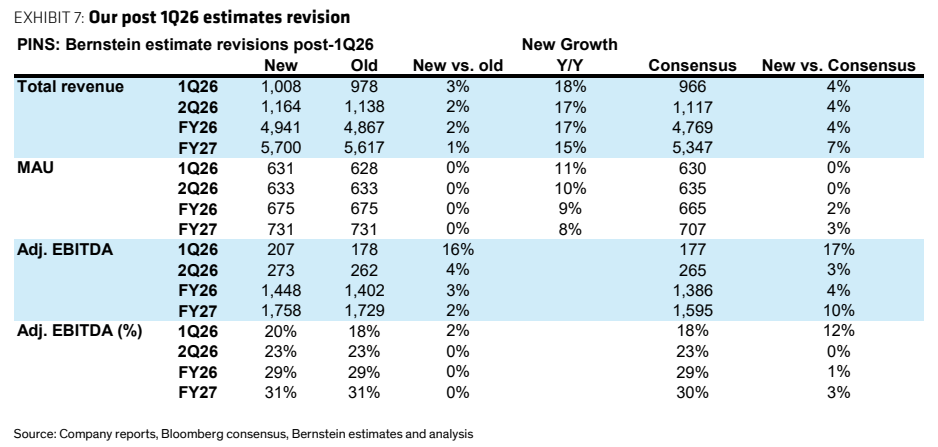
图7. Pinterest通常实现高于指引区间上限的收入
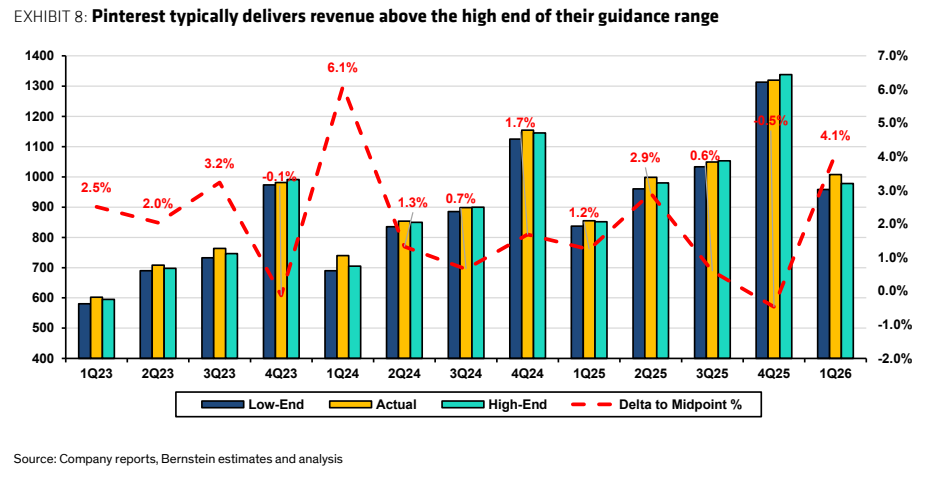
图8. PINS 2026年:实际值与伯恩斯坦估计及共识对比