瑞银 喜力(HEIN.AS)第三季度销售前瞻:新兴市场销量略有上升空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银预测喜力2026年第三季度有机销售同比+3.4%(一致预期+3.3%),结构上销量存在上行风险、价格/组合存在下行风险:Q3合并销量+2.1%(一致预期+1.4%)、价格/组合+1.3%(一致预期+1.9%),销量表现好于嘉士伯(UBSe +0.9%)与百威英博(UBSe +0.3%)。 分地区看,欧洲销量+0.7%(一致预期+0.3%),Nielsen显示截至9月6日欧洲销量+3.7%,英国、法国份额提升抵消意大利、西班牙下滑;美洲+1.5%(一致预期+0.5%),巴西行业7/8月销量+4%、低基数下喜力巴西预计+MSD%,墨西哥预计持平,美国Q3TD喜力销量-11%、跑输行业的-6%;亚太+5.2%(一致预期+4.6%),越南份额继续提升支撑双位数销量、印度加速,柬埔寨与马来西亚疲弱;非洲+3.3%(一致预期+2.5%),南非贡献良好、埃塞俄比亚改善、尼日利亚仍低迷。 瑞银认为Q3交易有望位居板块前列,但部分反映相对同业的低基数,且美洲份额流失预计持续。 喜力为全球第二大酿酒商,约53%销售来自新兴市场,墨西哥约占净销售额15%、巴西11%、越南约5%、欧洲约39%。 目标价€89.00基于2027E预测的17倍EV/NOPAT,瑞银预测股价上行26.7%、股息率2.3%、股票总回报29.0%,对应超额回报20.9%。
主要观点
- 瑞银预测喜力Q3有机销售+3.4%,与一致预期+3.3%大体一致,但结构上销量偏上行、价格/组合偏下行。
- Q3合并销量+2.1%高于一致预期的+1.4%,其中中国与印度授权销量持续强劲增长;对比嘉士伯(UBSe +0.9%)和百威英博(UBSe +0.3%),喜力Q3交易有望位居板块前列,但也反映较低的比较基数。
- Q3价格/组合瑞银预测+1.3%,低于一致预期的+1.9%,是整体收入预测的主要拖累项。
- 欧洲:UBSe Q3销量+0.7%(一致预期+0.3%),Nielsen显示截至9月6日喜力欧洲销量+3.7%,英国、法国份额提升抵消意大利、西班牙下滑;有利的天气和上年零售商纠纷的低基数是助力,但现饮渠道持续疲弱以及波兰、罗马尼亚等东欧市场低迷构成部分抵消。
- 欧洲Nielsen细分显示,喜力Premium+销量Q3TD同比+3.7%(Q2为+4.8%),但最近4周(L4W)已转负。
- 美洲:UBSe Q3销量+1.5%(一致预期+0.5%);巴西行业7/8月销量+4%但喜力sell-out略跑输,叠加上年去库存后的发货低基数,预计巴西销量+MSD%;墨西哥品类韧性下预计销量持平、份额继续跑输;美国Q3TD喜力销量-11%,跑输行业的-6%。
- 墨西哥结构性问题:自2019年失去Oxxo渠道独家供应以来,喜力已丢失约c350bps市场份额,该不利因素现已进入基数。
- 亚太:UBSe Q3销量+5.2%(一致预期+4.6%);越南行业销量增长+MSD%、喜力份额继续提升,支撑双位数销量(较上半年放缓);印度销量加速(消化上年雨季影响),但柬埔寨、马来西亚持续疲弱形成部分抵消。
- 印度:随天气恢复正常及高端细分强劲增长,喜力销量重回正增长+3%(含合同酿造)。
- 非洲:UBSe Q3销量+3.3%(一致预期+2.5%);南非贡献持续良好,埃塞俄比亚在Q2大选扰动后趋势改善,尼日利亚可能仍低迷。
- 南非:喜力当地市场份额近年较2019年水平显著下滑,但随喜力品牌可回收瓶装(returnables)推广正趋企稳。
- 估值与回报:12个月评级买入、目标价€89.00(现价€70.24),基于2027E的17倍EV/NOPAT;预测股价上行26.7%、股息率2.3%、股票总回报29.0%(市场回报假设8.1%),超额回报20.9%。
论述逻辑
- 报告链条:以各地区Nielsen及行业高频数据为起点(欧洲截至9月6日销量+3.7%、巴西行业7/8月+4%、美国喜力-11% vs 行业-6%、越南份额提升、印度+3%)→ 汇总为Q3合并销量+2.1%(高于一致预期+1.4%)与价格/组合+1.3%(低于一致预期+1.9%)→ 推出有机销售+3.4%(一致预期+3.3%),销量是主要上行来源、价格/组合是主要拖累 → 结合约53%销售来自新兴市场、且相对同业基数较低 → 判断Q3交易有望居板块前列 → 维持买入评级,按2027E 17倍EV/NOPAT得出目标价€89.00。
关键展望
- Q3交易有望位居板块最佳之列,但部分反映相对同业的低基数;后续验证点为实际销量(偏上行)与价格/组合(偏下行)的兑现,且美洲份额流失预计将持续。
- 盈利与估值路径:UBS摊薄EPS 12/26E为5.30、12/27E为5.75、12/28E为6.13(欧元);对应P/E 13.2x/12.2x/11.4x,EV/EBITDA 7.8x/7.4x/7.0x。
- 预测回报:股价上行26.7%、股息率2.3%、股票总回报29.0%,对照市场回报假设8.1%,超额回报20.9%。
- 风险提示:经营国消费支出及经济政治稳定、消费税上调与广告/押金法等监管风险、消费季节性天气、品类替代(葡萄酒与烈酒)、竞争与A&P及资本开支、大麦/麦芽/糖/龙舌兰与玻璃/铝/PET及燃料成本、以及行业整合成本上升。
推荐标的
- 喜力(HEIN.AS / BBG: HEIA NA):12个月评级买入(Buy),12个月目标价€89.00,现价€70.24(2026年10月2日);理由是Q3新兴市场销量存在上行空间、APAC与非洲关键市场执行良好,目标价基于2027E 17倍EV/NOPAT。
- 同业销量对比(瑞银预估,非评级):嘉士伯Q3销量UBSe +0.9%、百威英博(ABI)Q3销量UBSe +0.3%,均低于喜力的+2.1%。
- 报告附加报价页(未附评级)列示相关公司价格:嘉士伯A/S DKr842.00(01 Oct 2026)、Anheuser-Busch InBev €64.56(01 Oct 2026)、Heineken Holding N.V. €64.75(01 Oct 2026)、Ambev R$15.42(01 Oct 2026)、Saigon Beer Alcohol Beverage D42450.00(02 Oct 2026)等。
关键图表
图1. 喜力2026年第三季度UBSe预测与市场一致预期对比

图2. 据巴西啤酒行业尼尔森数据,喜力销量份额第二季度下降90个基点,第一季度下降20个基点

图3. 喜力在巴西的高端/主流产品组合已增长至约占销量的84%,此前仅为约30%

图4. 墨西哥侨汇第一季度按比索计为-12.9%,第四季度为-10.5%

图5. 自2019年失去Oxxo渠道独家权以来,喜力在墨西哥已损失约350个基点的市场份额——这些不利因素现已体现在基数中

图6. 尼尔森数据显示第二季度行业销量增长4.6%,喜力市场份额仍维持增长170个基点

图7. 近年来喜力在南非的市场份额较2019年水平大幅下滑,但随着以可回收瓶装形式推广喜力品牌,目前份额正在企稳

图8. 喜力目前以约12.4倍的12个月前瞻市盈率交易,远低于其长期平均水平

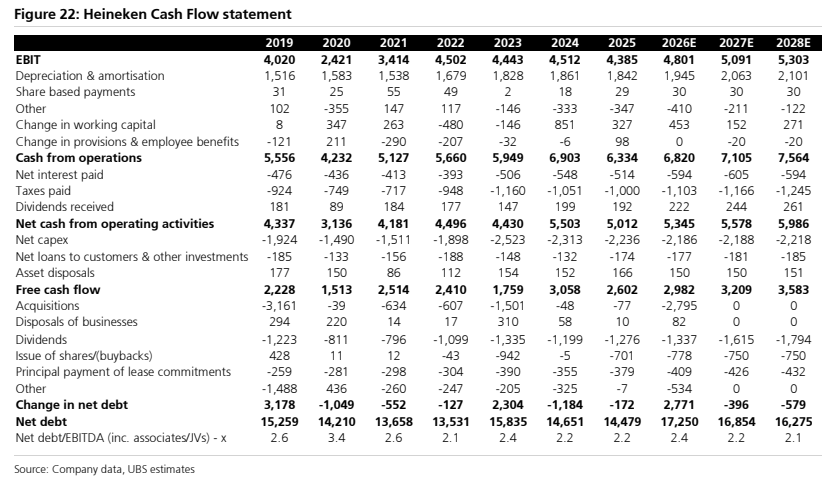
图10. 喜力公司概览
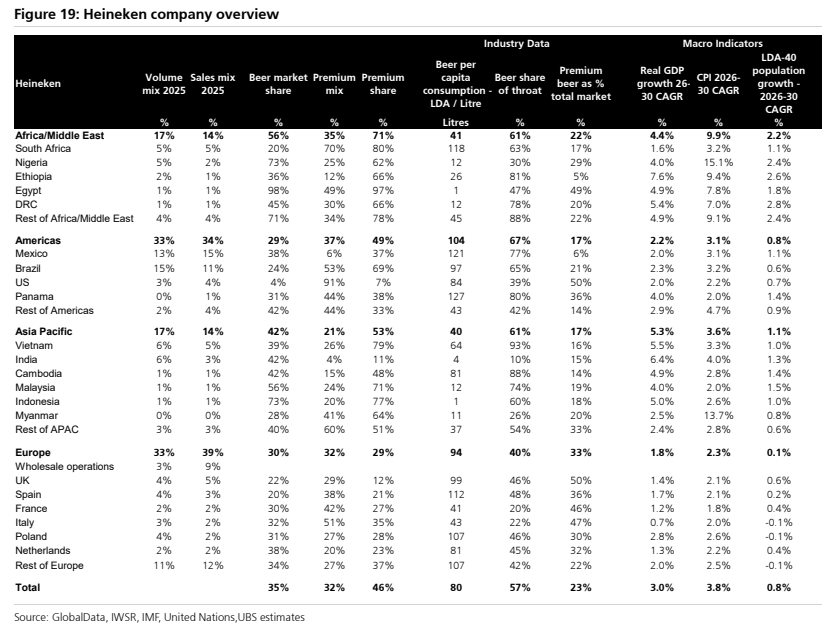
图11. 喜力现金流量表