伯恩斯坦 美国多工业和电气设备:数据中心冷却设备:CDU 的服务尾部是什么(冷却液分配单元)?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
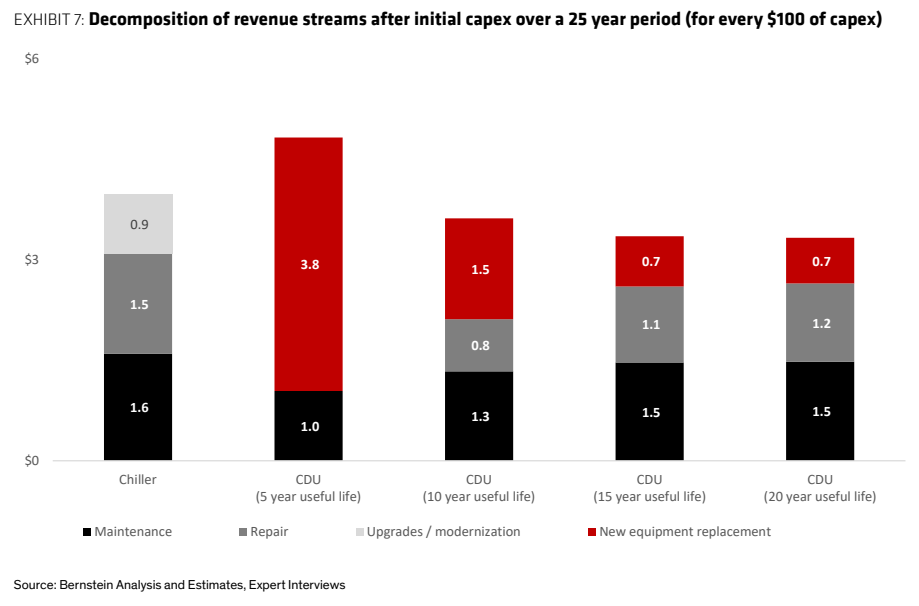
伯恩斯坦在这份专题中回应投资者高频问题——液冷设备(如 CDU)的服务尾部是否稳固。 由于 CDU 在数据中心规模化运行历史很短,报告以冷机(chiller)为代理,在约 25 年周期内比较新设备初始 capex 之后可产生的收入与经营利润倍数,并拆分维护、维修、升级/替换三类收入流。 核心发现是:冷机的现值收入倍数约 ~4x、经营利润倍数约 ~6x(Trane 曾谈及 8-10x 的未折现收入倍数);假设使用寿命约 10 年的 CDU 收入倍数也有 ~3.6x,与冷机差距不大,但经营利润倍数仅 ~3x,约为冷机一半,原因是 CDU 寿命到期后的替换将发生在显著更低的设备利润率下(假设 <15%,当前新设备利润率为 20%+)。 报告认为只要 GPU/ASIC 持续创新迫使液冷设备迭代,CDU 设备利润率将维持偏高,但技术企稳不会在未来几年内出现,利润率向 low to mid-teens 常态化预计不会在 2030 年前发生。 短期看 GW 新增仍是主导、无近端影响;但以 5 年以上维度持有或寻求 GW 新增放缓情形下防御的投资者,服务尾部倍数约为 CDU 两倍的冷机 OEM 更具吸引力。 报告同时提示 CDU 服务尾部认知仍在早期,并提供模型供投资者自行调整假设。
主要观点
- 核心结论:CDU 的服务尾部远不如冷机这类大型排热设备。
- 研究方法:因 CDU 规模化装机运营时间短,报告用冷机作代理,在 ~25 年周期内比较初始 capex 之后的收入/经营利润倍数,拆分三类收入流:维护(装机 2 年后启动,对应保修期)、维修 parts/labor(约 5 年后启动)、以及冷机的升级改造或 CDU 的替换设备销售(CDU 使用寿命 <25 年)。
- 冷机基准:现值收入倍数约 ~4x,经营利润倍数因服务收入利润率更高而达约 ~6x;报告假设新设备经营利润率 ~15%、服务经营利润率 ~25%;Trane 曾谈及 8-10x 收入倍数,但那是未折现现金流口径。
- CDU(假设 ~10 年使用寿命)在同样 25 年期内收入倍数约 ~3.6x(与冷机相差不大),但经营利润倍数仅约 ~3x,是冷机的一半,主要因为 CDU 寿命到期时的设备更替发生在远低于当前的设备利润率水平。
- CDU 设备利润率目前偏高并将维持偏高,前提是 GPU/ASIC 持续创新迫使液冷设备同步演进;一旦技术企稳(报告判断未来几年内不会发生),新 CDU 设备利润率将走弱至 ~10-15%(当前为 20%+)。
- CDU 寿命短于冷机,25 年(一台冷机的寿命)内大概率替换一次或以上;替换将发生在 <15% 的经营利润率下,随供需趋平衡及 GPU/ASIC 代际改进放缓,北美 CDU 等部件利润率将向 low to mid-teens 靠拢(亚洲厂商已现此情形),报告预计这不会在 2030 年前发生。
- 对投资者的短期含义:没有。GW 新增仍是行业主导逻辑,且新设备将在偏高的经营利润率下出货。
- 但若寻找 5 年以上持有期的标的,或希望对冲 GW 新增放缓的下行风险,冷机 OEM 更具吸引力,因其服务尾部倍数约为 CDU 的两倍。
- 重要提示与高估风险:CDU 服务尾部认知仍在早期;分析假设全部服务收入及到期重装都归初始 OEM(10 年寿命 CDU 在 25 年内替换两次),服务合同期限仅 2-3 年但预计客户会因机架烧毁风险持续向 OEM 续约;若未来十年 CDU 产品标准化(报告预期会发生),运营商可能换品牌,缩短 CDU 寿命会使该风险更显著,冷机寿命 20+ 年受影响较小。
- 若维护/维修频率高于冷机、或 CDU 能获得更高服务利润率,CDU 经济性会向有利方向变化;报告开放模型供投资者用自身假设复现分析。
论述逻辑
- 投资者常问 CDU 服务尾部是否稳固 → 因 CDU 规模化运行历史短、无法可靠直接回答,报告以冷机为代理 → 在 ~25 年周期内拆分维护(装机 2 年后启动)、维修(约 5 年后启动)、升级/替换三类收入流并折现 → 冷机得到收入倍数 ~4x、经营利润倍数 ~6x → CDU(10 年寿命)收入倍数 ~3.6x 相近,但其寿命末端的设备替换发生在低利润率(<15% vs 当前 20%+),经营利润倍数仅 ~3x、约为冷机一半 → 只要 GPU/ASIC 创新持续,CDU 设备利润率维持偏高,短期 GW 新增主导、无近端影响 → 但技术企稳后利润率将向 ~10-15% 回落(常态化不在 2030 年前),且产品标准化带来换品牌风险 → 结论:5 年以上持有期或防御 GW 放缓情形下,服务尾部倍数约两倍于 CDU 的冷机 OEM 更优。
关键展望
- GPU/ASIC 创新节奏是 CDU 设备利润率的关键变量:创新持续则利润率维持偏高(当前 20%+);技术企稳(报告认为未来几年内不会发生)后新设备利润率将回落至 ~10-15%。
- 利润率常态化时间窗口:CDU 替换发生在 <15% 经营利润率、北美部件利润率向 low to mid-teens 靠拢的过程,报告预计不会在 2030 年前发生。
- 产品标准化风险窗口:若未来十年 CDU 产品标准化(报告预期会发生),数据中心运营商切换 CDU 品牌的风险将降低新设备及服务收入;CDU 寿命越短该风险越显著。
- 服务续约判断:数据中心服务合同期限仅 2-3 年,但报告认为客户会持续向 OEM 续约,因使用第三方节省的成本远小于机架烧毁的风险。
- 上行变数:若 CDU 的维护/维修频率高于冷机,或 CDU 能获得更高服务利润率,其服务尾部经济性将改善;报告未对这两种情形给出量化幅度。
推荐标的
- VRT (Vertiv):Outperform,目标价 $368;报告观点关联:液冷设备敞口,短期 GW 新增逻辑下无近端影响。
- NVT (nVent):Outperform,目标价 $229。
- TT (Trane):Outperform,目标价 $575;冷机 OEM,服务尾部倍数约为 CDU 两倍,5 年以上维度更优。
- CARR (Carrier):Market-Perform,目标价 $78;冷机 OEM。
- JCI (Johnson Controls):Outperform,目标价 $190;冷机 OEM。
- ETN (Eaton):Outperform,目标价 $534。
- SU.FP (Schneider):Outperform,目标价 €350。
- ABBN.SW (ABB):Market-Perform,目标价 CHF 80。
- LR.FP (Legrand):Outperform,目标价 €170。
关键图表
图1. 冷水机组服务收入的驱动因素是什么?

图2. CDU在约25年期间的运营利润倍数,对比初始设备销售(25%毛利率);冷水机组约为6倍

图3. 25年期间初始资本开支后的收入流分解(每100美元资本开支)