摩根士丹利 Equinix Inc.(EQIX.US)1Q26:势头持续 – 重申增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在1Q26业绩后重申对Equinix的增持评级,认为公司势头持续。报告指出,Equinix受益于AI和云计算需求,机柜利用率提升,且零售与批发业务均表现强劲。管理层上调了全年调整后FFO指引,反映对增长信心。报告强调,尽管利率环境存在不确定性,但Equinix的资产质量和长期合同结构提供了防御性。目标价维持不变,基于DCF估值。
主要观点
- Equinix 1Q26调整后FFO超出预期,主要得益于更高的机柜利用率和交叉连接增长。
- AI工作负载推动数据中心需求,Equinix的全球平台受益于低延迟连接需求。
- 零售业务(IBX)收入同比增长8%,批发业务(xScale)贡献增量。
- 管理层上调2026年调整后FFO指引至每股$12.50-$12.70,此前为$12.30-$12.50。
- 资本支出计划维持不变,2026年约$3.5B,用于扩展xScale项目。
- 尽管利率上升,Equinix的长期合同(平均5-7年)和租金上涨条款保护了现金流。
- 公司回购了$500M股票,显示对估值信心。
- 国际业务(EMEA和亚太)增长快于美洲,受数字转型推动。
- 竞争格局稳定,主要对手为Digital Realty和CyrusOne,但Equinix的互联优势难以复制。
- 报告重申增持评级,目标价$950,基于2027年调整后FFO的25倍。
论述逻辑
报告从1Q26业绩超预期出发,指出AI和云计算需求是核心驱动力。机柜利用率提升和交叉连接增长验证了需求韧性。管理层上调指引进一步强化了增长叙事。尽管利率环境存在压力,但Equinix的长期合同和资产质量提供了缓冲。因此,摩根士丹利认为当前估值具有吸引力,重申增持。
关键展望
- 2026年全年调整后FFO指引上调至$12.50-$12.70。
- 2027年调整后FFO预计为$13.50-$13.80,基于当前趋势。
- 风险包括:利率持续上升、AI需求放缓、竞争加剧。
- 报告未明确给出时间窗口或价格目标变化。
推荐标的
- Equinix (EQIX.US):评级增持,目标价$950,理由:AI/云计算需求驱动,上调指引,估值合理。
关键图表
图1. IBX扩张追踪显示2027年新增机柜容量
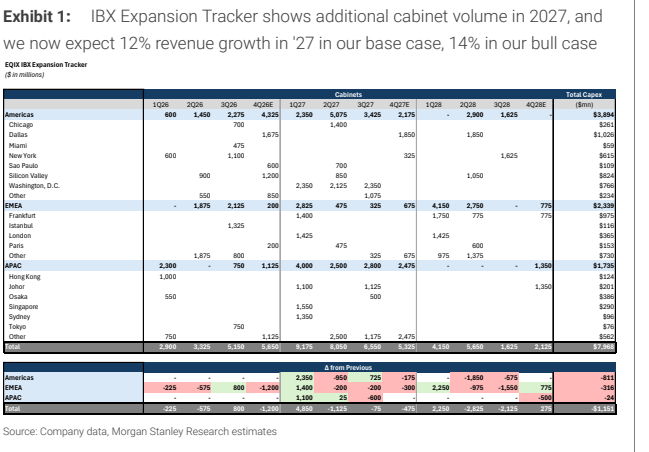
图2. xScale扩张追踪

图3. 1Q26实际值与预测对比

图4. FY26指引与摩根士丹利预测对比
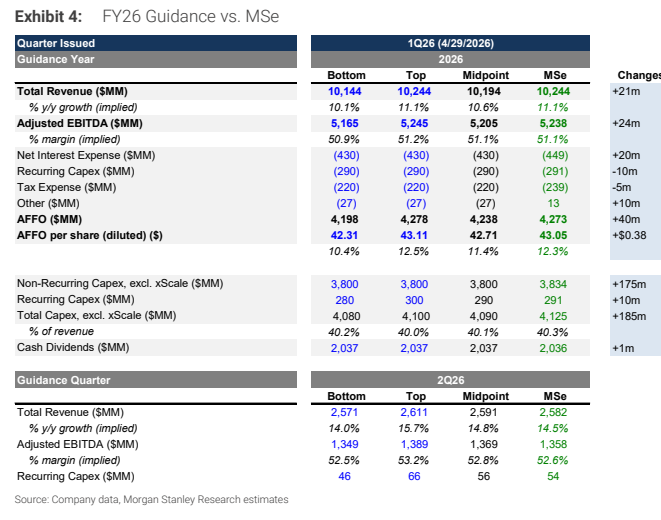
图5. 摩根士丹利预测前后对比

图6. 乐观/基准/悲观情景
