长城证券 丰倍生物(603334)废油资源化筑基,混合油放量驱动成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
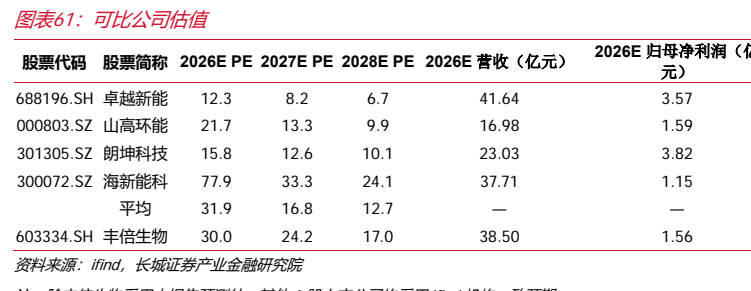
长城证券首次覆盖丰倍生物并给予"增持"评级,核心逻辑是废弃油脂资源化能力筑基、工业级混合油放量驱动成长。 行业层面,全球生物柴油消费量由2018年的434亿升增至2025年的706亿升,年复合增速约7.2%,欧盟、美国和印度尼西亚2025年消费占比合计约70.1%,印尼掺混比例已由B35提至B40并自2026年7月起实施B50。 公司2025年实现营业收入31.71亿元,同比增长62.77%,归母净利润1.41亿元,同比增长13.52%,其中生物基材料收入24.36亿元,同比增长99.8%,占比达76.8%;2026Q1营收11.09亿元,同比增长66.55%。 工业级混合油占生物基材料收入比重由2022年的12.5%跃升至2025年上半年的51.9%,2024年单年同比增速高达1002.38%,但毛利率降至2025年上半年的4.64%。 公司已取得欧盟ISCC和REACH认证,瑞士、新加坡和韩国等非欧盟市场快速补位,张家港入选全国生物柴油推广应用试点;IPO募投30万吨油酸甲酯产线预计2027年12月达到预定可使用状态。 长城证券预计2026-2028年归母净利润分别为1.56/1.93/2.76亿元,对应PE分别为30.0/24.2/17.0倍。
主要观点
- 低碳政策持续催生需求:全球生物柴油消费量由2018年434亿升增至2025年706亿升,年复合增速约7.2%,欧盟、美国和印尼2025年消费占比合计约70.1%;分国别看欧盟占28.31%、美国占21.19%、印尼占20.55%、巴西占13.96%。
- 印尼生物柴油掺混政策持续加码:自2025年起强制掺混比例由B35提升至B40,能源与矿产资源部于2026年7月发布B50启动信息;2024年马来西亚棕榈油与ICE柴油月均价差由1月26.67美元/吨扩大至12月455.71美元/吨。
- 2025年公司经营规模快速增长:营业收入31.71亿元,同比增长62.77%;归母净利润1.41亿元,同比增长13.52%;其中生物基材料收入24.36亿元,同比增长99.8%,收入占比达76.8%,成为主要增长引擎。
- 2026Q1增长延续:营业收入11.09亿元,同比增长66.55%;归母净利润0.41亿元,同比增长11.47%。
- 工业级混合油快速放量但毛利率承压:其占生物基材料收入比重由2022年12.5%跃升至2025年上半年51.9%,2024年单年同比增速高达1002.38%;毛利率降至2025年上半年4.64%,与生物柴油配方产品同期15%左右的毛利率形成明显落差。
- 原料适配与供应网络构筑壁垒:2022-2025年直接材料占主营业务成本维持在94%-95%左右,2025年为95.07%,废弃油脂采购成本与售价之间的价差是盈利能力核心变量;公司形成覆盖原料筛选、预处理、酯化转化和配方应用的全链条技术体系。
- 竞争格局:2024年中国主要生物柴油企业产能中卓越新能50万吨(占14.20%)居首,丰倍生物10.5万吨占2.98%;公司未披露自有二代成品产能,通过工业级混合油向海新能科、嘉澳环保、Phillips 66等下游厂商供应原料,是行业二代放量过程中原料端的重要参与方。
- 海外市场结构趋于多元:公司已取得欧盟ISCC和REACH认证,凭借低凝点等差异化指标持续拓展非欧盟市场,瑞士、新加坡和韩国等市场快速补位;国内张家港入选全国生物柴油推广应用试点,与中船燃、中石化及中石油燃料油开展合作。
- 产能扩张打开成长空间:IPO募投项目规划建设30万吨油酸甲酯产线,预计2027年12月达到预定可使用状态;现有设计产能45万吨中募投项目剩余17.5万吨(预计2027年12月完工),工业级混合油在建5万吨(预计2027年5月完工)。
- 研发投入持续扩大:2025年研发费用6818.06万元,同比增长27.28%,占营业收入2.15%;研发人员87人,占员工总数22.03%;在研项目覆盖酶法酯化、降皂、酸价控制及低磷工业级混合油等关键环节。
- 分板块盈利预测:2026-2028年生物基材料收入增速25.0%/18.8%/33.0%,毛利率9.2%/9.7%/11.2%(其中工业级混合油毛利率5.2%/5.5%/6.9%);生物燃料收入增速15%/10%/20%,毛利率9.5%/10.0%/10.5%;油脂化学品收入增速3%/8%/15%,毛利率7.2%/7.5%/7.8%。
- 风险提示:全球宏观波动风险,原料供应及价格波动风险,行业政策及国际贸易政策变化风险,下游需求及客户拓展不及预期风险,存货增长及营运资本占用风险,募投项目建设及产能消化不及预期风险。
关键展望
- IPO募投30万吨油酸甲酯产线预计于2027年12月达到预定可使用状态,募投剩余17.5万吨产能亦预计2027年12月完工,工业级混合油在建5万吨预计2027年5月完工。
- 产品结构能否进一步优化,将是观察后续盈利能力修复的关键信号。
- 印尼B50已于2026年7月发布启动信息,POGO价差仍会同时受到棕榈油供需、原油及柴油价格波动影响。
- 盈利预测:2026-2028年营业收入分别为38.50/44.96/58.46亿元(同比+21.4%/16.8%/30.0%),归母净利润分别为1.56/1.93/2.76亿元(同比+11.2%/23.8%/42.8%),对应PE分别为30.0/24.2/17.0倍。
- 评级定义:"增持"指预期未来6个月内股价相对行业指数涨幅介于5%~15%之间;报告未给出目标价。
推荐标的
- 丰倍生物(603334.SH):首次覆盖给予"增持"评级,2026年8月21日收盘价32.67元;理由为公司深耕废弃油脂综合利用领域,工业级混合油放量及募投项目建设有望支撑业务规模增长;报告未给出目标价。
关键图表
图1. 公司展历程
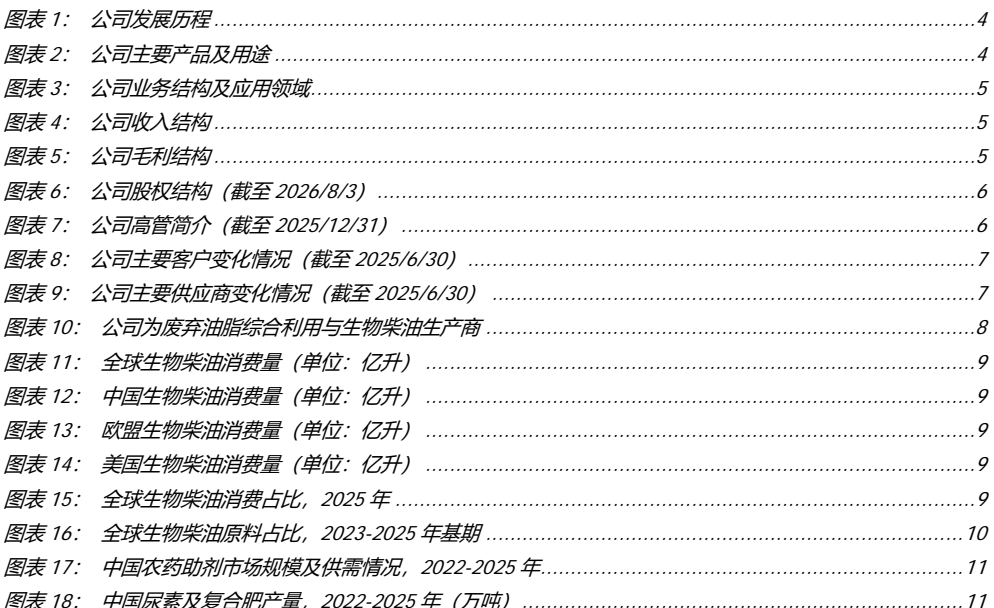
图2. 全球柴油原料占比20232025期
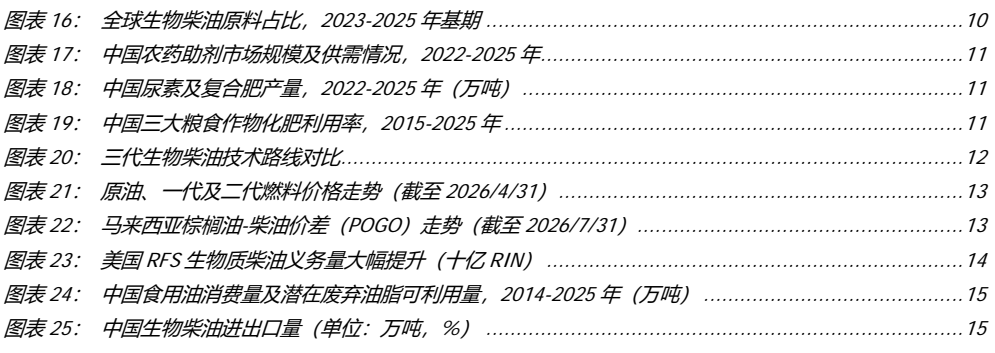
图3. 图表 32: 公司净利润恢复增长(单位百万元%)
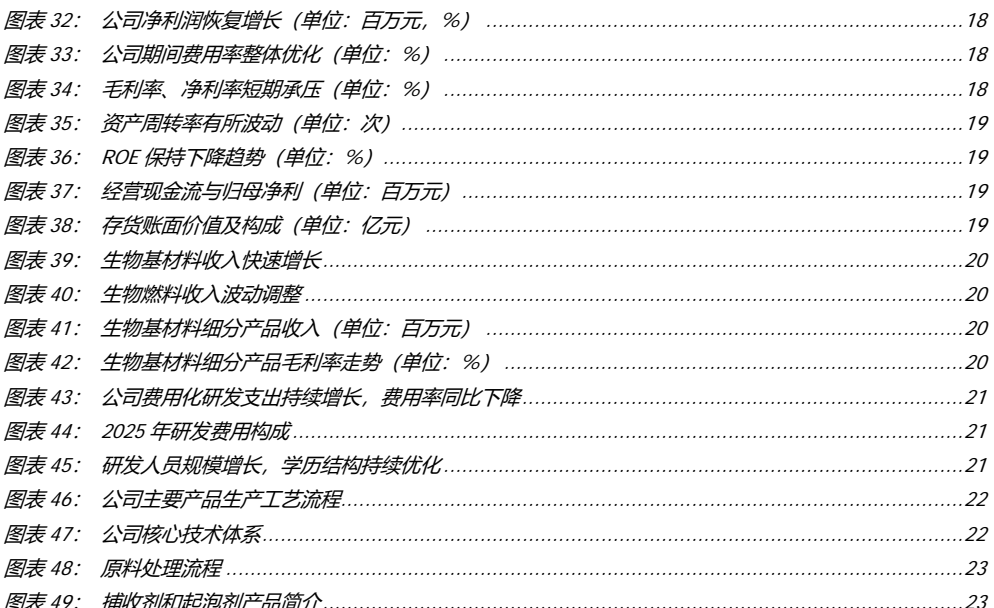
图4. 图表 47: 公司核心技术体系
图5. 图表 3: 公司业务结构及应用领域
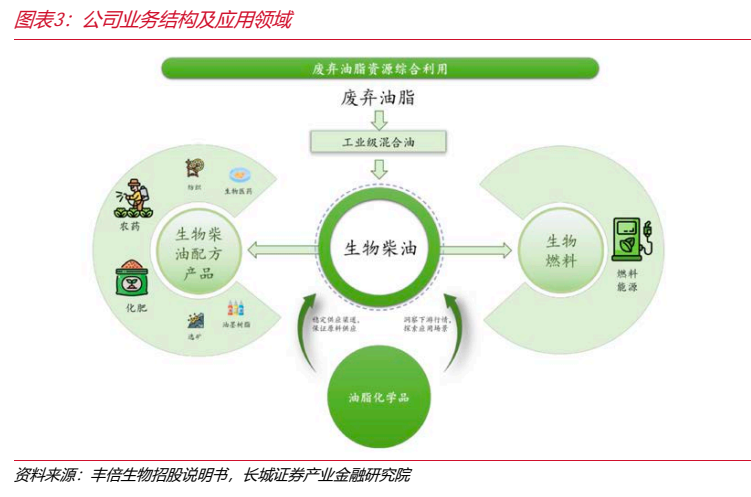
图6. 图表 20: 三代生物柴油技术路线对比
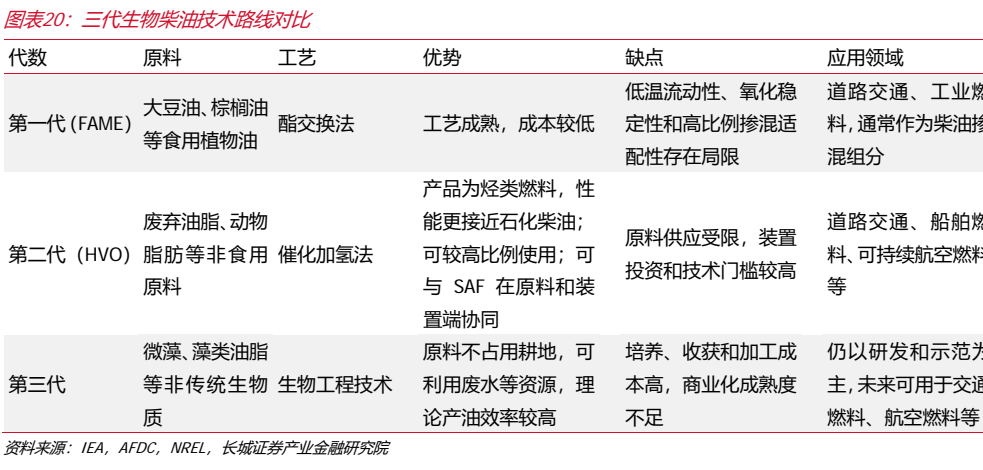
图7. 图表 61: 可比公司估值