海外C端智能体应用涌现,海外大模型持续迭代
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券海外行业周报(2026年10月6日)维持行业“增持”评级,主题为C端智能体应用涌现与海外大模型持续迭代。 行情方面,9月28日至10月2日恒生指数从24510点跌至23972点、恒生科技指数从4312点跌至4158点,周变化-2.2%/-3.6%,资讯科技业(-3.8%)跌幅最深;南下资金本周净流入约3亿港元,近30个交易日净流入约440亿港元。 宏观上,央行出台一揽子货币政策工具调整方案,一年期PSL利率从1.75%降至1.5%,科技创新和技术改造再贷款额度增加2000亿元、支农支小再贷款增加5000亿元;9月制造业PMI回升0.3个百分点至50.1%。 产业层面,Manus发布2.0海外版并上线独立Agent应用Cue,可灵Kling 4.0将于10月上线;Anthropic发布Claude Sonnet 5.5并披露IPO招股书(2025年营收增长12倍至近46亿美元,IPO目标估值超2万亿美元),OpenAI推出GPT-6.1 Sol与全天候智能体Dots,谷歌发布输出窗口达100万Token的Gemini 4 Argon,AMD宣布以82亿美元收购World Labs,英伟达新增1500亿美元回购授权。 投资建议沿三条主线:基本面向好的能源企业(中国秦发、力量发展)、AI上游硬件(海光芯正、联想集团)、受益于AI模型迭代与生态完善的互联网大厂(阿里巴巴、腾讯),并分别给出220港元、52港元、212港元、717港币的目标价。 风险提示为政策监管变化、赛道竞争与地缘冲突。
主要观点
- 9月28日至10月2日恒生指数从24510点跌至23972点、恒生科技指数从4312点跌至4158点,周变化幅度-2.2%/-3.6%;2026年以来两者分别变化-6.5%/-24.6%。
- 指数与板块分化明显:本周恒生港股通高股息指数仅跌0.4%、跌幅最浅,恒生科技指数跌3.6%最深;恒生医疗保健指数(+0.8%)涨幅最高、资讯科技业(-3.8%)跌幅最深;年初至今金融业(+8.2%)与能源业(+7.5%)领涨,非必需性消费(-26.6%)与资讯科技业(-24.6%)领跌。
- 恒科成分股本周涨幅前三为网易-S(+2.9%)、海尔智家(+1.6%)、地平线机器人-W(+0.5%),跌幅前三为天数智芯(-19.6%)、MiniMax-W(-11.8%)、小鹏汽车-W(-7.9%);年初至今智谱(+376.4%)与联想集团(+275.7%)涨幅居前,小鹏汽车-W(-54.2%)与腾讯音乐-SW(-54.0%)跌幅居前。
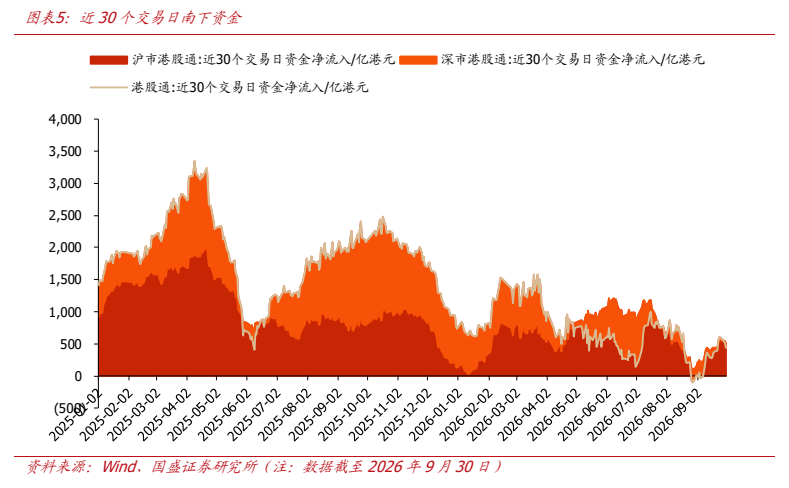
- 南下资金本周净流入约3亿港元;截至9月30日,近30个交易日南下资金净流入约440亿港元。
- 宏观政策与数据:央行9月29日出台一揽子货币政策工具调整方案——一年期PSL利率从1.75%降至1.5%(下调0.25个百分点)、PSL支持领域扩至“六张网”、科技创新和技术改造再贷款额度增加2000亿元且支持比例从60%提高至100%、支农支小再贷款额度增加5000亿元(其中民企再贷款增加3000亿元);9月制造业PMI、非制造业商务活动指数和综合PMI产出指数分别为50.1%、50.2%和50.7%,比上月分别上升0.3个、1.2个和1.2个百分点。
- C端智能体应用涌现:Manus推出2.0海外版,采用自研Cascade Agent框架,新增云电脑、事件触发自动化、远程电脑操作能力,并上线独立应用Cue(能接电话、处理支付、扫码点餐、组建Agent团队协作,处邀请码抢先体验阶段);可灵Kling 4.0将于10月正式上线,Kling 4.0 Flash已于9月28日开启小范围抢先体验。
- 海外大模型密集迭代:Anthropic发布Claude Sonnet 5.5,速度较Sonnet 5提升30%以上、同等任务成本最高降低30%,代理编码评测Terminal-Bench 4.0得分70.6%(前代10.3%);OpenAI DevDay推出GPT-6.1 Sol(token成本仅为GPT-6 Astra的1/5)、每月500美元Pro 500订阅(算力额度为Plus基础版25倍)与全天候原生智能体Dots等20余项更新;谷歌发布Gemini 4 Argon,输出窗口升级至100万Token,为目前已公开商业模型最大(GPT-6 Astra为12.8万、上一代Gemini为6.4万),首发推广价每百万Token输入2美元、输出10美元。
- Anthropic披露IPO招股书:2025年营收增长12倍至近46亿美元,运营亏损从2024年的29.8亿美元扩大至80.6亿美元;2025年算力与基础设施支出达73.3亿美元、较2024年增加两倍,占总运营支出126.5亿美元逾半数;计划未来数年投入5180亿美元,IPO目标估值超2万亿美元。
- 其他重点公司动态:蔚来与吉利控股达成充换电全面战略合作,吉利以易易互联全部股权外加6.4亿元现金入股蔚来能源取得30%股权,蔚来中国认购浩瀚能源新股持股10%;腾讯与甲骨文签署其最大海外租赁协议,在东南亚多个甲骨文数据中心获取约10万块先进AI芯片。
- AI产业链资本动作密集:AMD宣布以82亿美元收购空间智能AI公司World Labs,李飞飞出任执行副总裁兼首席科学家,交易预计年底完成、尚待监管审批;英伟达董事会批准新增1500亿美元股票回购授权,剩余回购总授权升至2350亿美元,打破苹果2024年1100亿美元的美国企业回购纪录。
- 投资建议沿三条主线:1)关注基本面向好的能源企业,如中国秦发、力量发展等;2)关注AI上游硬件企业,如海光芯正、联想集团;3)关注受益于AI模型迭代、AI生态完善的互联网大厂,如阿里巴巴、腾讯等。
- 四家重点公司观点:海光芯正获“买入”评级、目标价220港元(20x 2027e P/E,预计2026-2028年收入约21.0/101.7/149.1亿元、归母净利约-0.3/8.6/16.0亿元);联想集团维持“买入”、目标价52港元(16x 27/28财年P/E,26/27Q1收入同比+43%至269亿美元、AI服务器订单储备540亿美元环比+157%);阿里巴巴重申“买入”、目标价212港元/BABA.N 216美元(AI云与算力服务收入同比+45%、云经调整EBITA利润率提升至12%);腾讯重申“买入”、目标价717港币(20x 2027e P/E,2026Q2收入2048亿元同比+11%、资本开支528亿元)。
论述逻辑
- 周度行情复盘显示港股承压(恒指周跌2.2%、恒科周跌3.6%,资讯科技业跌幅最深)→ 宏观政策与数据转暖(央行PSL降息扩容、再贷款增量提效落实适度宽松取向,9月制造业PMI回升至50.1%)→ 产业层面C端智能体应用涌现(Manus 2.0与独立应用Cue、可灵Kling 4.0)且海外大模型持续迭代(Claude Sonnet 5.5、GPT-6.1 Sol、Gemini 4 Argon),AI产业链资本开支与整合高企(Anthropic计划投入5180亿美元、AMD 82亿美元收购World Labs、英伟达新增1500亿美元回购)→ 判断AI模型迭代与生态完善的产业趋势延续 → 落地为三条投资主线:基本面向好的能源企业、AI上游硬件、互联网大厂,并给出四家重点公司的盈利预测与目标价。
关键展望
- 可灵Kling 4.0将于10月正式上线,Kling 4.0 Flash已于9月28日开启小范围抢先体验。
- Anthropic的Claude Haiku 5.5将在后续几周推出,面向大批量、成本敏感场景。
- AMD收购World Labs交易预计2026年年底完成,尚待监管审批。
- Anthropic计划未来数年在云计算、算力及基础设施方面投入5180亿美元,此次IPO目标估值超2万亿美元。
- 英伟达新增1500亿美元回购授权(剩余总授权2350亿美元),计划2028财年末前执行完毕。
- 海光芯正基于8×212.5G/224G PAM4的1.6T系列光模块将于2026年下半年向海外头部AI算力客户出货。
- 阿里巴巴AI云与算力服务收入增速预计未来几个季度仍有望继续提升;管理层表示按当前AI产品平均毛利率测算,相关资本开支预计约3年可实现回本。
- 腾讯更大参数规模的Hy4模型仍在研发推进,预计将在2026年内发布。
- 盈利预测与目标价:海光芯正预计2026-2028年收入约21.0/101.7/149.1亿元、归母净利约-0.3/8.6/16.0亿元,基于20x 2027e P/E给予220港元目标价;联想预计26/27FY-28/29FY收入1025/1157/1274亿美元,合理市值6405亿港元(目标价52港元);阿里预计2027-2029财年收入11039/12265/13926亿元,目标价212港元/216美元;腾讯预计2026-2028年收入8278/9040/9895亿元,目标价717港币。
- 风险提示:海内外政策和监管环境超预期变化的风险、赛道竞争超预期的风险、地缘冲突加剧风险。
推荐标的
- 海光芯正(01191.HK):“买入”评级,目标价220港元(基于20x 2027e P/E);理由:硅光自研筑基、卡位AI光互连,预计2026-2028年收入约21.0/101.7/149.1亿元、归母净利约-0.3/8.6/16.0亿元,高速光模块放量与NPO/CPO卡位有望驱动收入增长与毛利率改善共振。
- 联想集团(0992.HK):维持“买入”评级,合理市值6405亿港元(目标价52港元/股),对应16x 27/28财年P/E;理由:26/27Q1收入同比+43%至269亿美元创单季新高、经调整净利10.75亿美元同比+176%,AI服务器订单储备540亿美元环比+157%,ISG经营利润率提升至9.1%。
- 阿里巴巴-W(9988.HK):重申“买入”评级,目标价212港元(BABA.N 216美元);理由:AI云与算力服务收入同比+45%、经调整EBITA同比+133%,AI相关产品年化收入495亿元连续第12个季度三位数增长,云经调整EBITA利润率提升至12%。
- 腾讯控股(0700.HK):重申“买入”评级,目标价717港币(对应20x 2027e P/E);理由:传统业务基本盘稳固、AI基建投入加速,2026Q2收入2048亿元同比+11%、广告收入同比+22%,预计2026-2028年non-GAAP归母净利2694/2847/3075亿元。
- 行业配置主线(未单独列评级/目标价):关注基本面向好的能源企业中国秦发、力量发展;AI硬件公司海光芯正、联想集团;受益于AI模型迭代、AI生态完善的互联网大厂阿里巴巴、腾讯。
- 行业评级:海外行业“增持”(维持)。
关键图表
图1. 图表 1: 2025 年以来港美股主要指数涨跌幅
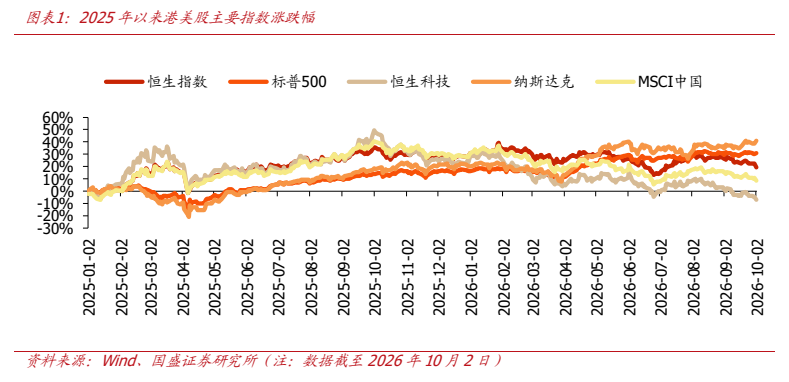
图2. 图表 2: 恒生主要指数涨跌幅
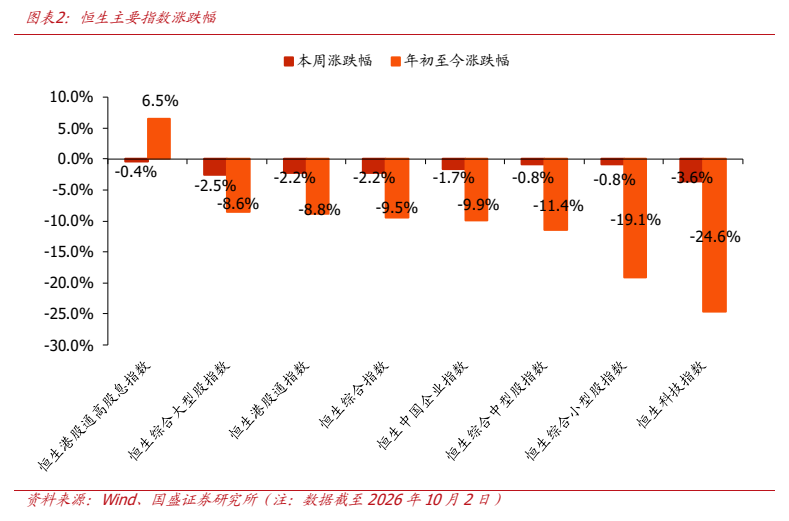
图3. 图表 3: 恒生各行业指数涨跌幅
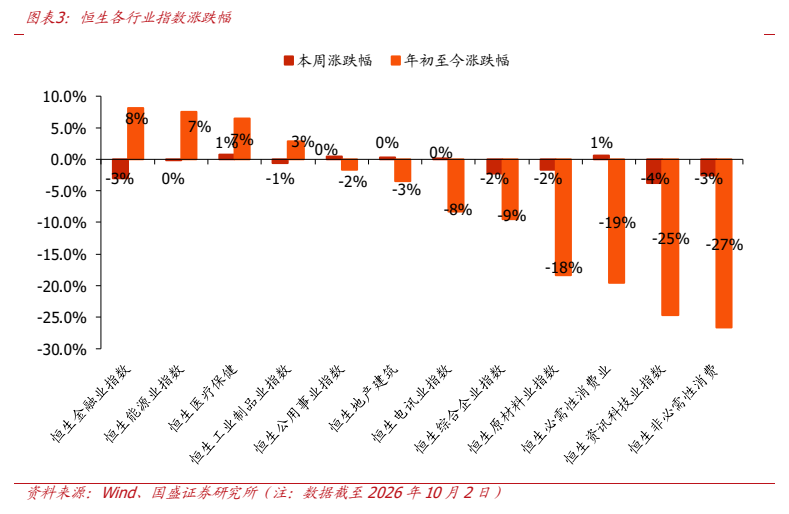
图4. 图表 4: 恒科成分股公司涨跌幅
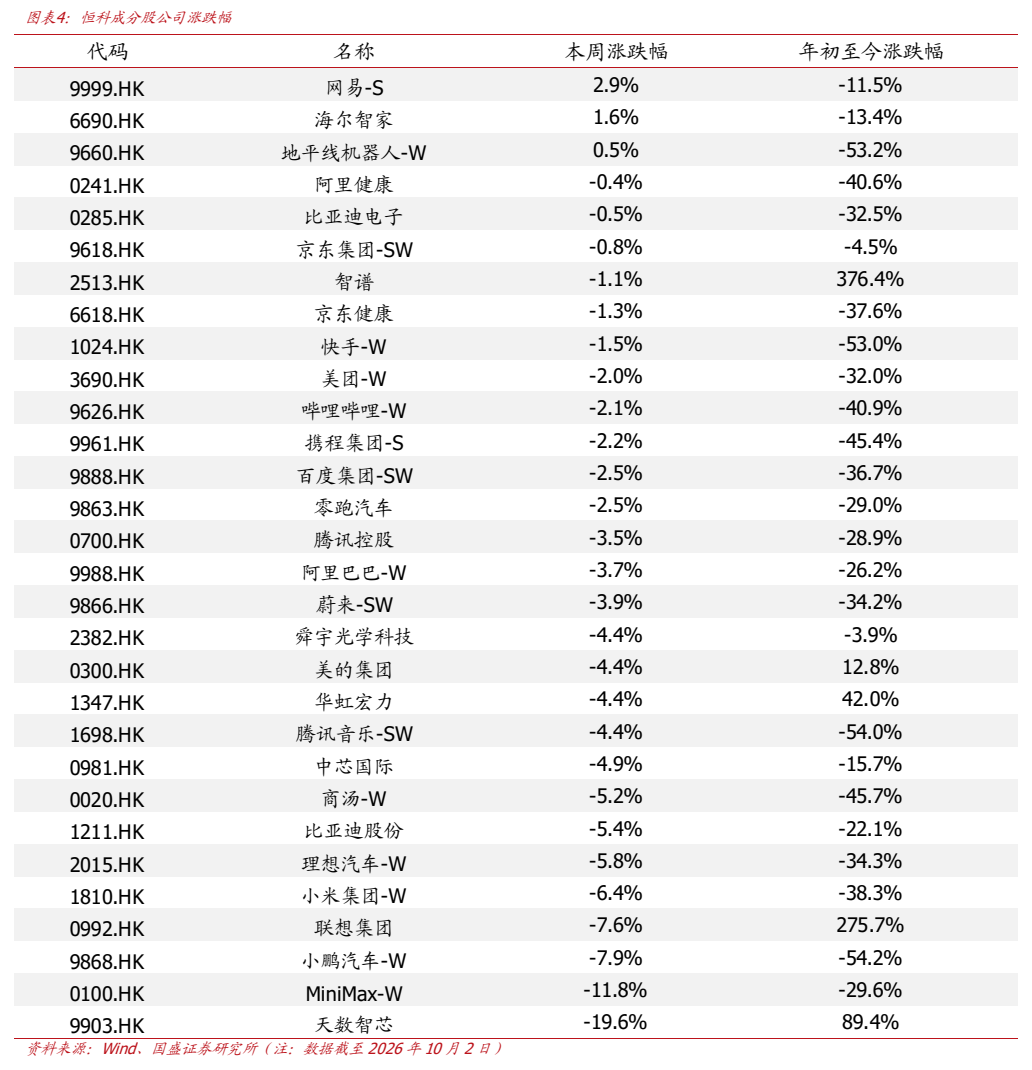
图5. 图表 5: 近 30 个交易日南下资金