高盛 美国:高盛经济指标更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
这是高盛美国经济团队的自研经济指标例行更新,以图表册形式覆盖金融条件、经济活动、资本开支、就业、行业调查、通胀与消费者情绪。 过去一周名义 GS 美国金融条件指数(FCI)收紧 4.2bp 至 98.84,正文归因主要来自美元走强;实际(通胀调整后)FCI 收紧 2.8bp 至 98.50。 自 2026 年 9 月 28 日以来的分项显示:联邦基金贡献 3.0bp、10 年期美债 1.8bp、BBB 信用利差 0.8bp、Log SPX 0.0、Log TWI -1.3bp。 9 月高盛 Current Activity Indicator(CAI)为 +3.5%,低于 8 月的 +3.8%,该指标是 37 个关键周度与月度美国经济指标的第一主成分。 FCI 对实际 GDP 增长的脉冲测算截至 10 月 1 日,并假设此后 FCI 保持不变。 核心通胀追踪图将核心 PCE 通胀与 FOMC 2% 通胀目标并列,社交媒体经济情绪指数(7 天平均)与密歇根大学消费者情绪作标准化对照。 报告为数据仪表盘式更新,未提出经济预测或交易建议。
主要观点
- 名义 GS 美国金融条件指数上周收紧 4.2bp 至 98.84,报告将收紧主因归于美元走强。
- 实际(通胀调整后)GS 美国金融条件指数收紧 2.8bp 至 98.50。
- 自 2026 年 9 月 28 日以来名义 FCI 累计收紧 4.2bp,分项贡献为:Fed Funds 3.0bp、10-yr TSY 1.8bp、BBB 信用利差 0.8bp、Log SPX 0.0、Log TWI -1.3bp。
- 报告用 FCI 对实际 GDP 增长的脉冲(3 季度中心移动平均)衡量金融条件向实体经济的传导,测算截至 10 月 1 日,并假设此后 FCI 保持不变。
- 9 月 Current Activity Indicator(CAI)降至 +3.5%,低于 8 月的 +3.8%;CAI 为 37 个关键周度与月度美国经济指标的第一主成分。
- 资本开支仪表盘包含 Capex Tracker 及软/硬资本开支追踪,并与非住宅固定投资对照。
- 就业仪表盘用 Slack Tracker 对照民间失业率,用 Job Growth Tracker(3 个月移动平均)对照剔除普查影响的非农就业变动(3 个月移动平均)。
- 制造业 Survey Tracker 与 ISM 制造业指数对照展示。
- 非制造业 Survey Tracker 与 ISM 服务业指数对照展示。
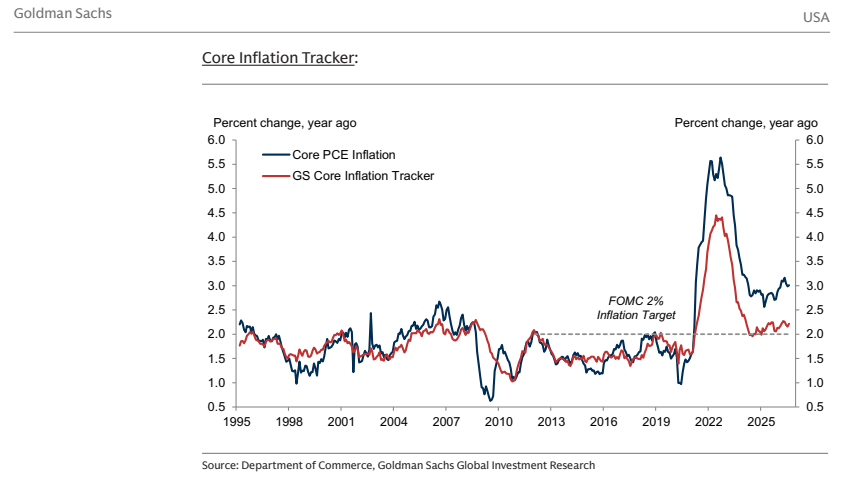
- GS 核心通胀追踪与核心 PCE 通胀对照,图中标注 FOMC 2% 通胀目标作为参照线。
- GS 社交媒体经济情绪指数(7 天平均)与密歇根大学消费者情绪经标准化(Z-scores)后对照。
论述逻辑
- 高盛按固定框架更新自研指标:先以名义与实际 FCI 及分项拆解刻画一周金融条件变化(收紧 4.2bp 至 98.84,主因美元走强;Fed Funds 3.0、10-yr TSY 1.8、BBB 信用利差 0.8、Log SPX 0.0、Log TWI -1.3)→ 再以 FCI 对实际 GDP 增长的脉冲(截至 10 月 1 日、假设 FCI 持平)显示向实体经济的传导 → 用 CAI(37 个周度与月度指标的第一主成分,9 月 +3.5%、8 月 +3.8%)汇总经济活动动能 → 依次展开资本开支、就业松弛度与就业增长、制造业/非制造业调查、核心通胀(对照 FOMC 2% 目标)与社交媒体情绪等分项仪表盘 → 整体构成一套高频跟踪体系,供投资者持续监测美国经济状态。
关键展望
- FCI 对 GDP 增长脉冲的测算基于 FCI 此后保持不变的假设,测算基准日为 10 月 1 日,属于方法论说明而非预测。
- 核心通胀追踪图将核心 PCE 通胀与 FOMC 2% 通胀目标并列展示,但报告未给出通胀路径的量化预测。
- 除上述脉冲假设外,报告正文未提供对增长、通胀、就业或政策的量化预测,也未列出后续数据验证时间点。
推荐标的
- 报告未明确给出推荐标的:本报告为宏观经济指标更新,未涉及任何公司评级、目标价或证券推荐。
关键图表
图1. 高盛美国金融状况指数
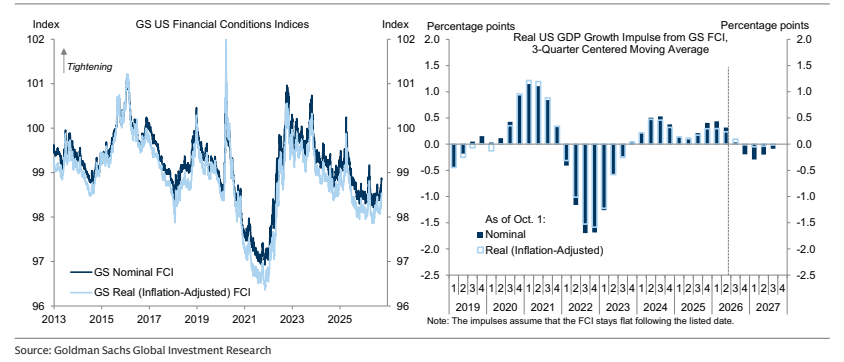
图2. 指数
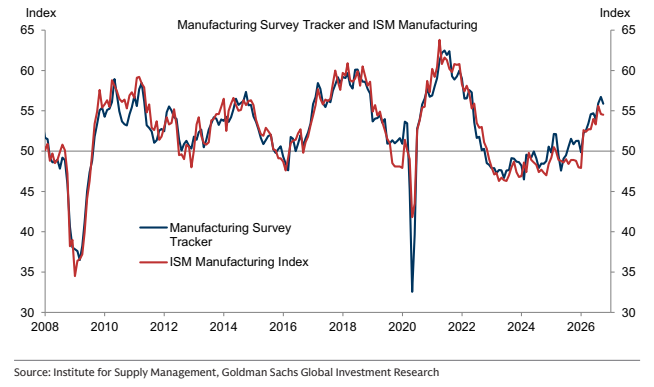
图3. 高盛 美国