3Q26名创国内延续高增,美国市场边际好转
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
名创优品3Q26经营表现稳健,中国内地业务GMV同比增长25%-30%,较1H26进一步加速,国庆假期期间GMV同比增长20%-25%。 海外市场整体符合指引,美国市场3Q26 GMV同比增长约20%,其中9月受新品到货推动,增速回升至30%以上并实现同店正增长。 公司持续推进IP和大店战略,自有IP YOYO前九月GMV超10亿元,CHOUCHOU表现亮眼。 中金维持公司2026/27年经调整净利润预测及跑赢行业评级,目标价25.80港元/13.28美元。
主要观点
- 中国内地3Q26 GMV同比增长25%-30%,增速较1H26进一步加速。
- 国庆假期期间,中国内地GMV同比增长20%-25%。
- 美国市场3Q26 GMV同比增长约20%,9月增速回升至30%以上。
- 自有IP YOYO表现强劲,2026年前九月GMV超过10亿元。
- 公司维持2026/27年经调整净利润预测分别为23亿元和28亿元。
- 港股/美股目标价维持25.80港元/13.28美元,评级为跑赢行业。
论述逻辑
- 公司通过持续推进IP和大店战略,驱动中国内地同店增长(高个位数)及海外市场新品到货优化,从而实现GMV的加速增长,并预期四季度旺季将进一步提升经营表现。
关键展望
- 预计四季度旺季美国货盘优化将带动经营表现提升。
推荐标的
- 名创优品(09896.HK):跑赢行业,目标价25.80港元。
- 名创优品(MNSO.US):跑赢行业,目标价13.28美元。
关键图表
图1. 图表 1: 历史 P/E
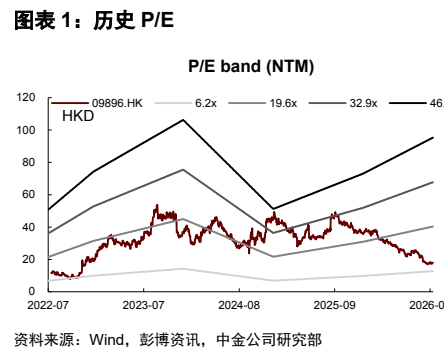
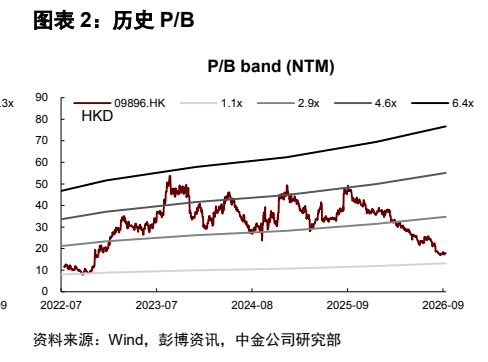
图2. 图表 2: 历史 P/B