周尔双 韦译捷 公司研究 公司深度 胜科纳米(688757):芯片全产业链第三方检测龙头,受益于工艺升级、分工深化与国产替代
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东吴证券首次覆盖胜科纳米并给予“增持”评级。 报告将胜科纳米定位为“芯片全科医院”和全球领先的半导体第三方检测分析平台,客户覆盖IC设计公司、晶圆厂、封测厂、设备商等2000余家,2020-2025年营业总收入由1.2亿元增长至5.3亿元,CAGR达34%,2026年Q1收入1.3亿元、同比增长22%。 利润端因深圳、青岛等实验室产能扩张阶段性承压,2025年归母净利润0.62亿元、同比下降24%,2026年Q1同比下降36%,报告判断随产能利用率提升利润拐点已近。 行业层面,2025年我国第三方半导体检测市场规模约126亿元、同比增长20.2%,2026-2027年有望保持20%的复合增速、2027年突破180亿元。 公司成长动能来自定增募资不超过12.06亿元扩建青岛、苏州、新加坡实验室及半导体检测分析大模型研发平台,以及iWUDI智能闭环系统带来的AI提效和潜在的SaaS/私有化部署商业化。 盈利预测方面,预计2026-2028年归母净利润为0.8/1.3/1.9亿元,同比增长27%/60%/50%,当前市值对应PE为166/104/69倍,报告认为估值溢价具备合理性。
主要观点
- 胜科纳米为全球领先的半导体第三方检测分析平台,创始人李晓旻2020年提出“Labless”理念(检测外包第三方实验室),2025年登陆科创板,实控人合计控股53.75%。
- 客户覆盖IC设计公司、晶圆厂、封测厂、设备商等超2000家,以失效分析(FA)、材料分析(MA)、可靠性分析(RA)三大能力为核心,覆盖半导体全产业链。
- 收入持续较快增长:2020-2025年营业总收入由1.2亿元增长至5.3亿元,CAGR达34%;2026年Q1营业总收入1.3亿元、同比增长22%。
- 利润受新建实验室产能爬坡压制(新建实验室一般投产后1-2年实现盈利):2025年归母净利润0.62亿元、同比下降24%,2026年Q1归母净利润0.07亿元、同比下降36%,报告判断利润拐点已近。
- 业务结构:高壁垒的失效分析和材料分析占比高,2025年分别占营收67%/30%,可靠性分析占比不足5%;2025年前五大客户占比45.04%。
- 行业空间:2025年我国第三方半导体检测市场规模约126亿元、同比增长20.2%,其中FA约65亿元(占52%)、RA约47亿元(占37%)、MA约10亿元(占8%);预计2026-2027年保持20%复合增速,2027年突破180亿元。
- 行业增长三大驱动:国产替代(地缘冲突下检测设备采购受限推动外包)、工艺升级(先进制程/先进封装/第三代半导体)、分工深化(Labless模式降低客户资本开支)。
- 竞争格局:行业进入壁垒高(资本开支、人才要求高),头部厂商强者恒强;公司测试能力达3nm,员工超900人、硕士及以上占15%,并通过新加坡实验室接触海外先进工艺反哺国内。
- 2026年4月发布定增预案,拟募资不超过12.06亿元投向青岛(5.1亿元)、苏州总部(4.7亿元)、新加坡(1.7亿元)实验室扩建及半导体检测分析大模型研发平台(0.8亿元)。
- AI布局:6月26日发布iWUDI智能闭环系统,支持SaaS云服务版和私有化部署版,有望提升工程师人效、设备利用率和交付效率,若商业化顺利可打造第二增长曲线(当前盈利预测尚未计入iWUDI软件收入)。
- 第五代产线2026年推出,面向Chiplet、2.5D/3D封装、HBM堆叠等系统级先进封装检测,报告预计2027年进入爬产阶段。
- 盈利预测:预计2026-2028年营业总收入6.6/8.3/10.5亿元(同比+25%/26%/26%),归母净利润0.8/1.3/1.9亿元(同比+27%/60%/50%),当前市值对应PE分别为166/104/69倍,首次覆盖给予“增持”评级。
论述逻辑
- 报告首先从公司基本面切入:胜科纳米作为“芯片全科医院”深耕第三方检测十余年,收入端2020-2025年CAGR达34%保持高增,利润端因深圳、青岛等新实验室投产后1-2年才盈利而阶段性承压(2025年归母净利润-24%),由此得出“利润拐点已近”的判断。其次论证行业β:国产替代(海外封锁使检测设备采购受限、需求外包)、工艺升级(先进制程/先进封装/第三代半导体研发投入增强)、分工深化(Labless降低客户资本开支)三大驱动下,2025年市场规模126亿元、未来两年约20%复合增速,且高壁垒决定强者恒强。再次落到公司α:设备、人才、经验积累领先,3nm测试能力稀缺,新加坡枢纽反哺国内,定增12.06亿元扩产加码AI,第五代产线卡位先进封装,iWUDI打开AI第二曲线。最后给出盈利预测与估值结论:2026-2028年归母净利润0.8/1.3/1.9亿元、PE 166/104/69倍,尽管估值高于可比公司,但基于龙头稀缺性、海外拓展和iWUDI潜在增量,首次覆盖给予“增持”评级。
关键展望
- 利润修复路径:随苏州、青岛、新加坡等实验室产能爬坡和费用摊薄,毛利率及净利率有望逐步修复,预计2026-2028年归母净利润同比增长27%/60%/50%。
- 验证点一:第五代产线预计2027年进入爬产阶段,将提升先进封装及AI芯片检测能力。
- 验证点二:iWUDI的SaaS云服务与私有化部署若顺利商业化,将构成当前盈利预测之外的潜在业绩增量。
- 验证点三:股权激励考核目标以2025年为基础,2026-2028年营收目标值同比+25%/50%/75%、归母净利润目标值同比+25%/60%/100%。
- 主要风险:分析仪器依赖进口、市场竞争加剧、毛利率波动、客户及供应商集中度较高。
推荐标的
- 胜科纳米(688757.SH):首次覆盖“增持”评级。收盘价33.56元,总市值135.35亿元;预计2026-2028年归母净利润0.8/1.3/1.9亿元,对应PE 166/104/69倍。理由:国内半导体第三方检测分析商业实验室龙头,受益第三方检测市场约20%增长、实验室产能爬坡及AI智能化提效;估值较可比公司(广电计量、苏试试验、华测检测、伟测科技)溢价但具备合理性,海外拓展与iWUDI商业化构成潜在增量。
- 可比公司(未给出评级,仅作估值对标):广电计量(2026E PE 22倍)、苏试试验(24倍)、华测检测(20倍)、伟测科技(49倍),可比公司平均2026E PE约29倍。
关键图表
图1. 胜科纳米发展历程
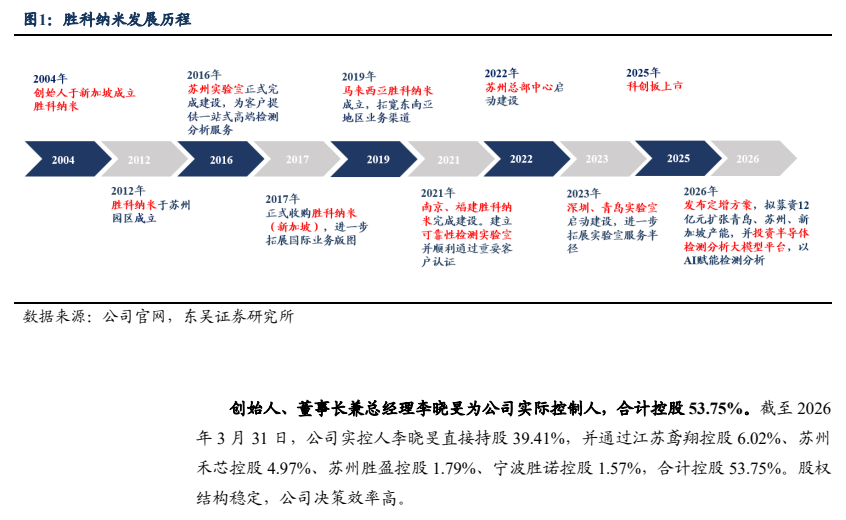
图3. 净利润(归母净利润口径,且剔除股权激励计划影响)

图4. 第三方半导体检测主要客户与需求来源

图5. 序号 供应商名称 RMR(FH) 占年度采购总额比例(%)

图6. 公司全球化布局发展历程

图7. 公司五代产线工艺介绍

图8. 资产负债表(百万元) 利润表(百万元)
