高峰 龙天光 公司研究 达利凯普(301566):射频微波MLCC龙头,行业景气助增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
达利凯普深耕射频微波瓷介电容器领域,2022年全球射频微波MLCC市场占有率位居全球第5名、中国企业第1名。 2025年公司实现营业收入3.62亿元,同比增长12.07%;实现归母净利润1.59亿元,同比增长39.88%;毛利率和净利率分别达到66.17%与43.92%。 2026年一季度营业收入为1.15亿元,同比增长13.88%,归母净利润0.54亿元,业绩稳步提升。 随着5G通信网络建设推进、医疗影像设备需求扩张以及军工电子国产化加速,公司产品逐步实现对国外龙头ATC和日本村田的对标与替代。 此外,公司发布2026年限制性股票激励计划,考核目标为2026年和2027年营收较2025年分别增长不低于22%和60%。 中国银河证券预计公司2026-2028年归母净利润分别为1.95/2.37/2.87亿元,首次覆盖并给予“推荐”评级。
主要观点
- 达利凯普是国内射频微波MLCC龙头,2022年在全球射频微波MLCC市场占有率排名全球第5、中国企业第1。
- 2025年营业收入达3.62亿元,归母净利润同比增长39.88%,经营性现金流同比大增61.51%。
- 2026年一季度业绩保持稳中微升,实现营收1.15亿元,归母净利润0.54亿元。
- 瓷介电容器构成绝对核心收入来源,2025年该业务营收占比高达98.75%。
- 2025年公司盈利能力显著增强,毛利率同比提升6.19pct至66.17%,净利率达43.92%。
- 研发创新持续推进,公司掌握射频微波MLCC从配料、流延、叠层到烧结、测试的全流程制造技术。
- 全球射频微波MLCC市场高度集中,前三大外资巨头占据超半数份额,达利凯普加速对标替代ATC与日本村田。
- 下游全面渗透高端供应链,进入通用医疗、西门子医疗、联影医疗、中国通号及海外知名半导体设备商体系。
- 发布2026年限制性股票激励计划,考核目标为2026年和2027年营收较2025年基数分别增长不低于22%和60%。
- 估值对比显示,达利凯普PE估值处于国内同行中低位,PB估值处于中高位。
论述逻辑
- 射频微波MLCC行业受5G通信网络建设、医疗影像设备需求扩容及军工电子国产化推进而持续景气 -> 行业技术壁垒极高且全球主要由ATC、Knowles、村田主导 -> 达利凯普具备全流程自主可控工艺并对标海外龙头,大批量供货国内外核心设备商 -> 伴随下游拓展与股权激励落地,公司营收与盈利预期持续高速增长。
关键展望
- 预计2026-2028年公司营业收入分别为4.62亿元、5.81亿元、6.92亿元,同比增速分别为27.6%、25.7%、19.1%。
- 预计2026-2028年公司归母净利润分别为1.95亿元、2.37亿元、2.87亿元,同比增速分别为22.48%、21.71%、20.82%,对应P/E分别为49.7/40.84/33.8倍。
- 核心风险关注:通信和医疗等下游需求不及预期;行业竞争加剧;应收账款回收不及预期。
推荐标的
- 达利凯普(301566.SZ):首次覆盖,给予“推荐”评级。2026年8月6日收盘价为24.22元,公司作为国内射频微波MLCC龙头,技术指标对标国际大厂,深耕高端通信、医疗与军工,受益于国产替代加速及高确定性股权激励目标驱动。
- 三环集团(300408.SZ):行业可比公司,报告列示截至2026年8月6日PE(TTM)为87.76倍,PB(LF)为9.13倍。
- 风华高科(000636.SZ):行业可比公司,报告列示截至2026年8月6日PE(TTM)为219.43倍,PB(LF)为5.45倍。
- 宏明电子(301682.SZ):行业可比公司,报告列示截至2026年8月6日PE(TTM)为48.72倍,PB(LF)为3.18倍。
关键图表
图1. 表1: 盈利预测与业绩拆分
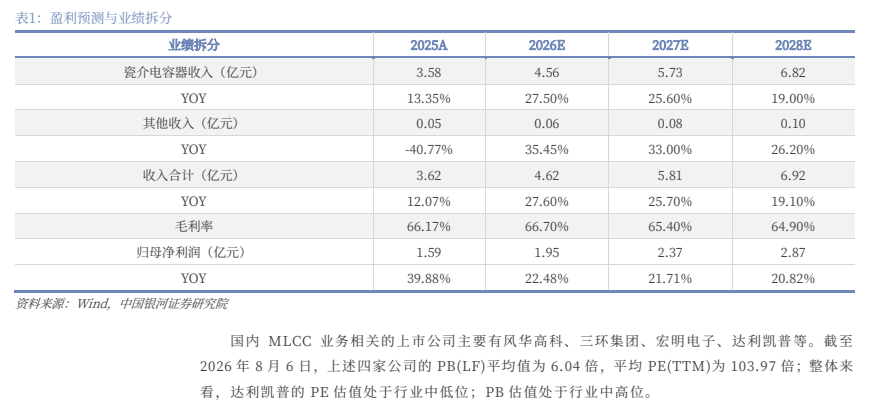
图2. 表2: MLCC相关公司相对估值
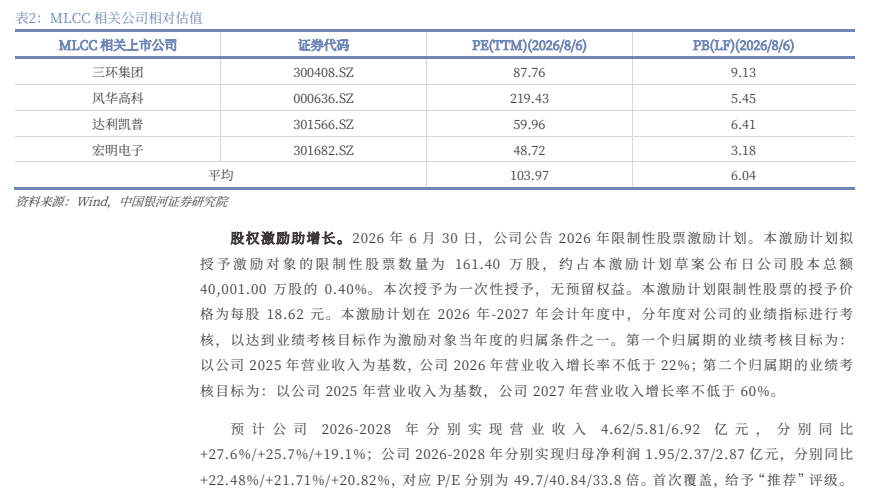
图3. 中国银河证券