美国银行:美银 台积电(2330.TT)26年第三季度业绩前瞻:2 纳米增长幅度更陡峭,以韧性利润率推动销售增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
得益于HPC和旗舰移动产品线的强劲需求,预计第四季度销售额将环比增长10-15%,全年销售额有望实现同比40%以上的增长。 尽管面临2纳米制程爬坡和海外工厂建设带来的折旧压力,公司毛利率预计在第三、四季度保持在67.0%-67.8%的稳健水平。 美国银行上调了2026-2028年的每股收益预测,并维持“买入”评级,目标价由3,100新台币上调至3,260新台币。
主要观点
- 第三季度销售额达467亿美元,超出公司指引区间。
- 预计第四季度销售额环比增长10-15%,主要由混合平均售价(ASP)提升驱动。
- 2纳米制程贡献率预计在第四季度提升至18%。
- 毛利率预计在第四季度保持在约67.8%的水平。
- Terafab对台积电的竞争威胁被高估,台积电仍将是SpaceX的主要代工合作伙伴。
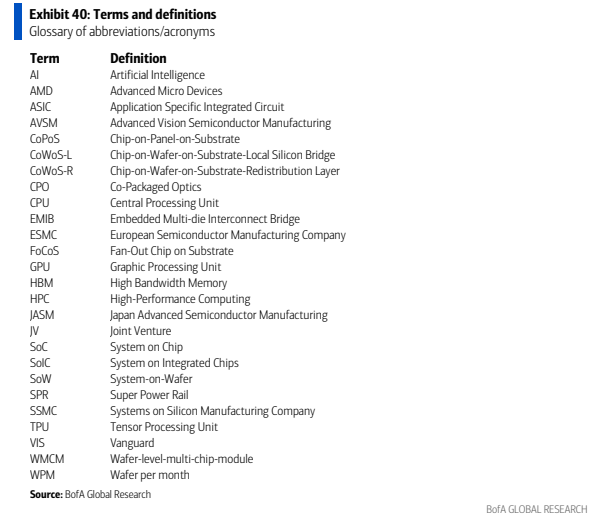
论述逻辑
- AI需求强劲与制程升级 -> 推动ASP提升与销售增长 -> 资本开支增加以扩充先进产能 -> 规模效应与定价权抵消折旧压力 -> 维持毛利率稳健并上调盈利预期。
关键展望
- 2026-2028年每股收益预测分别上调至112.46、161.36和203.48新台币。
- 预计2027年第一季度先进节点ASP将有5-10%的提升。
推荐标的
- 台积电(2330.TT):维持“买入”评级,目标价上调至3,260新台币。
关键图表
图1. 台积电先进节点与成熟节点晶圆定价
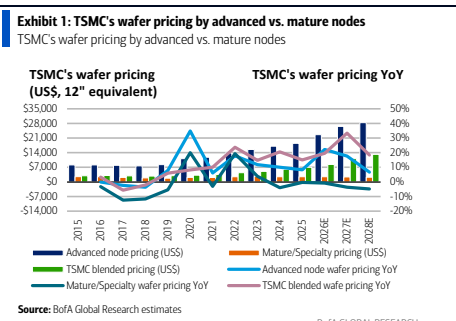
图2. 台积电3纳米晶圆消耗量、供应量及产能利用率
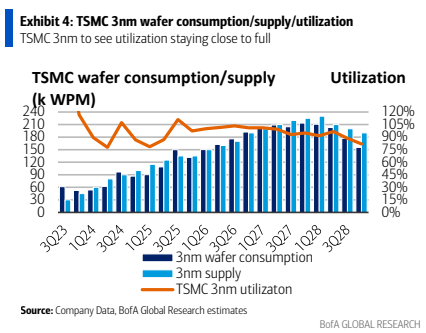
图3. 前端销售额、资本支出及资本密集度
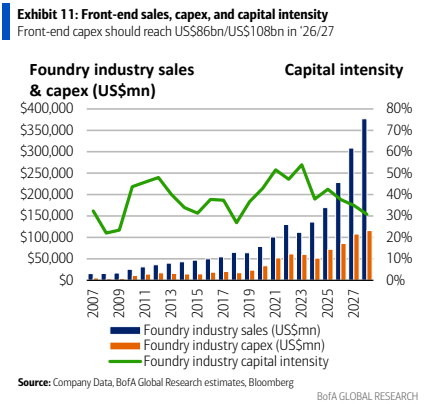
图4. 台积电按技术划分的资本支出明细
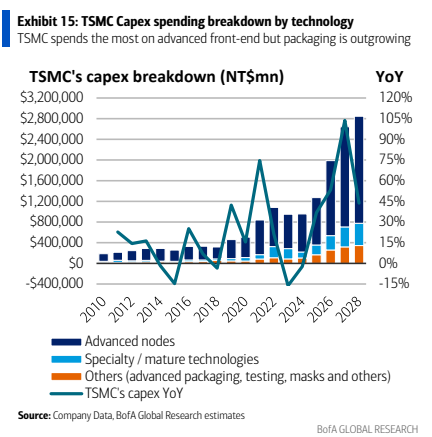
图5. 台积电3纳米晶圆消耗量、供应量及产能利用率
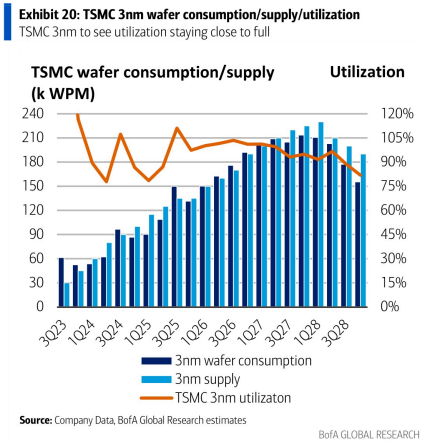
图6. 台积电3纳米晶圆客户消耗量
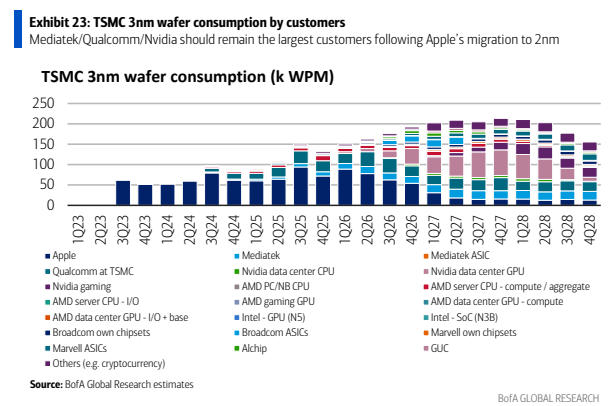
图7. 基于美银预测的台积电估值
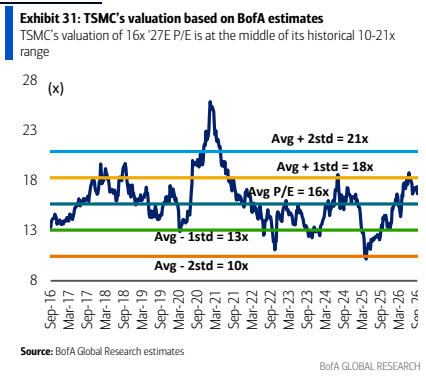
图8. 台积电市盈率趋势与高性能计算(HPC)客户对比
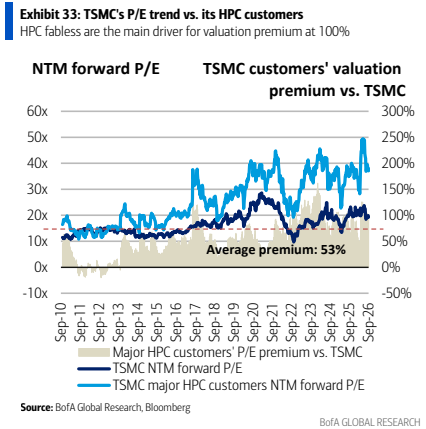
图9. 台积电季度及年度损益表
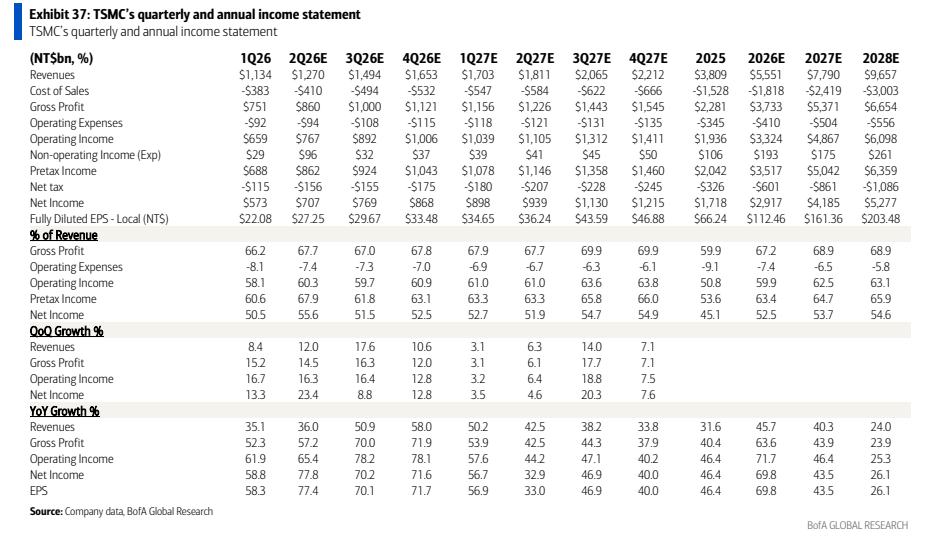
图10. 术语与定义