伯恩斯坦:日本策略 Q326:区域亮点~为价值与成长型基金经理提供充足机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026 年上半年日本股市表现强劲,MSCI 日本指数上涨 16%,日经 225 指数大涨 29%。 尽管 7 月市场承压,但报告认为日本股市仍是区域内的亮点,估值已回落至 14.9 倍前瞻市盈率的 10 年平均水平。 盈利面上,日本是除韩台以外唯一出现广泛盈利上调的亚洲大型市场;资金面上,今年已累计吸引 575 亿美元外资流入,全球主动型基金的低配比例也从 1 月的 -1.6% 收窄至 5 月的 -0.48%。 在内需与出口板块的对比中,内需板块展现出更强的营收增长、分红与回购收益率,而出口板块则具有更高的 ROE,建议维持均衡配置。 风格配置上,维持价值与成长杠铃策略,并预计大盘股的领涨趋势将因盈利支撑而延续。 行业偏好方面,看多资本品、银行、多元化金融等,对制药、交通及软件服务持谨慎态度。
主要观点
- 2026 上半年日本股市回报稳健,MSCI 日本指数上涨 16%,日经 225 指数上涨 29%。
- 日本股市估值从前瞻 17 倍市盈率降至 14.9 倍,回到 10 年平均水平。
- 外资情绪积极,今年以来累计流入 575 亿美元,全球主动基金的低配比例从 1 月份的 -1.6% 降至 5 月份的 -0.48%。
- 行业配置看多资本品、银行、多元化金融、保险、能源以及家居与个人用品。
- 行业配置对制药、交通运输、食品饮料、食品与主要零售以及软件与服务保持谨慎。
- 2026 上半年以 GARP(+28%)和成长(+27%)风格跑赢大盘,而质量、低波动和小盘股表现滞后。
- 维持价值和成长杠铃策略,并预计由于更好的盈利支撑,大盘股的领导地位可能将继续。
论述逻辑
- 日本股市上半年大涨并在 7 月回调 -> 市场估值降至 10 年均值的 14.9 倍,同时出现广泛的盈利上调 -> 外资大幅流入 575 亿美元且全球主动资金低配收窄 -> 内需与出口板块表现分化,但综合 ROE 与营收增长维持均衡配置 -> 基于行业评分卡更新看多与看淡行业 -> 建议维持价值和成长杠铃策略以应对不同的市场动能。
关键展望
- 由于极端弱势日元对出口商的支撑作用已基本过去,内需板块的投资逻辑正在改善。
- 价值股已降至极度悲观的情绪水平,有望触底,并受到加息周期的宏观顺风支撑。
- 大盘股的领导地位可能会持续,但中小盘股中也开始浮现投资机会。
推荐标的
- 行业层面看多资本品、银行、多元化金融、保险、能源以及家居与个人用品板块。
- 行业层面对制药、交通运输、餐饮、食品与主要零售以及软件与服务持谨慎态度。
关键图表
图1. 年初至今,MSCI日本指数上涨14%,日经225指数上涨29%。日经225指数在7月出现6%的回调

图2. 动量与成长股表现逊于市场,ROIC(-18%)和低波动(-21%)表现最弱。7月,高股息(+5%)表现最佳

图3. 自年初以来,全球主动型基金重返日本股市

图4. 然而,出口商的盈利修正趋势优于内需股

图5. 日本行业记分卡:看好半导体、汽车及零部件、资本品、家庭及个人用品、能源、银行、多元化金融和保险。对……持负面展望
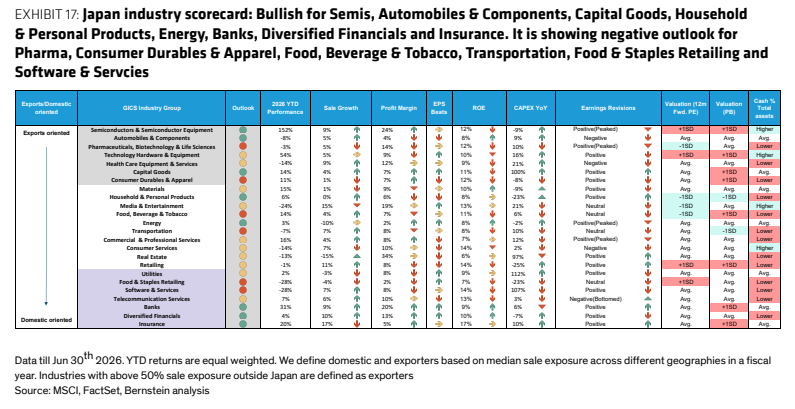
图6. GARP组合的盈利支撑保持积极,盈利修正相对于市场呈上行趋势

图7. 日本大盘、中盘和小盘股估值均便宜,接近长期均值下方1个标准差,远期市盈率分别为15倍、15倍和13倍。即便相对于市场,大盘、中盘和小盘股也……

图8. 日本价值股筛选——反动量敞口
