花旗 中国国际海运集装箱(000039.SZ 2039.HK)中国工业中小型交通运输会议小马智行最新动态:看多评论与26年第三季度业绩预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在2026年中国工业会议上与中集集团管理层交流后,认为管理层的表态等同于温和上调业绩指引,重申对中集集团H股的买入评级。 集装箱制造业务虽因美联储9月16日加息后人民币走强而面临约RMB200m的额外汇兑损失,但管理层提价USD100-150/TEU以补偿汇兑压力,预计2H26E干箱销量约1.1m TEU。
主要观点
- 海工业务推进扩产,FPSO订单景气度预计持续至2028年,规划2028-30E利润提升至RMB2-3bn。
- 集装箱业务通过上调价格USD100-150/TEU来对冲汇率压力,限制利润率进一步受压。
- 美联储9月16日加息后人民币走强带来额外RMB200m汇兑损失预期,但管理层指引2H26E干箱销量约1.1m TEU。
- AIDC业务当前瓶颈在工程技术人才而非需求,已在接洽2028年交付订单并拓展南美等新兴市场。
- 资产管理业务正就另外两座平台洽谈始于2H27E的租赁,并计划在3-5年内处置全部平台。
- 中集集团2025年集装箱制造全球市场份额为34%,公司正步入由海工、AI基础设施及集装箱三大支柱支撑的多年利润上行周期。
论述逻辑
- 参加花旗中国工业会议交流 -> 管理层就海工扩产、集装箱提价对冲汇损、AIDC快速增长及海工资产处置给出偏积极指引 -> 支撑2H26E起开启多年利润上行周期及3Q26E业绩强劲复苏 -> 重申买入评级并给出SOTP目标价。
关键展望
- 花旗预计3Q26E归母净利润约RMB1bn,海工与AIDC分部的更大利润确认将体现在4Q26E。
- 2027E集装箱业务在红海扰动持续的情形下预计销量持平至略微下滑,但价格有望改善;海工分部2028E净利润维持RMB2.7bn预期。
- 风险因素包括复杂项目执行风险、红海航运走廊正常化导致新集装箱需求疲软、超过50%收入敞口带来的美元/人民币汇率风险、钢材价格暴涨、部分业务板块竞争激烈以及AI数据中心未来需求规模的不确定性。
推荐标的
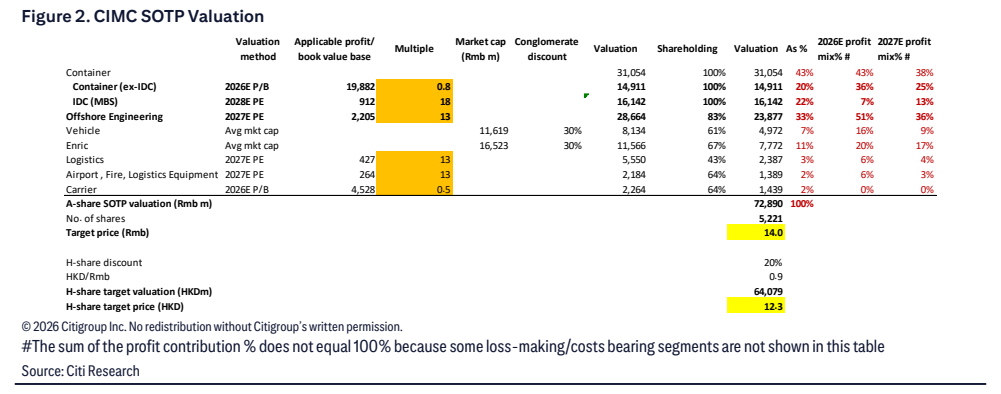
- 中国国际海运集装箱(2039.HK),评级买入,目标价HK$12.30(当前价HK$7.70),基于分部加总估值法(SOTP)。
- 中国国际海运集装箱(000039.SZ),评级买入,目标价Rmb14.000(当前价Rmb9.020)。
- 中远海发(601866.SS / 2866.HK),报告提及的可比同行,1H26毛利率为4.1%,低于中集的8.3%。
关键图表
图1. 中集集团:2026年三季度业绩前瞻
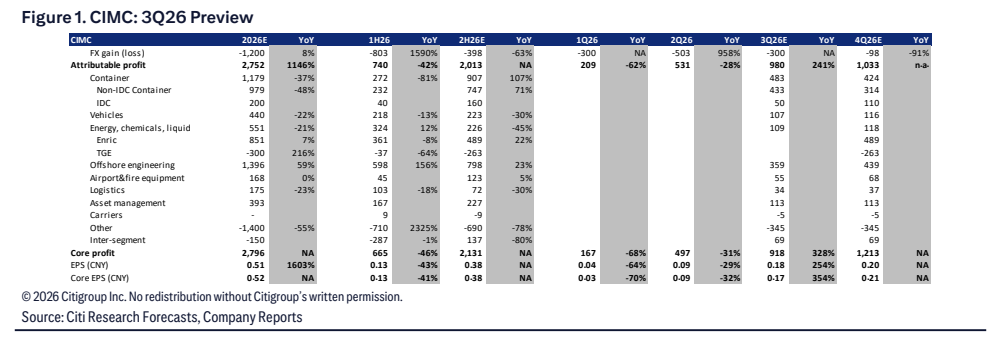
图2. 中集集团SOTP估值